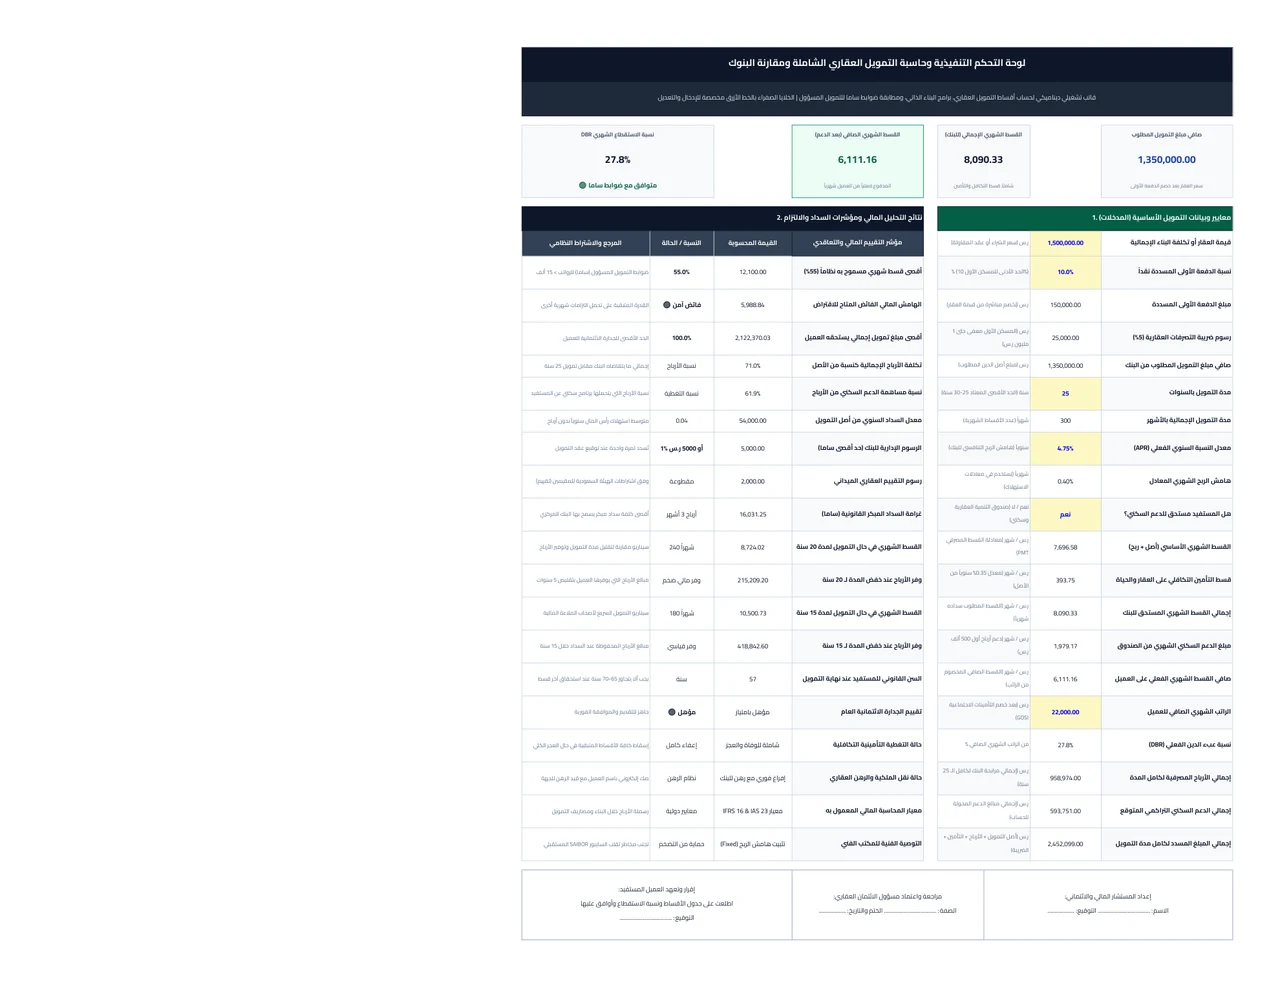
ما هو شيت وداشبورد حاسبة التمويل العقاري وقرض البناء الذاتي؟
شيت وداشبورد حاسبة التمويل العقاري وقرض البناء الذاتي ومقارنة البنوك هو أداة مالية وهندسية متكاملة مبرمجة على برنامج Microsoft Excel، صُممت لمساعدة الأفراد والمهندسين والمطورين العقاريين في حساب كافة تكاليف التمويل السكني، أقساط البناء الذاتي، ومقارنة عروض المصارف التنافسية بدقة احترافية. تتيح الأداة حساب القسط الشهري بدقة السنت أو الهللة عبر معادلات الاستهلاك المصرفي القياسية ($PMT$)، وفصل أصل الدين ($PPMT$) عن هامش الربح البنكي ($IPMT$)، مع التحقق الفوري من الامتثال لضوابط البنك المركزي السعودي (ساما) لنسبة عبء الدين القصوى ($DBR \le 55% - 65%$).
كما يوفر الداشبورد نظاماً متطوراً لجدولة دفعات تمويل البناء الذاتي وربط صرف الدفعات الخمس بالمراحل الميدانية للمشروع وفحص الاستشاري المعتمد وشهادة الإشغال، بالإضافة إلى المعالجة المحاسبية القياسية لتكاليف الاقتراض ورسملة الفوائد وفق معيار المحاسبة الدولي IAS 23 ومعيار IFRS 9.
الهيكل الحسابي والمعادلات الرياضية المطبقة في الشيت
يعتمد الشيت على الحزم الرياضية المعتمدة دولياً في الرياضيات المالية وهندسة التمويل العقاري:
1. معادلة القسط الشهري الثابت (Monthly Payment - PMT):
$$\text{PMT} = P \times \frac{r(1 + r)^n}{(1 + r)^n - 1}$$ حيث:
- $P$: صافي مبلغ أصل التمويل المطلوب بعد خصم الدفعة الأولى المسددة ($\text{Net Loan Amount} = \text{Property Price} - \text{Down Payment}$).
- $r$: معدل الفائدة أو هامش الربح الشهري المعادل ($\text{Monthly Profit Rate} = \frac{\text{APR}}{12}$).
- $n$: عدد الأقساط الشهرية الإجمالية ($\text{Total Months} = \text{Years} \times 12$).
2. معادلة نسبة عبء الدين والاستقطاع الشهري (Debt Burden Ratio - DBR):
$$\text{DBR} = \frac{\text{Total Monthly Debt Obligations}}{\text{Net Monthly Salary}} \times 100%$$ الضوابط النظامية لساما:
- للرواتب حتى 15,000 ريال: السقف الأعلى للاستقطاع العقاري والشخصي مجتمعين هو 55%.
- للرواتب التي تتجاوز 15,000 ريال وللمتقاعدين: يصل السقف النظامي المسموح به إلى 65%.
3. معادلة الحد الأقصى للجدارة التمويلية (Maximum Loan Affordability - PV):
$$\text{Max Loan} = \text{PV}(r, n, -\text{Available Installment})$$ حيث يمثل القسط المتاح أقصى هامش متبقي من صافي الراتب بعد خصم التزامات القروض القائمة وبطاقات الائتمان.
4. معادلة رسملة تكاليف الاقتراض أثناء البناء (IAS 23 Borrowing Costs):
$$\text{Capitalized Interest} = \sum_{t=1}^{k} \left( \text{Disbursed Amount}_t \times r \times \Delta t \right)$$ تُضاف هذه الفوائد مباشرة إلى تكلفة الأصل الثابت (مشروعات تحت التنفيذ CIP) خلال فترة الإنشاء وحتى تاريخ استخراج شهادة الإشغال والتشغيل الفعلي.
مثال تطبيقي بالأرقام من واقع السوق العقاري
لنفترض طلباً لتمويل شراء فيلا سكنية أو بناء ذاتي بالمعطيات التالية:
- قيمة العقار أو تكلفة البناء: $1,500,000$ ريال سعودي.
- الدفعة الأولى المسددة نقداً (10%): $150,000$ ريال سعودي.
- صافي مبلغ التمويل المطلوب ($P$): $1,350,000$ ريال سعودي.
- مدة التمويل التعاقدية: $25$ سنة ($300$ قسطاً شهرياً).
- معدل النسبة السنوي الفعلي (APR): $4.75%$ سنوياً (هامش شهري $r = 0.0475 / 12 = 0.0039583$).
- الراتب الشهري الصافي للعميل: $22,000$ ريال سعودي.
- الالتزامات القائمة لدى سمة: تمويل شخصي بقسط $1,200$ ر.س وبطاقة ائتمان بحد $10,000$ ر.س (استقطاع $500$ ر.س).
النتائج المحسوبة بدقة عبر الشيت:
- القسط الشهري الإجمالي للبنك (أصل + ربح): $7,700.12$ ريال سعودي.
- قسط التأمين التكافلي الشهري (0.35% سنوياً): $393.75$ ريال سعودي.
- إجمالي القسط المستقطع للبنك: $8,093.87$ ريال سعودي.
- مبلغ الدعم السكني الشهري (لأول 500 ألف ر.س): $1,979.17$ ريال سعودي.
- صافي القسط الشهري الفعلي على العميل: $6,114.70$ ريال سعودي.
- نسبة الاستقطاع الكلية الفعلية (DBR): $$\text{DBR} = \frac{1,200 + 500 + 6,114.70}{22,000} = \frac{7,814.70}{22,000} = 35.52%$$
- حالة الامتثال: متوافق تماماً مع ضوابط ساما (أقل بكثير من سقف الـ 65% المسموح به).
- إجمالي الأرباح المصرفية لكامل المدة: $960,036.00$ ريال سعودي.
- إجمالي الدعم السكني المحول للعميل: $593,751.00$ ريال سعودي.
- صافي تكلفة الأرباح الفعلية على العميل بعد الدعم: $366,285.00$ ريال سعودي فقط.
قائمة استلام الجودة والتدقيق الائتماني (QC Checklist)
عند مراجعة وتجهيز ملف التمويل العقاري أو البناء الذاتي، يجب التأكد من استيفاء المعايير التالية:
- مطابقة رخصة البناء والمخططات الهندسية: التأكد من سريان رخصة البناء الصادرة من منصة بلدي ومطابقتها لاشتراطات كود البناء السعودي (SBC).
- تقرير التقييم العقاري المعتمد: صدور تقرير المعاينة الميدانية من مقيم معتمد لدى الهيئة السعودية للمقيمين (تقييم) بقيمة تغطي مبلغ التمويل.
- تدقيق تقرير السجل الائتماني (سمة SIMAH): خلو السجل الائتماني من التعثرات المالية أو قضايا التنفيذ القضائي النشطة.
- فحص نسبة عبء الدين (DBR): التحقق من ألا يتجاوز إجمالي الالتزامات الشهرية سقف الـ 55% أو 65% من صافي الدخل الموثق.
- عقد المقاولة والإشراف الهندسي للبناء الذاتي: وجود عقد مقاولة معتمد مع مقاول مصنف وشهادة إشراف من مكتب استشاري مرخص.
- بوليصة التأمين التكافلي: التأكد من شمول التمويل لوثيقة التأمين ضد العجز الكلي والوفاة وأضرار الهيكل الإنشائي.
الأخطاء الشائعة في التمويل العقاري وكيف يعالجها هذا الداشبورد
- الخلط بين هامش الربح الاسمي ومعدل النسبة السنوي الفعلي (APR): يعلن بعض المسوقين عن فائدة اسمية بنسبة 2.5% بينما يصل الـ APR الحقيقي شاملاً الرسوم والتأمين إلى 4.8%. يعتمد هذا الشيت معدل الـ APR الفعلي في كافة حساباته.
- إغفال حساب التزامات البطاقات الائتمانية: تفترض لوائح ساما استقطاعاً شهرياً إلزامياً بنسبة 5% من إجمالي الحد الائتماني الممنوح للبطاقة حتى لو كان الرصيد غير مستخدم، وهو ما يحسبه تبويب القدرة الائتمانية تلقائياً.
- عدم التخطيط لفجوة السيولة في البناء الذاتي: يصرف البنك الدفعات بعد إتمام كل مرحلة إنشائية وفحصها، مما يتطلب توفير تمويل ذاتي مبدئي لبدء المرحلة التالية قبل استلام دفعة البنك. يوضح تبويب البناء الذاتي هذا التدفق بدقة.
- تجاهل شرط السداد المبكر القانوني: وفق ضوابط ساما، لا يحق للبنك تقاضي أي أرباح مستقبلية عند السداد المبكر، ويقتصر حقه على تعويض كلفة إعادة الاستثمار بما لا يتجاوز أرباح ثلاثة أشهر فقط.
- إهمال رسملة تكاليف الاقتراض للشركات: عدم رسملة فوائد تمويل مشاريع البناء الذاتي يؤدي إلى تشويه قائمة الدخل وتضخيم الخسائر التشغيلية أثناء فترة الإنشاء بالمخالفة لمعيار IAS 23.