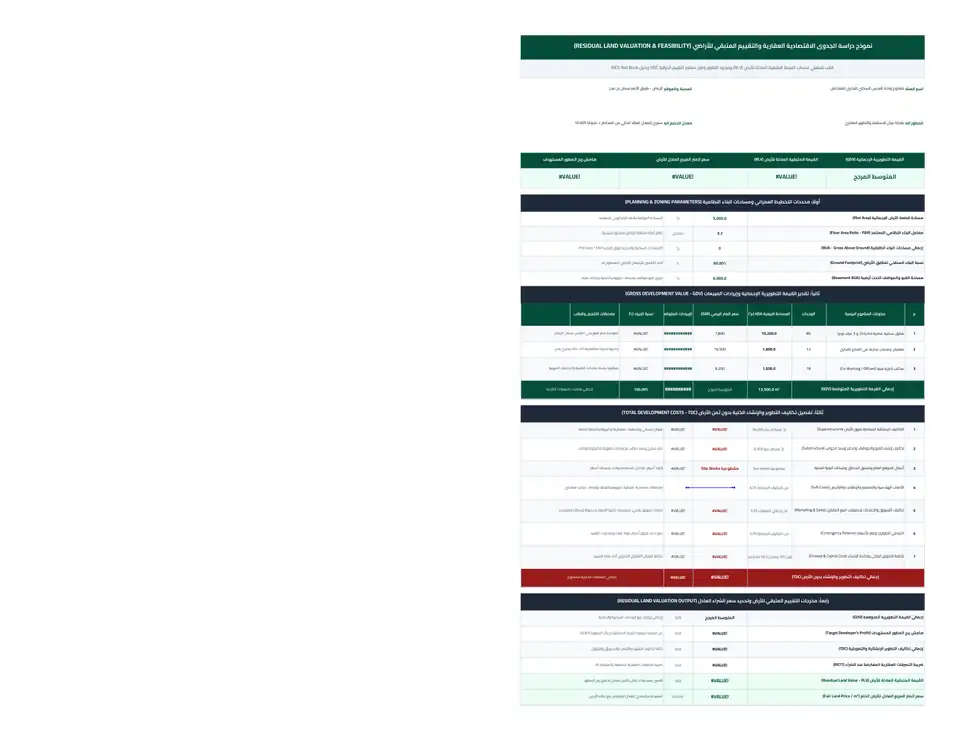
شيت دراسة الجدوى الاقتصادية العقارية والتقييم المتبقي للأراضي إكسيل

إعداد ومراجعة: المكتب الفني الهندسي — بنيان دوكس متوافق مع Excel 2016–365 & Google Sheets معايير التقييم الدولية الصادرة عن مجلس معايير التقييم الدولي (IVS 410: Development Property & Residual Method)
حمل شيت دراسة الجدوى الاقتصادية العقارية والتقييم المتبقي للأراضي RLV إكسيل xlsx بمعادلات نشطة لحساب سعر متر الأرض العادل ومعدل العائد الداخلي IRR وتحليل الحساسية.
جاري تحميل المعاينة التفاعلية الحية لشيت الإكسيل وكافة الصفحات والمعادلات...

تحميل مجاني مباشر

بدون تسجيل بريد • ملف قابل للتعديل

xlsx
شيت_دراسة_الجدوى_العقارية_والتقييم_المتبقي_للأراضي_RLV.xlsx
الحجم: 42 KB • متوافق مع الأوفيس
fx

المعادلات الهندسية ومنطق الحساب المضمن في الشيت

الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):

معادلة القيمة المتبقية العادلة للأرض (Residual Land Value Equation)
\text{RLV} = \text{GDV} - \left( \text{TDC}_{\text{hard}} + \text{TDC}_{\text{soft}} + \text{Finance} + \text{Contingency} + \text{Profit}_{\text{target}} \right)

المعادلة الأساسية لأسلوب المتبقي وفق IVS 410 و RICS؛ وتحدد أقصى ميزانية يمكن تخصيصها لشراء الأرض دون المساس بربح المطور العقاري.

حساب إجمالي مساحات البناء بواسطة معامل البناء (BUA from FAR)
\text{BUA}_{\text{above}} = \text{Plot Area} \times \text{FAR}

المعادلة التخطيطية لحساب المسطحات الطابقية الإجمالية المسموح بناؤها فوق الأرض وفق اشتراطات الأمانة ونظام الارتدادات المعتمد.

معادلة صافي القيمة الحالية للتدفقات النقدية (Net Present Value)
\text{NPV} = \sum_{t=0}^{T} \frac{\text{NCF}_t}{(1 + r)^t}

المعادلة المالية المعتمدة لخصم التدفقات النقدية الدورية (NCF) بمعدل الخصم الدوري r لتحديد الفائض الاستثماري الصافي بالأسعار الحالية.

معادلة معدل العائد الداخلي (Internal Rate of Return - IRR)
0 = \sum_{t=0}^{T} \frac{\text{NCF}_t}{(1 + \text{IRR})^t}

معدل العائد الاستثماري الحقيقي للمشروع الذي تتساوى عنده التدفقات النقدية الداخلة المخصومة مع التدفقات الخارجة.

مقاس الطباعة القياسي A4
معاينة شيت دراسة الجدوى الاقتصادية العقارية والتقييم المتبقي للأراضي إكسيل - التطوير العقاري والاستثمار بصيغة XLSX جاهز للتحميل والتعديل
File: شيت_دراسة_الجدوى_العقارية_والتقييم_المتبقي_للأراضي_RLV.xlsx تحميل الملف الكامل (.XLSX) ←

ما هو شيت دراسة الجدوى الاقتصادية العقارية والتقييم المتبقي للأراضي؟

شيت دراسة الجدوى الاقتصادية العقارية والتقييم المتبقي للأراضي (Real Estate Feasibility & Residual Land Valuation Sheet - RLV) هو أداة مالية وهندسية استراتيجية للمطورين العقاريين، والمستثمرين، وشركات التقييم العقاري المعتمدة، تهدف إلى تحديد السعر الأقصى العادل الذي يجب دفعه لشراء قطعة أرض خام أو استثمارية، بحيث يحقق المطور العقاري هامش الربح المستهدف ومعدل العائد الداخلي المطلوب (Target IRR)، وفقاً للمعايير الدولية للتقييم العقاري IVSC (IVS 410) ودليل الجمعية الملكية للمساحين القانونيين RICS Red Book ومعايير الهيئة السعودية للمقيمين المعتمدين (تقييم).

تُعد طريقة القيمة المتبقية (Residual Method) الطريقة العلمية والمهنية المعتمدة عالمياً لتسعير وتقييم الأراضي المخصصة للتطوير العقاري (Development Land)؛ حيث تفشل المقارنة التقليدية بالسوق في تقدير قيمة الأرض بدقة نظراً لاختلاف اشتراطات البناء، ومعاملات البناء (FAR)، والاستخدامات المسموحة، ونسب التغطية الطابقية.


المعادلة الجوهرية لأسلوب القيمة المتبقية للأرض (RLV Formula)

يقوم أسلوب القيمة المتبقية على المبدأ الاقتصادي القائل بأن قيمة الأرض تساوي القيمة التطويرية الإجمالية للمشروع بعد اكتماله وبيعه، مطروحاً منها كافة تكاليف التطوير الإنشائية والتمويلية والأتعاب وهامش ربح المطور المستهدف:

$$\text{Residual Land Value (RLV)} = \text{GDV} - (\text{Total Development Costs} + \text{Developer's Target Profit})$$

$$\text{Fair Land Price per m}^2 = \frac{\text{RLV}}{\text{Plot Area}}$$

حيث تتكون عناصر المعادلة من:

  1. القيمة التطويرية الإجمالية (Gross Development Value - GDV): إجمالي الإيرادات النقدية المتوقعة من بيع كامل مكونات المشروع العقاري (شقق سكنية، معارض تجارية، مكاتب إدارية، ومواقف) بناءً على دراسة السوق والأسعار السائدة.
  2. تكاليف التطوير الإجمالية (Total Development Costs - TDC): تشمل التكاليف الإنشائية المباشرة (Hard Costs)، وتكاليف القبو والحفر، والأتعاب الهندسية والتراخيص (Soft Costs)، ومصاريف التسويق والعمولات، واحتياطي الطوارئ، وتكلفة التمويل البنكي وفائدة الإنشاء.
  3. هامش ربح المطور المستهدف (Developer's Target Profit): العائد الذي يشترطه المطور العقاري لتعويض مخاطر الاستثمار والجهد الإداري، ويحدد عادة بنسبة 15% إلى 25% من القيمة التطويرية الإجمالية (GDV) أو كنسبة من التكاليف.

مؤشرات الجدوى المالية المطبقة في الشيت

  • معدل العائد الداخلي للمشروع (Project IRR): يقيس معدل الخصم الذي يجعل صافي القيمة الحالية لكافة التدفقات النقدية مساوياً للصفر، ويجب أن يفوق تكلفة رأس المال المرجحة (WACC).
  • صافي القيمة الحالية (Net Present Value - NPV): القيمة الحالية للتدفقات النقدية المستقبلية مخصومة بمعدل 10% سنوياً؛ فإذا كانت موجبة دل ذلك على تحقيق المشروع قيمة مضافة تفوق العائد المطلوب.
  • مضاعف حقوق الملكية (Equity Multiple - MOIC): نسبة إجمالي الأموال المستردة إلى إجمالي رأس المال المالي المستثمر فعلياً (عادة يستهدف 1.5x إلى 2.0x).
  • مصفوفة تحليل الحساسية (Sensitivity Analysis): فحص مرونة المشروع وسعر متر الأرض تجاه انخفاض أسعار البيع بنسبة 5% و 10% مقابل تضخم تكاليف المقاولات بنسبة 5% و 10%.

طريقة الاستخدام وخطوات التطبيق العملي

1

معاينة الشيت وتجربة الأرقام أولاً:

استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.

2

تحميل الشيت وفتحه على جهازك:

قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.

3

إدخال البيانات الأساسية للمشروع:

قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.

4

الطباعة المباشرة بمقاس A4:

تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.

الأسئلة الشائعة حول النموذج

لماذا يُفضل أسلوب القيمة المتبقية (RLV) على أسلوب مقارنة السوق لتقييم أراضي التطوير؟

لأن كل قطعة أرض لها محددات تخطيطية فريدة (مثل معامل البناء FAR، ونسبة الإشغال، والاستخدام المصرح سكني أو تجاري) تؤثر جذرياً في مساحات البناء القابلة للبيع وإيراداتها. أسلوب المتبقي ينظر إلى ما يمكن توليده مالياً من الأرض بعد اكتمال البناء، بينما أسلوب المقارنة قد يقود لقرارات شراء مضللة ومفرطة إذا قارن أراضٍ متباينة في معاملات البناء.

ما هو الفرق بين إجمالي مساحة البناء (BUA) والمساحة البيعية الصافية (NSA)؟

إجمالي مساحة البناء (Built-Up Area - BUA) هي كامل المسطحات الخرسانية المنفذة بما فيها الممرات العامة، الأدراج، غرف المصاعد، والمواقف. أما المساحة البيعية الصافية (Net Sellable Area - NSA) فهي المساحات الخاصة بالوحدات التي يمكن بيعها أو تأجيرها حصراً، وتمثل عادة بين 75% إلى 85% من مساحة البناء فوق الأرض، وتسمى هذه النسبة كفاءة التصميم المعماري (Building Efficiency Ratio).

كيف يؤثر تمويل البنك وقروض التطوير على القيمة المتبقية للأرض؟

تؤدي تكلفة التمويل (الفائدة البنكية ورسوم التسهيلات أثناء فترة التشييد) إلى زيادة إجمالي تكاليف التطوير (TDC). كلما ارتفعت الفائدة البنكية، انخفضت القيمة المتبقية العادلة للأرض (RLV)، مما يستدعي من المطور التفاوض للحصول على سعر شراء أقل للأرض لتعويض تكلفة رأس المال المقترض.

ما هي أهمية مصفوفة تحليل الحساسية الثنائية في قرارات الشراء العقاري؟

توفر مصفوفة الحساسية شبكة أمان استثمارية لصناع القرار؛ حيث تظهر بوضوح كيف يتأثر ربح المطور وسعر الأرض إذا تراجعت أسعار مبيعات العقارات بنسبة 10% أو ارتفعت تكاليف مواد البناء والمقاولات بنسبة 10%، مما يمكن المطور من تقديم عرض شراء يعتمد على السعر الدفاعي للأرض لتفادي التعثر المالي.