شيت شجرة حسابات شركة مقاولات Excel بالترميز ومراكز التكلفة - الإصدار المعتمد
حمل مجاناً شيت شجرة حسابات شركة مقاولات Excel بالترميز المحاسبي الموحد وفق IFRS 15، ومصفوفة مراكز تكلفة المشاريع، ودليل قيود اليومية لربط المستخلصات والضمان.
معيار التقارير المالية الدولي لعقود التشييد والإنشاءات IFRS 15 (Revenue from Contracts with Customers) ، معايير الهيئة السعودية للمحاسبين والمراجعين (SOCPA) والكود المحاسبي الموحد للشركات ، معيار الأدوات المالية والتصنيف المحاسبي للذمم المدينة والضمانات IFRS 9 ، لوائح وأنظمة ضريبة القيمة المضافة (VAT) وضريبة الخصم والإضافة (Withholding Tax)
Office 365 & Excel & Sheets
معاينة حقيقية لورقة العمل وجداول الحساب المعتمدة
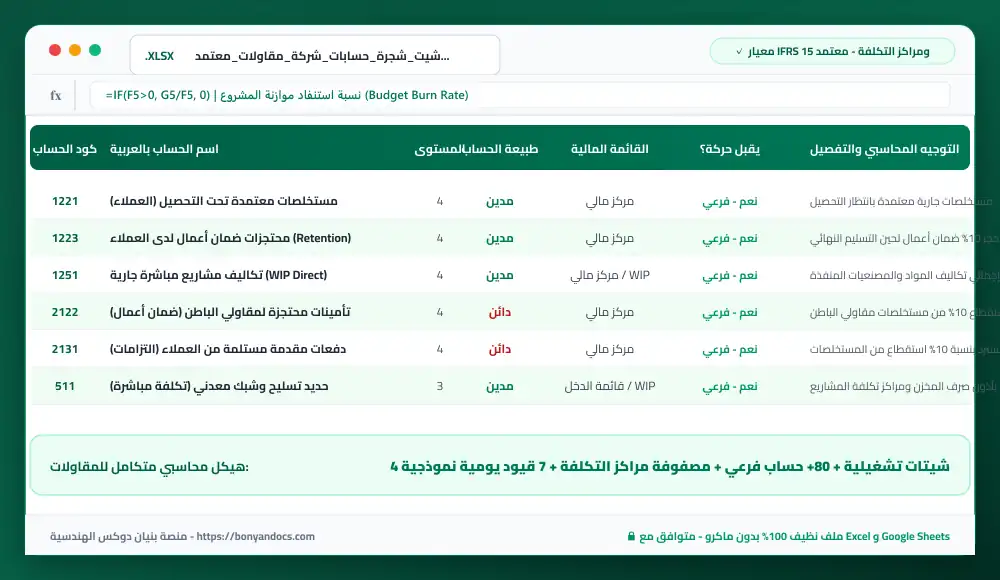
تحميل مجاني مباشر بنقرة واحدة • معادلات مفعلة وجاهزة للعمل الفوري • خالٍ تماماً من أكواد الماكرو
الكميات والمعدلات الحسابية في هذا النموذج مبنية طبقاً للأصول الهندسية القياسية. يتضمن ملف الإكسيل شيت «بيانات المشروع والأسعار» المستقل، حيث تكون جميع فئات الأسعار استرشادية لمتوسطات السوق، ويمكنك تعديلها واختيار العملة المناسبة لمشروعك لتحديث المقايسة والحسابات فورياً بالمعادلات.
المعادلات الهندسية المضمنة في خلايا الشيت
معادلة الاعتراف بإيراد العقود التراكمي دورياً (Percentage of Completion - POC)
إيراد الفترة = (التكلفة الفعلية المنصرفة ÷ إجمالي التكاليف المقدرة) × قيمة العقد - إيرادات الفترات السابقة التطبيق العملي لمعيار IFRS 15 لحساب إيراد كل فترة مالية بناءً على نسبة الإنجاز الفعلي للتكاليف المباشرة المعتمدة (Input Cost Method).
معادلة انحراف تكلفة المشروع المباشرة (Direct Cost Variance)
Cost Variance = الموازنة التقديرية المباشرة (Budget) - التكلفة الفعلية المنصرفة (Actual Cost) تحديد وفر التكاليف الموقعية (قيمة موجبة) أو تجاوز التكاليف وعجز الموازنة (قيمة سالبة) لكل بند ومركز تكلفة مشروع.
معادلة رصيد تكاليف مشاريع تحت التنفيذ (Work In Progress - WIP Balance)
WIP = رصيد أول المدة + مواد خام منصرفة + مستخلصات مقاولي باطن + أجور عمالة موقعية + تشغيل معدات - تكاليف العمليات المحملة لقائمة الدخل حصر وتجميع كافة المصاريف والتكاليف المباشرة الميدانية في حساب الأصول المتداولة (125) لحين الاعتراف بالإيراد وتحويلها لتكلفة نشاط جارية.
معادلة القيد المحاسبي المركب لمستخلص مقاول الباطن (Subcontractor Net Payable)
صافي المستحق بالشيك = إجمالي الأعمال المنجزة (مدين 52) - استرداد دفعة مقدمة 10% (دائن 1231) - حجز ضمان أعمال 10% (دائن 2122) - ضريبة خصم 1% (دائن 2143) موازنة الطرف المدين للقيد المحاسبي مع الأطراف الدائنة لضمان دقة الذمم وتوريد الاستقطاعات النظامية وحجز تأمينات الجودة.
مثال تطبيقي رقمي محلول: دورة محاسبية متكاملة لمشروع مقاولات وفق معايير IFRS 15
1. إثبات استلام الدفعة المقدمة 10% وإصدار خطاب الضمان
2. تسجيل التكاليف المباشرة الفعلية المنصرفة للمشروع (WIP)
3. حساب نسبة الإنجاز والاعتراف بإيراد الفترة وفق معيار IFRS 15
4. إثبات مستخلص العميل الأول المعتمد (IPC No. 1)
قائمة الفحص والاستلام الهندسي الموقعي (Site QC Checklist)
- ✓ التحقق من عدم توجيه أي فاتورة مشتريات أو مستخلص مقاول باطن دون تحديد كود مركز التكلفة الخاص بالمشروع (Cost Center).
- ✓ مطابقة رصيد حساب (محتجزات ضمان أعمال لدى العملاء 1223) مع سجل خطابات التسليم الابتدائي وتواريخ انقضاء فترة الصيانة.
- ✓ مراجعة رصيد حساب (تأمينات محتجزة لمقاولي الباطن 2122) والتأكد من عدم رد أي مبالغ ضمان إلا بموجب محضر استلام موقع من مهندس الموقع ومدير المشروع.
- ✓ مطابقة حسابات البنوك وخطابات الضمان (دفعة مقدمة، حسن تنفيذ) دورياً مع إشعارات البنك وخصم عمولات التجديد في مواعيدها.
- ✓ التحقق من صحة احتساب إيرادات العقود وفق معيار IFRS 15 بمطابقة التكاليف الفعلية مع نسب الإنجاز الهندسي المعتمدة من الاستشاري لتفادي تضخيم الأرباح.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
الخطأ الشائع: تسجيل مبالغ الدفعات المقدمة المستلمة من العملاء كإيراد فوري في قائمة الدخل عند استلامها.
الحل الهندسي المعتمد: الدفعات المقدمة تمثل التزاماً تعاقدياً على الشركة وليست إيراداً؛ يجب إثباتها في حساب الالتزامات المتداولة (2131) ولا تحول لإيراد إلا بموجب نسب الإنجاز الفعلية بالمستخلصات.
الخطأ الشائع: خلط المصاريف الإدارية والعمومية للمقر الرئيسي مع التكاليف المباشرة للمشاريع التشييدية.
الحل الهندسي المعتمد: يؤدي الخلط إلى تشويه تقييم ربحية المشاريع وإخفاء خسائر العمليات؛ لذلك يعزل الشيت تكاليف المشاريع في المستوى (5) والمصاريف الإدارية في المستوى (6).
الخطأ الشائع: إهمال فتح حسابات فرعية مستقلة لكل مقاول باطن وتجميع كافة المستخلصات في حساب إجمالي واحد.
الحل الهندسي المعتمد: يتسبب ذلك في ارتباك كشوف الحسابات وفقدان تتبع استقطاعات الدفعة المقدمة وضمان الأعمال؛ يوفر الشيت دليلاً شجرياً مفصلاً يتيح التفريد التحليلي لكل مقاول.
المواصفات الفنية وجاهزية التشغيل
| نوع وصيغة الملف التشغيلي | Microsoft Excel (.xlsx) بالمعادلات النشطة 100% |
| حجم الملف الدقيق | 28 كيلوبايت (خفيف وسريع الفتح) |
| هيكل التبويبات البرمجية | 4 أوراق عمل متكاملة (إعدادات الشركة، الدليل الشجري، مراكز التكلفة، القيود) |
| هيكل التكويد والترميز | ترميز هرمي ذكي 5 مستويات (الأصول 1، الالتزامات 2، الملكية 3، الإيرادات 4، التكاليف 5، العمومية 6) |
| مصفوفة مراكز التكلفة (Cost Centers) | مربوطة بمعادلات احتساب الانحراف المالي المباشر (Budget vs. Actual Variance) |
| دليل قيود اليومية النموذجية | 7 قيود مركبة تشمل الدفعة المقدمة، المستخلصات، الخامات، إهلاك المعدات، وتسوية العهد |
| جاهزية الطباعة وتوجيه الشيت | اتجاه عربي كامل (RTL) مع ضبط هوامش وتكرار رؤوس الصفوف للطباعة A4 |
دليل الاستخدام وخطوات التطبيق بالموقع والمكتب الفني
- تحميل الشيت وفتحه: قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة أي إصدار حديث من Microsoft Excel أو Google Sheets.
- إدخال البيانات الأساسية: قم بتعديل اسم المشروع، التاريخ، وأسماء المهندسين في الترويسة الرئيسية. الخلايا المظللة بالألوان الفاتحة هي المخصصة لإدخال الأرقام فقط.
- مراقبة التحديث التلقائي: لا تعدل الخلايا التي تحتوي على معادلات (مثل الإجماليات، الأوزان، أو نسب الاستقطاع)؛ حيث تُحسب تلقائياً.
- المعاينة والطباعة المباشرة: تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF معتمدة.
الأسئلة الشائعة والأجوبة الهندسية المعتمدة
ما هي المستويات الهرمية الخمسة المعتمدة في شجرة حسابات المقاولات بهذا الشيت؟ ▼
تتكون الشجرة من: المستوى 1 (الحسابات الرئيسية الخمسة: أصول، التزامات، حقوق ملكية، إيرادات، تكاليف، ومصاريف إدارية)، المستوى 2 (الحسابات العامة مثل الأصول المتداولة)، المستوى 3 (الحسابات التجميعية مثل النقدية وما في حكمها)، المستوى 4 (الحسابات المساعدة)، والمستوى 5 (الحسابات التحليلية الفرعية التي تقبل الحركات اليومية المباشرة).
كيف يتم ربط قيود اليومية بمراكز التكلفة في الشيت؟ ▼
تتضمن ورقة العمل الخاصة بقيود اليومية عموداً مستقلاً لكود مركز التكلفة (مثل CC-101, CC-102)، بحيث يتم ترحيل كل قيد مصروف أو شراء خامات تلقائياً لمصفوفة مراكز التكلفة لمقارنة المصروف الفعلي مع الموازنة التقديرية (Budget vs Actual).
كيف يعالج الشيت حسابات خطابات الضمان المصرفية (Letters of Guarantee)؟ ▼
يخصص الشيت حسابات مستقلة للأصول غير المتداولة (خطابات ضمان غير مسيلة كتأمينات طويلة الأجل 112)، وحسابات للغطاء النقدي المجمد لدى البنوك (1215)، وحسابات للمصاريف البنكية وعمولات الإصدار والتجديد (63).
ما هي المعالجة المحاسبية الصحيحة لمحتجز ضمان أعمال مقاول الباطن (Retention)؟ ▼
يُخصم محتجز الضمان (عادة 10% أو 5%) من قيمة الأعمال المنفذة في كل مستخلص، ويُقيد في الطرف الدائن لحساب (2122 - تأمينات محتجزة لمقاولي الباطن)، ولا يُصرف له إلا بعد إنهاء فترة الصيانة والتسليم النهائي للمشروع.
هل الشيت متوافق مع متطلبات ضريبة القيمة المضافة (VAT) في السعودية ومصر والإمارات؟ ▼
نعم، يفصل الشيت بدقة بين ضريبة القيمة المضافة على المبيعات والمستخلصات (Output VAT دائن 2141) وضريبة المدخلات على فواتير المشتريات والموردين (Input VAT مدين 2142) لتسهيل إعداد الإقرار الضريبي الدوري وحساب صافي الضريبة المستحقة للسداد.
جاري تجهيز نسختك المعتمدة وتحميلها تلقائياً...
يبدأ التنزيل تلقائياً خلال 3 ثوانٍ
عذراً، لقد استنفدت الحد اليومي الأقصى (10 ملفات كل 24 ساعة)
لحماية حقوق المنصة من محاولات السحب الآلي، تم تعليق التحميل لهذا الـ IP مؤقتاً ويتجدد رصيدك تلقائياً غداً.
يمكنك التواصل معنا عبر الرابط أدناه إذا كنت بحاجة لمزيد من الملفات أو الدعم الفني.