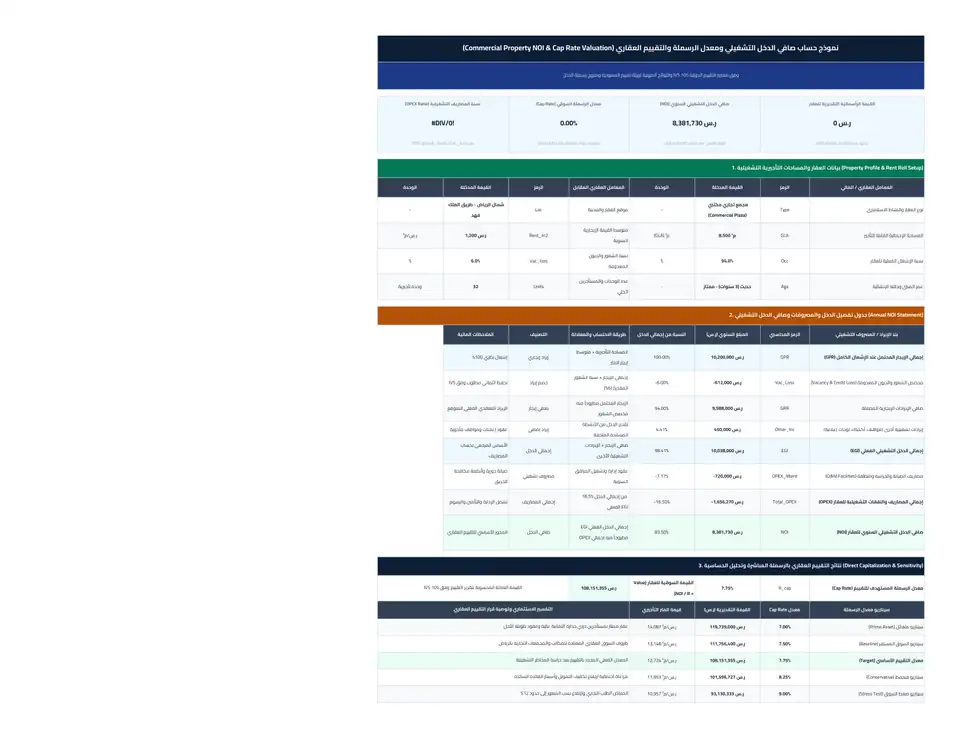
شيت حساب صافي الدخل التشغيلي ومعدل الرسملة والتقييم العقاري إكسيل

إعداد ومراجعة: المكتب الفني الهندسي — بنيان دوكس متوافق مع Excel 2016–365 & Google Sheets معايير التقييم الدولية - منهج الدخل والرسملة المباشرة (IVS 105: International Valuation Standards - Valuation Approaches)
حمل شيت حساب صافي الدخل التشغيلي (NOI) ومعدل الرسملة (Cap Rate) والتقييم العقاري بالتدفقات النقدية DCF إكسيل وفق IVS 105 واللوائح المهنية لتقييم.
جاري تحميل المعاينة التفاعلية الحية لشيت الإكسيل وكافة الصفحات والمعادلات...

تحميل مجاني مباشر

بدون تسجيل بريد • ملف قابل للتعديل

xlsx
شيت_حساب_صافي_الدخل_التشغيلي_ومعدل_الرسملة_والتقييم_العقاري_IVS_Taqyeem.xlsx
الحجم: 28 KB • متوافق مع الأوفيس
fx

المعادلات الهندسية ومنطق الحساب المضمن في الشيت

الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):

معادلة الرسملة المباشرة لتحديد القيمة السوقية (Direct Capitalization Formula)
V_{\text{market}} = \frac{\text{NOI}_1}{R_{\text{cap}}} = \frac{\text{EGI} - \text{Total OPEX}}{R_{\text{cap}}} \quad (\text{SAR})

المعادلة الأساسية لمنهج الدخل وفق معايير IVS 105؛ حيث: NOI_1 صافي الدخل التشغيلي المتوقع للسنة القادمة، و R_cap معدل الرسملة السوقي المشتق من الصفقات العقارية المماثلة.

حساب إجمالي الدخل الفعلي (Effective Gross Income - EGI)
\text{EGI} = \text{GPR} \times (1 - V_r) + \text{Other Income}

صيغة حساب الدخل المحقق فعلياً؛ حيث: GPR إجمالي الإيجار المحتمل عند إشغال 100%، V_r نسبة مخصص الشغور ومخاطر عدم التحصيل (عادة 5% إلى 8%)، و Other Income الإيرادات المساندة من المواقف واللوحات الإعلانية.

حساب القيمة النهائية بالتخارج في نموذج DCF (Terminal Value at Year 10)
\text{Terminal Value} = \frac{\text{NOI}_{11}}{R_{\text{exit}}} = \frac{\text{NOI}_{10} \times (1 + g)}{R_{\text{exit}}} \quad (\text{SAR})

صيغة حساب القيمة البيعية للعقار في نهاية الأفق الاستثماري في السنة العاشرة؛ حيث g معدل النمو الإيجاري المتوقع، و R_exit معدل رسملة التخارج المتحفظ (عادة أعلى من Cap Rate الدخول بـ 50 نقطة أساس).

مقاس الطباعة القياسي A4
معاينة شيت حساب صافي الدخل التشغيلي ومعدل الرسملة والتقييم العقاري إكسيل - التطوير العقاري والاستثمار بصيغة XLSX جاهز للتحميل والتعديل
File: شيت_حساب_صافي_الدخل_التشغيلي_ومعدل_الرسملة_والتقييم_العقاري_IVS_Taqyeem.xlsx تحميل الملف الكامل (.XLSX) ←

ما هو شيت حساب صافي الدخل التشغيلي ومعدل الرسملة والتقييم العقاري (NOI & Cap Rate Valuation Sheet)؟

شيت حساب صافي الدخل التشغيلي ومعدل الرسملة والتقييم العقاري للأصول المدرة للدخل (Commercial Property Net Operating Income & Cap Rate Valuation Sheet) هو الأداة المالية والاستثمارية الفاصلة التي يعتمد عليها المقيمون العقاريون المهنيون، مدراء صناديق الاستثمار العقاري المتداولة (REITs)، محللو الاستحواذ والتطوير العقاري، والبنوك التجارية لتقييم المجمعات التجارية، الأبراج المكتبية، المستودعات اللوجستية، والمباني السكنية المدرة للدخل وفق معايير التقييم الدولية (IVS 105)، واللوائح المهنية للهيئة السعودية للمقيمين (تقييم)، ومنهج رسملة الدخل (Income Capitalization Approach).

يقوم الشيت بأتمتة التسلسل المحاسبي العقاري المتبع دولياً وفق المعايير؛ بدءاً من حصر المساحات القابلة للتأجير (Gross Leasable Area - GLA) وجدول عقود المستأجرين (Rent Roll)، واحتساب إجمالي الإيجار المحتمل عند الإشغال الكامل (GPR)، وخصم مخصص الشغور ومخاطر الائتمان (Vacancy & Credit Loss)، وإضافة الإيرادات التشغيلية الأخرى، للوصول إلى إجمالي الدخل التشغيلي الفعلي (Effective Gross Income - EGI). ثم يخصم الشيت كافة النفقات التشغيلية المباشرة (OPEX) لاشتقاق صافي الدخل التشغيلي الحقيقي (NOI)، وتطبيق أسلوب الرسملة المباشرة (Direct Capitalization Method) وأسلوب التدفقات النقدية المخصومة لعشر سنوات (10-Year DCF) لتحديد القيمة السوقية العادلة للعقار وقيمة التخارج الاستثماري ومعدل العائد الداخلي (IRR).


الركائز الفنية لمنهج رسملة الدخل وفق معايير IVS و تقييم

يقوم تقييم العقارات المدرة للدخل على 4 مراحل محاسبية ورياضية مترابطة:

  1. اشتقاق صافي الدخل التشغيلي (Derivation of Net Operating Income - NOI): يُحظر في التقييم العقاري المهني خصم أقساط خدمة الدين (الفوائد البنكية وأقساط القروض) أو إهلاك الأصول أو مصاريف الضرائب الشخصية للمالك من حساب الـ NOI؛ حيث يقتصر فقط على خصم المصاريف التشغيلية اللازمة لاستدامة العقار (إدارة المرافق، الصيانة الوقائية، التأمين، رسوم النظافة والحراسة، ومخصص استبدال الأصول الرأسمالية الخفيفة)، ليعبر الـ NOI بدقة عن الأداء المالي الذاتي للأصل العقاري.

  2. طريقة الرسملة المباشرة ومعدل الرسملة (Direct Capitalization & Cap Rate): تُحسب القيمة الرأسمالية للعقار بقسمة صافي الدخل التشغيلي للسنة القادمة على معدل الرسملة السوقي المماثل ($V = \frac{\text{NOI}}{R}$)؛ ويُستخلص معدل الرسملة من صفقات البيع والشراء الفعلية المسجلة في السوق للعقارات المشابهة في نفس النطاق الجغرافي؛ حيث يتراوح معدل الـ Cap Rate للمكاتب الممتازة والمجمعات التجارية في الرياض والمدن الرئيسية بين 7.25% إلى 8.25%.

  3. تحليل التدفقات النقدية المخصومة لعشر سنوات (10-Year DCF Valuation): عندما تكون عقود الإيجار غير مستقرة أو تتضمن تصاعداً سنوياً في القيمة الإيجارية (Rent Escalation بنسبة 2.5% إلى 3%)، يتم بناء جدول تدفقات نقدية تفصيلي لـ 10 سنوات مخصومة بمعدل عائد مستهدف (Discount Rate 10%)، مع رسملة دخل السنة الحادية عشرة بمعدل رسملة التخارج (Exit Cap Rate) لاحتساب القيمة النهائية للأصل (Terminal Value).

  4. مصفوفة اختبار الحساسية ومخاطر الفائدة (Sensitivity & Stress Testing): يتضمن النموذج جدول اختبار حساسية يوضح أثر صعود أو هبوط معدل الرسملة بمقدار 25 إلى 75 نقطة أساس على تقييم العقار وقيمة المتر التأجيري، وهو ما يمكن المستثمرين ولجان الائتمان بالبنوك من اختبار متانة الأصل أمام تقلبات أسعار الفائدة وتكاليف التمويل البنكي.

طريقة الاستخدام وخطوات التطبيق العملي

1

معاينة الشيت وتجربة الأرقام أولاً:

استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.

2

تحميل الشيت وفتحه على جهازك:

قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.

3

إدخال البيانات الأساسية للمشروع:

قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.

4

الطباعة المباشرة بمقاس A4:

تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.

الأسئلة الشائعة حول النموذج

ما هو الفرق بين إجمالي الدخل الإيجاري وصافي الدخل التشغيلي (NOI)؟

إجمالي الدخل الإيجاري (GPR) هو القيمة النظرية لكافة عقود الإيجار بافتراض إشغال العقار بنسبة 100% دون شغور ودون خصم أي مصاريف، بينما صافي الدخل التشغيلي (NOI) هو الدخل الفعلي المتبقي بعد خصم نسبة الشغور والديون المعدومة، وخصم كافة مصاريف التشغيل والصيانة والإدارة والتأمين.

كيف يتم تحديد معدل الرسملة (Cap Rate) المناسب لتقييم عقار تجاري؟

يحدد المقيم العقاري معدل الرسملة بالرجوع إلى صفقات البيع الفعلية المنفذة في السوق لعقارات مماثلة في نفس المنطقة ونفس نوع النشاط (Market Extraction)، مع الأخذ في الاعتبار جودة المستأجرين، مدة عقود الإيجار، عمر المبنى وحالته الإنشائية، ومستوى أسعار الفائدة والتمويل السائد.

لماذا لا يتم إدراج أقساط التمويل البنكي (خدمة الدين) ضمن مصاريف تشغيل العقار؟

تستبعد أقساط القروض والفوائد البنكية عمداً من حساب NOI لأن التقييم العقاري يهدف لقياس القيمة العادلة للأصل العقاري بحد ذاته وبشكل مستقل عن الهيكل التمويلي أو الملاءة المالية للمالك الحالي، بينما يتم إدراج خدمة الدين لاحقاً فقط في حساب التدفقات النقدية السهمية (Cash Flow to Equity).

متى يجب استخدام طريقة التدفقات النقدية المخصومة (DCF) بدلاً من الرسملة المباشرة؟

تستخدم الرسملة المباشرة عندما تكون تدفقات العقار مستقرة ونسبة الإشغال ثابتة، بينما يلزم استخدام أسلوب التدفقات النقدية المخصومة (DCF) عند وجود عقود إيجارية متفاوتة المدد، أو تصاعد إيجاري دوري، أو نسب شغور متقلبة، أو عقارات قيد التطوير وإعادة التأجير.