نموذج عقد تأسيس شركة ذات مسؤولية محدودة (LLC) وشركة تضامن وتوصية بسيطة ومحضر جمعية عامة غير عادية Word و PDF
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعايير الهندسية وأكواد الفحص المضمنة
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
\text{Ownership \%} = \left( \frac{\text{Partner Cash Shares} + \text{Partner In-Kind Shares}}{\text{Total Company Shares}} \right) \times 100\% تحدد النسبة المئوية لملكية كل شريك في رأس المال، والتي تُبنى عليها قوته التصويتية في الجمعية العامة ونصيبه من الأرباح الصافية القابلة للتوزيع.
S_{\text{allocated}, i} = S_{\text{offered}} \times \left( \frac{\text{Shares}_i}{\sum \text{Shares}_{\text{exercising partners}}} \right) عند رغبة شريك في بيع حصصه للغير وممارسة أكثر من شريك لحق الاسترداد خلال المهلة النظامية (30 يوماً)، تُقسم الحصص المعروضة بينهم بنسبة حصة كل منهم في رأس المال.
P_{\text{dist}} = P_{\text{net after tax/zakat}} \times (1 - r_{\text{reserve}}) \quad , \quad D_i = P_{\text{dist}} \times \text{Ownership \%}_i تحسب صافي الأرباح السنوية القابلة للتوزيع على الشركاء بعد خصم الزكاة أو الضريبة وتجنيب نسبة الاحتياطي الاتفاقي أو النظامي المقررة في عقد التأسيس.
\text{Loss Ratio} = \frac{\text{Accumulated Losses}}{\text{Paid-Up Share Capital}} \ge 50.0\% المؤشر النظامي الإلزامي (المادة 181 من نظام الشركات السعودي والمادة 129 من قانون الشركات المصري) الذي يوجب على المدير دعوة الشركاء خلال 60 يوماً للنظر في استمرار الشركة وتغطية الخسائر أو حلها.
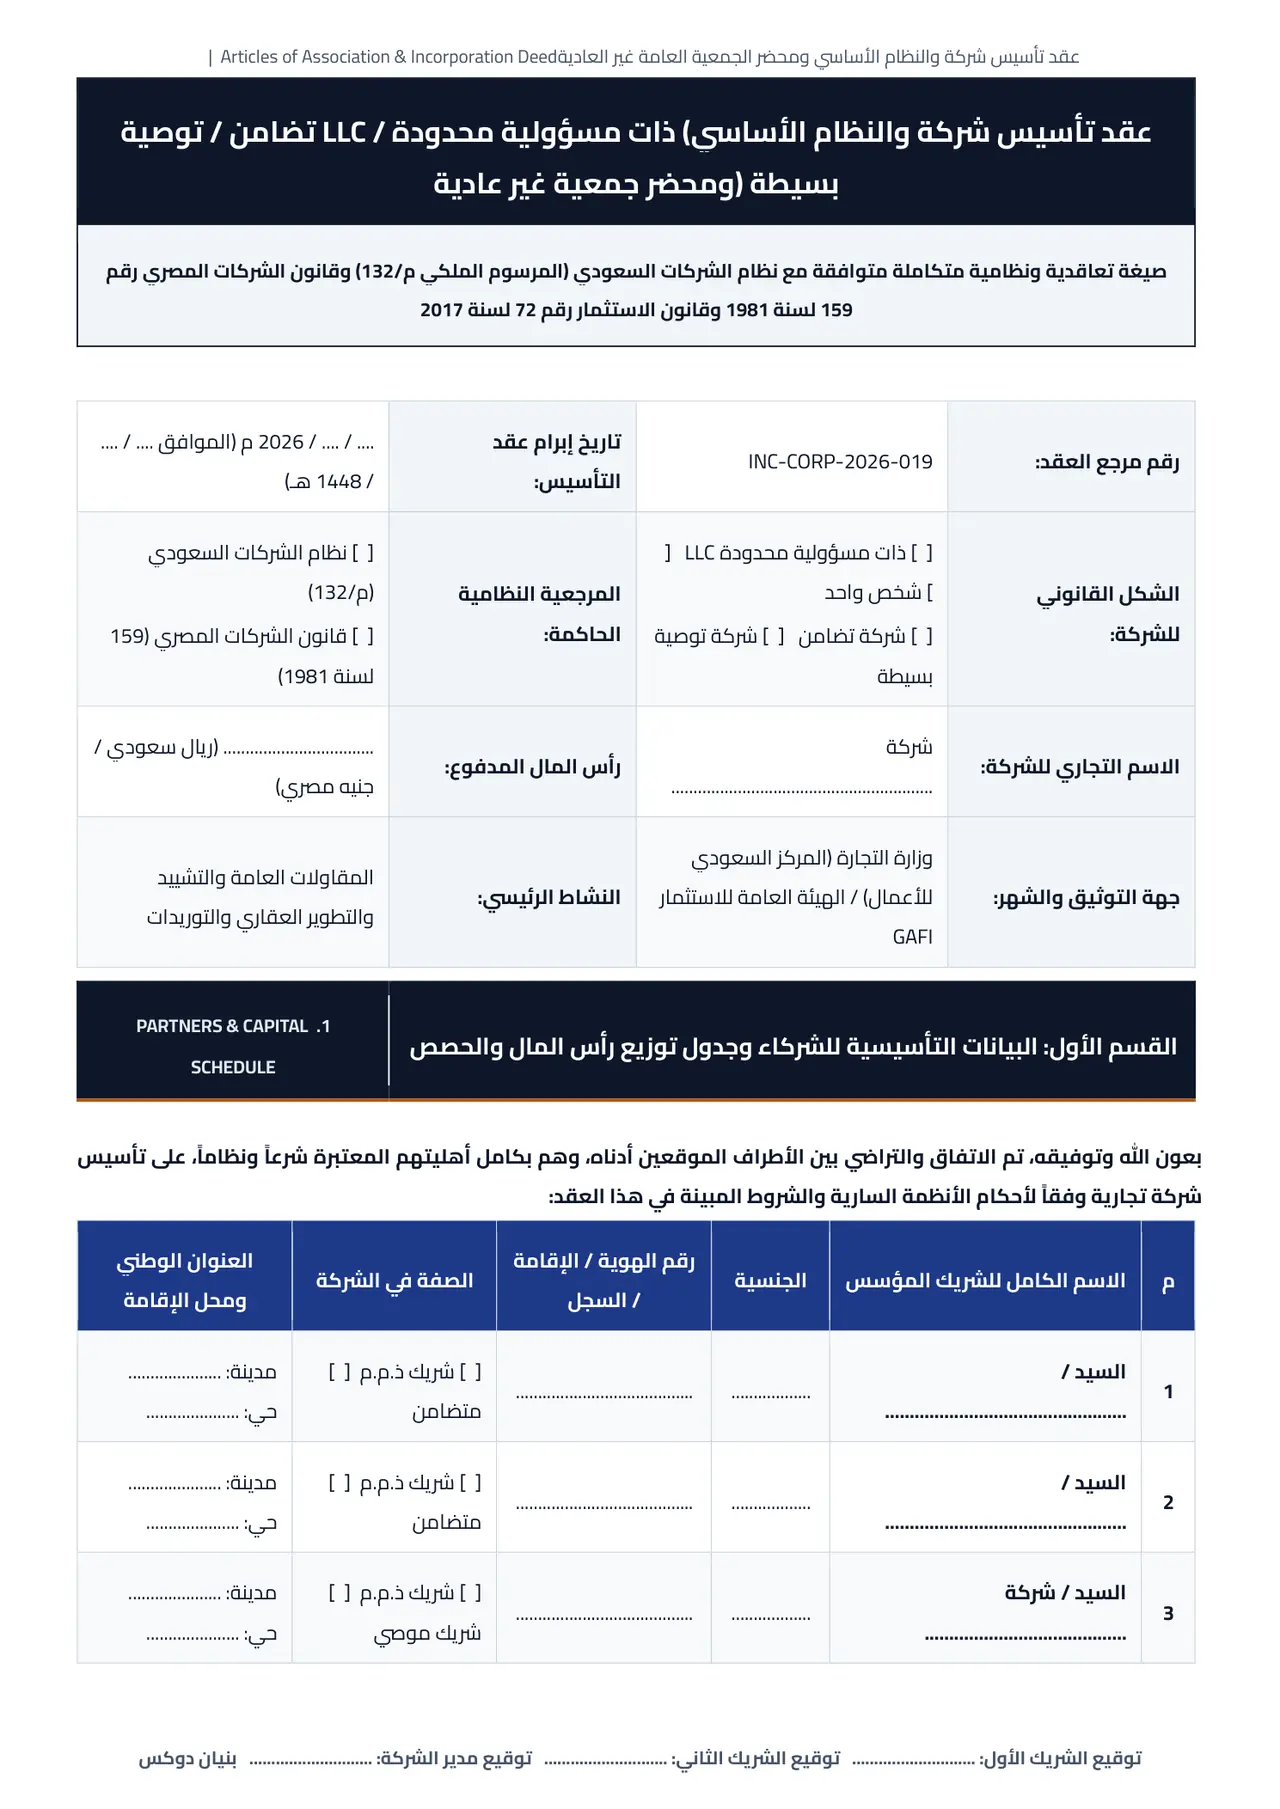
معاينة تخطيط المستند للطباعة (.DOCX)
مثال تطبيقي رقمي: هيكلة رأس المال والحصص وحساب توزيع الأرباح وحق الاسترداد لشركة مقاولات ذات مسؤولية محدودة برأس مال 2,000,000 ريال
1. تحديد عدد الحصص ونسب الملكية والتصويت لكل شريك
2. حساب الاحتياطي وصافي الربح القابل للتوزيع على الشركاء
3. حساب النصاب النظامي لقرارات الجمعية العامة العادية وغير العادية
طريقة الاستخدام وخطوات التطبيق العملي
تحميل المستند وفتحه:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Word أو Google Docs.
إدخال بيانات الفحص والمشروع:
قم بتعديل اسم المشروع ورقم النموذج وتاريخ وموقع المعاينة في الترويسة وجدول البيانات.
تعبئة بنود المعاينة والاعتماد:
راجع بنود الفحص الموقعي وسجل التقييم الهندسي مع تدوين ملاحظات الاستشاري المشرف.
الطباعة والتوقيع الميداني:
المستند منسق ليلائم مقاس A4، جاهز للطباعة المباشرة والتوقيع وختم الشركة بالموقع.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من مطابقة الاسم التجاري المختار لضوابط وزارة التجارة وعدم التباسه مع اسم شركة قائمة.
- ✓ تحديد قيمة الحصص النقدية والعينية بدقة، وإرفاق تقرير تقييم مقيم مؤهل للحصص العينية (كالمعدات أو العقارات).
- ✓ النص بوضوح في المادة (7) على حدود صلاحيات المدير في الاقتراض البنكي وإصدار الكفالات وبيع أو رهن عقارات الشركة.
- ✓ مراجعة نصاب التصويت في الجمعية العامة العادية (> 50%) والجمعية غير العادية (>= 75%) لتعديل عقد التأسيس.
- ✓ التفرقة الواضحة في شركات التوصية البسيطة بين الشريك المتضامن (المدير) والشريك الموصي لمنع انقلابه إلى شريك متضامن.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• منح مدير الشركة صلاحيات مطلقة غير مقيدة للاقتراض البنكي أو رهن أصول الشركة دون سقف مالي
الأثر المتوقع: قد يلتزم المدير بقروض أو كفالات ضخمة باسم الشركة ترهق ذمتها المالية دون علم أو موافقة مسبقة من الشركاء.
الحل الهندسي: تقييد صلاحية الاقتراض أو الرهن أو بيع الأصول الثابتة في المادة (7) باشتراط موافقة كتابية من الشركاء المالكين لـ 75% من رأس المال.
• تدخل الشريك الموصي (في شركة التوصية البسيطة) في التوقيع على العقود الخارجية أو إدارة الشركة أمام الغير
الأثر المتوقع: يسقط عنه وصف الشريك الموصي المحدود المسؤولية بقوة القانون، ويصبح مسؤولاً بالتضامن في كافة أمواله الخاصة عن ديون الشركة.
الحل الهندسي: حصر الإدارة الخارجية والتوقيع في الشركاء المتضامنين فقط، واكتفاء الشريك الموصي بالرقابة الداخلية والاطلاع على الحسابات.
• إغفال النص على مهلة وآلية تقييم الحصص عند ممارسة الشركاء لحق الاسترداد (الأولوية)
الأثر المتوقع: نشوب نزاعات حول سعر الحصة وطريقة سدادها عند رغبة أحد الشركاء في التخارج وبيع حصته.
الحل الهندسي: ينص النموذج في المادة (6) على مهلة محددة (30 يوماً) وتوزيع الحصص المستردة بنسبة ملكية كل شريك.
الأسئلة الشائعة حول النموذج
ما الفرق الجوهري بين الشركة ذات المسؤولية المحدودة (LLC) وشركة التضامن؟
في الشركة ذات المسؤولية المحدودة (LLC)، تكون ذمة الشركة المالية مستقلة تماماً عن الذمم المالية للشركاء، ولا يُسأل الشريك عن ديون الشركة وخسائرها إلا في حدود حصته في رأس المال فقط، ولا يكتسب الشريك صفة التاجر. أما في شركة التضامن، فإن الشركاء المتضامنين يكونون مسؤولين شخصياً وبالتضامن في جميع أموالهم الخاصة عن سداد ديون والتزامات الشركة، ويكتسب كل شريك متضامن صفة التاجر بقوة القانون.
ما الفرق بين الشريك المتضامن والشريك الموصي في شركة التوصية البسيطة؟
الشريك المتضامن هو الذي يتولى إدارة الشركة وتمثيلها أمام الغير ويكون مسؤولاً بالتضامن في أمواله الخاصة عن كافة ديون الشركة. بينما الشريك الموصي هو ممول يساهم بحصة في رأس المال فقط، وتقتصر مسؤوليته عن الخسائر على مقدار حصته دون أن تمتد لأمواله الخاصة، بشرط ألا يتدخل في أعمال الإدارة الخارجية المتصلة بالغير.
ما هو حق الاسترداد (الأولوية) للشركاء عند بيع الحصص في الشركة ذات المسؤولية المحدودة؟
حق الاسترداد هو حق نظامي يمنح الشركاء الحاليين الأولوية في شراء حصص الشريك الراغب في البيع لطرف أجنبي عن الشركة؛ حيث يلتزم الشريك البائع بإخطار باقي الشركاء عبر مدير الشركة بسعر وشروط البيع، ويحق للشركاء استرداد الحصة بذات السعر خلال 30 يوماً للحفاظ على الطابع المغلق للشركة ومنع دخول غرباء غير مرغوب فيهم.
متى يجب عقد جمعية عامة غير عادية للشركاء وما النصاب اللازم لقراراتها؟
تُعقد الجمعية العامة غير العادية عند الحاجة لإجراء أي تعديل على بنود عقد التأسيس أو النظام الأساسي، مثل: زيادة أو تخفيض رأس المال، دخول شريك جديد أو خروج شريك، تغيير نشاط الشركة أو اسمها، تعديل صلاحيات المدير، أو البت في استمرار الشركة عند بلوغ خسائرها نصف رأس المال. ويشترط لصحة قراراتها موافقة الشركاء المالكين لنسبة 75% (ثلاثة أرباع) من رأس المال على الأقل.