شيت تحليل أسعار البنود الهندسية وتفكيك التكلفة المباشرة وغير المباشرة للمقايسات (Unit Rate Breakdown Analysis) إكسيل
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
Dry_Cost_per_Unit = Σ [ Qty_net_i × (1 + Waste_%_i) × Material_Price_i ] + ( Daily_Crew_&_Equip_Cost / Daily_Crew_Output ) K_markup = 1 + ( Site_OH_% + HO_G&A_% + Bonds_&_Ins_% + Financing_% + Risk_% + Statutory_% + Target_Profit_% ) Selling_Unit_Rate = Dry_Cost_per_Unit × K_markup = Dry_Cost + Indirect_Overhead_per_Unit + Profit_per_Unit معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
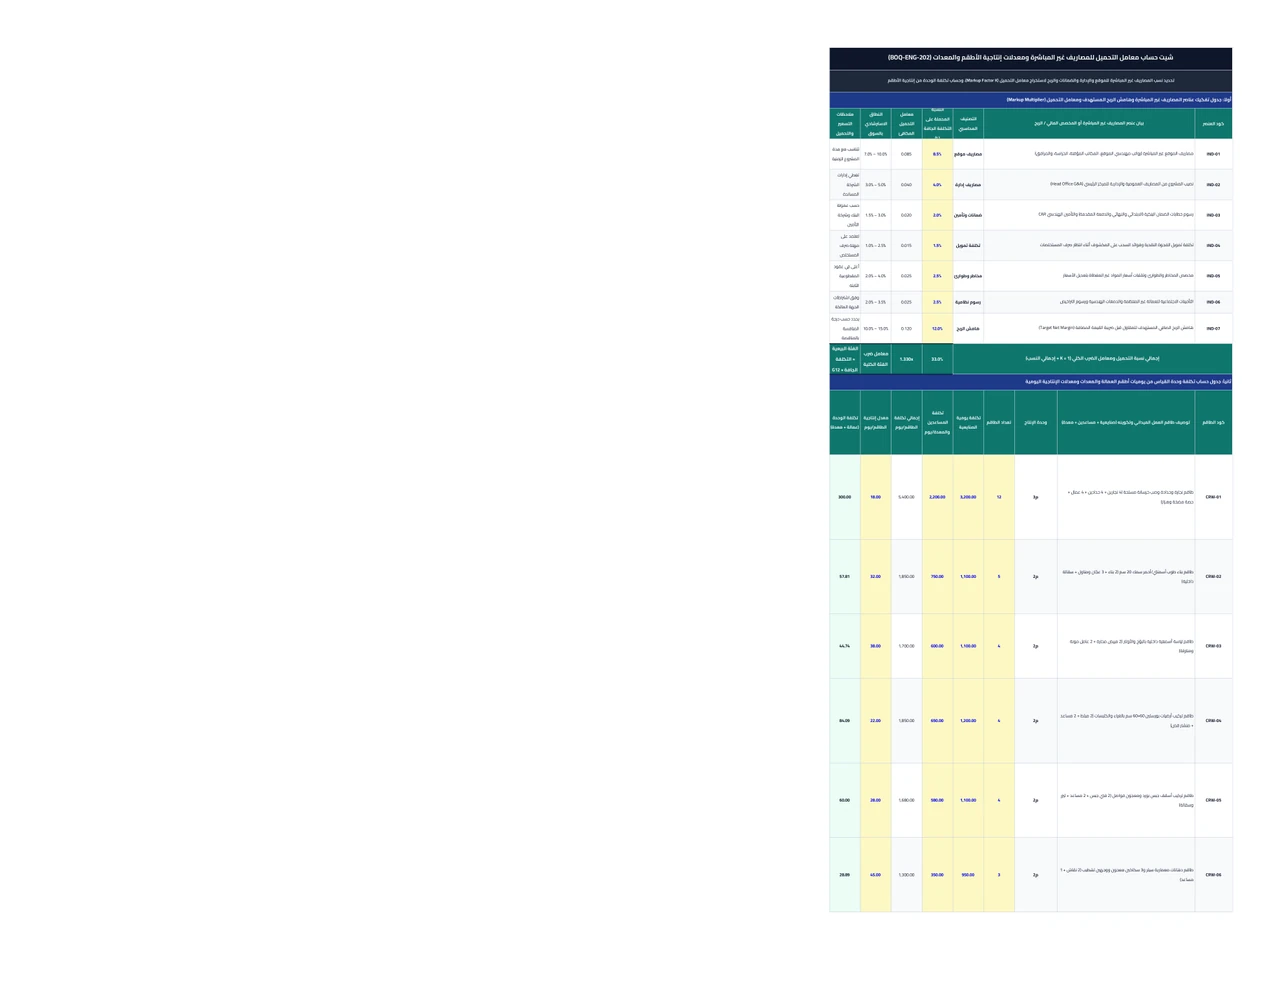
مثال تطبيقي: تحليل وتسعير (1 م3 خرسانة مسلحة C35) من المكونات الأولية حتى فئة العطاء
حساب تكلفة الخامات شاملة الهالك للمتر المكعب: الخرسانة الجاهزة = 1.03 × 1,150 = 1,184.50 + حديد التسليح = (0.120 × 1.04) × 14,500 = 1,809.60 + إهلاك الشدة والمهمات = 185.00 -> إجمالي الخامات = 3,179.10.
حساب تكلفة المصنعية والمعدات للمتر المكعب: 5,400 (تكلفة يومية الطاقم والمضخة) ÷ 18 م3/يوم = 300.00.
حساب إجمالي التكلفة المباشرة الجافة (Dry Cost): 3,179.10 + 300.00 = 3,479.10 للمتر المكعب.
تطبيق معامل التحميل والربح (K = 1.33 أي 21% غير مباشر + 12% ربح): الفئة البيعية في العطاء = 3,479.10 × 1.33 = 4,627.20 للمتر المكعب.
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ الحصول على عروض أسعار حديثة ومكتوبة من الموردين ومصانع الخرسانة والحديد قبل إغلاق تسعير المناقصة
- ✓ إضافة نسب الهالك الواقعية لكل خامة داخل بطاقة التحليل (3%–5% للخرسانة والحديد والمونة، و7%–10% للسيراميك والبورسلين)
- ✓ حساب تكلفة المصنعيات بقسمة إجمالي يومية الطاقم الفعلي على معدل إنتاجيته اليومي الواقعي بالموقع وليس بالأماني النظرية
- ✓ تحميل تكلفة إهلاك الشدات الخشبية أو المعدنية والسقالات والمهمات المستهلكة ضمن التكلفة المباشرة للبند
- ✓ مراجعة شمول معامل التحميل غير المباشر (K) لرسوم خطابات الضمان البنكية ووثيقة التأمين الهندسي الشامل (CAR) وتكلفة التمويل
- ✓ التأكد من عدم ازدواجية حساب ضريبة القيمة المضافة (حساب فئات البنود صافية من الضريبة ثم إضافة الضريبة المجمعة في نهاية المقايسة)
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• تسعير بنود المقايسات بنقل أسعار من مناقصات قديمة دون إجراء تحليل تفصيلي (Bottom-Up Rate Breakdown) بأسعار الخامات واليوميات الحالية: يعرض المقاول لخسائر فادحة.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• حساب كميات المواد في بطاقة التحليل بالكميات الهندسية الصافية (Net Quantities) وإغفال نسب الهالك والتشوين والقص.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• نسيان تحميل مصاريف الموقع غير المباشرة (رواتب مهندسي الموقع، الحراسة، المياه والكهرباء المؤقتة، والاختبارات المعملية) على فئات البنود.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• تقدير معدلات إنتاجية مبالغ فيها للأطقم دون مراعاة صعوبة المناولة الرأسية في الأدوار العليا أو اشتراطات الأمن والسلامة.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
الأسئلة الشائعة حول النموذج
ما الفرق بين التكلفة المباشرة (Direct / Dry Cost) والتكلفة غير المباشرة (Indirect / Overhead Cost) في المقاولات؟
التكلفة المباشرة الجافة (Dry Cost) هي كل نفقة تدخل مباشرة في تنفيذ بند محدد ويمكن قياسها لكل وحدة (مثل ثمن الخرسانة والحديد ومصنعية النجار والحداد وإيجار المضخة). أما التكلفة غير المباشرة (Indirect Cost) فهي النفقات اللازمة لإدارة وتشغيل المشروع ككل ولا تخص بنداً بعينه (مثل رواتب مدير المشروع ومهندسي المكتب الفني، الكرفانات، الحراسة، خطابات الضمان، ومصاريف المقر الرئيسي).
كيف نربط إنتاجية الطاقم اليومية بتكلفة الوحدة في شيت تحليل الأسعار؟
يتم أولاً حساب التكلفة اليومية الكاملة للطاقم (مجموع يوميات الصنايعية والمساعدين + تكلفة المعدة المرافقة لهم في اليوم)، ثم نقسم هذا المبلغ على (معدل الإنتاج اليومي للطاقم بالوحدة الهندسية)؛ فإذا كانت يومية طاقم المحارة (1,700 جنيه/يوم) وينتج الطاقم (38 م2/يوم)، فإن تكلفة مصنعية المتر المربع = 1,700 ÷ 38 = 44.74 جنيه/م2.
متى يطلب المهندس الاستشاري من المقاول تقديم شيتات تحليل الأسعار (Rate Breakdown Sheets)؟
يطلبها الاستشاري في ثلاث حالات رئيسية: (1) أثناء التقييم المالي للعطاءات إذا لاحظ وجود فئات سعرية شاذة (مرتفعة جداً أو منخفضة جداً عن الموازنة التقديرية)، (2) عند صرف الدفعات المرحلية للبنود المقطوعة، و(3) عند تسعير الأوامر التغييرية والبنود المستجدة بموجب البند (12.3 و 13.3 من عقد الفيديك).
كم تتراوح نسبة المصاريف غير المباشرة وهامش الربح (Markup %) في عقود المقاولات؟
في مشاريع المباني والتشييد النمطية، تتراوح مصاريف الموقع والإدارة والضمانات والتمويل والمخاطر مجتمعة بين (15% إلى 22% من التكلفة الجافة)، ويتراوح هامش الربح الصافي المستهدف بين (8% إلى 15%)؛ أي أن معامل التحميل الكلي (K) يتراوح غالباً بين (1.25 إلى 1.35 من التكلفة الجافة).