عرض تقديمي لإدارة التكاليف والقيمة المكتسبة في مشاريع التشييد (Earned Value Management EVM: CPI, SPI, EAC) بوربوينت PPTX
إدارة التكاليف والتحكم المالي • معيار PMI PMBOK • مواصفة ANSI/EIA-748 & AACE
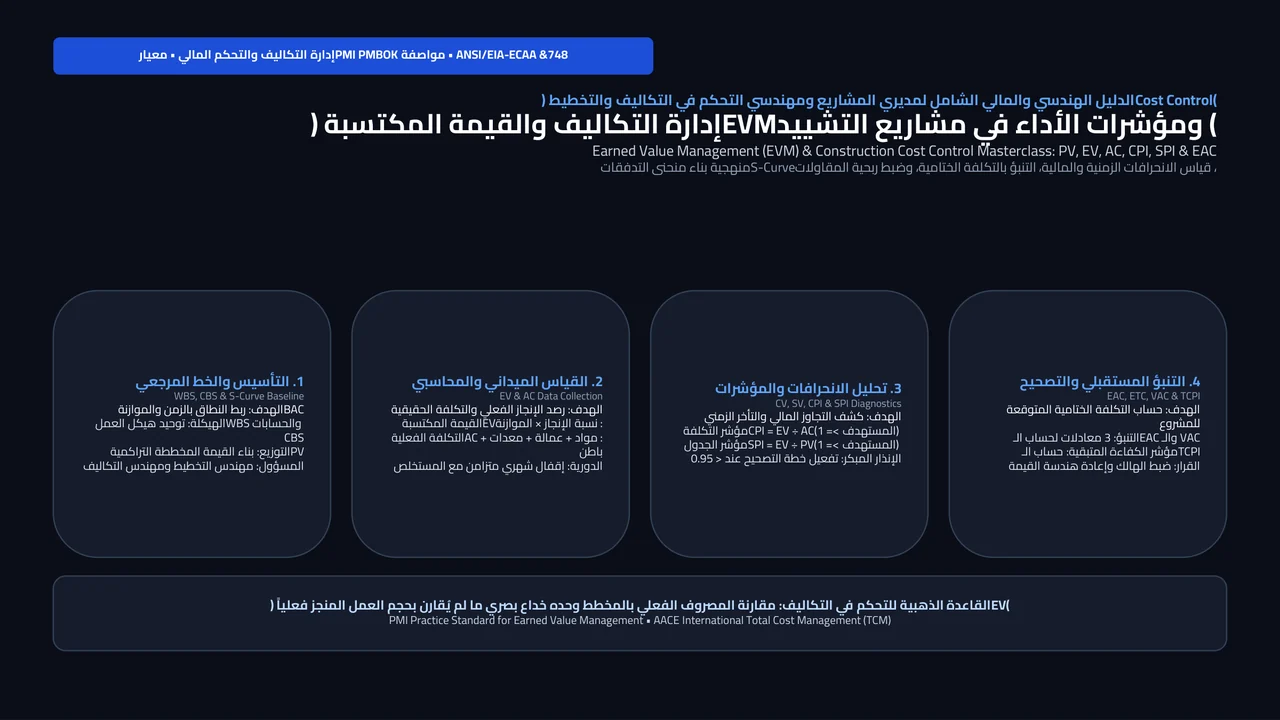
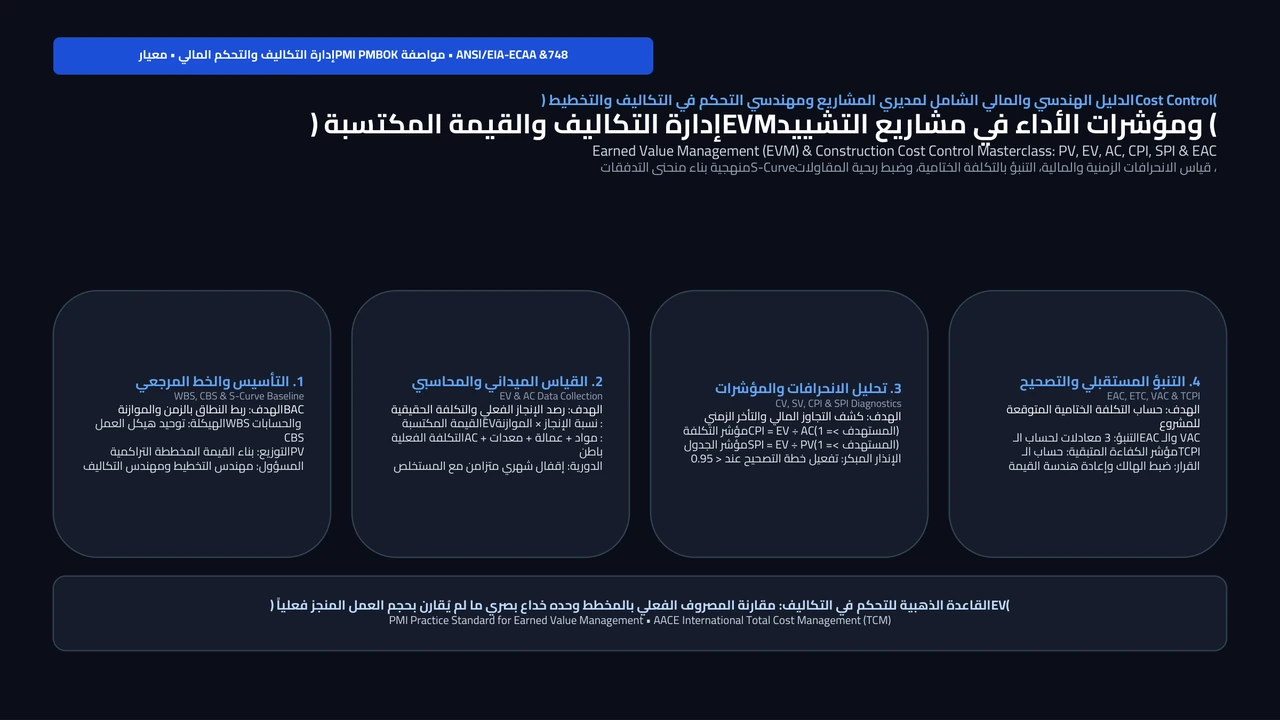
الدليل الهندسي والمالي الشامل لمديري المشاريع ومهندسي التحكم في التكاليف والتخطيط (Cost Control) إدارة التكاليف والقيمة المكتسبة (EVM) ومؤشرات الأداء في مشاريع التشييد Earned Value Management (EVM) & Construction Cost Control Masterclass: PV, EV, AC, CPI, SPI & EAC منهجية بناء منحنى التدفقات S-Curve، قياس الانحرافات الزمنية والمالية، التنبؤ بالتكلفة الختامية، وضبط ربحية المقاولات • 1. التأسيس والخط المرجعي WBS, CBS & S-Curve Baseline الهدف: ربط النطاق بالزمن والموازنة BAC الهيكلة: توحيد هيكل العمل WBS والحسابات CBS التوزيع: بناء القيمة المخططة التراكمية PV المسؤول: مهندس التخطيط ومهندس التكاليف • 2. القياس الميداني والمحاسبي EV & AC Data Collection الهدف: رصد الإنجاز الفعلي والتكلفة الحقيقية القيمة المكتسبة EV: نسبة الإنجاز × الموازنة التكلفة الفعلية AC: مواد + عمالة + معدات + باطن الدورية: إقفال شهري متزامن مع المستخلص
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المؤشرات الفنية ومعايير قياس الأداء المضمنة
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
CV = EV - AC | SV = EV - PV | CPI = EV / AC | SPI = EV / PV EAC = BAC / CPI (or AC + [(BAC - EV) / (CPI × SPI)]) | ETC = EAC - AC | VAC = BAC - EAC TCPI_BAC = ( BAC - EV ) / ( BAC - AC ) معاينة شرائح العرض التقديمي (.PPTX)
مثال تطبيقي: تحليل القيمة المكتسبة والتنبؤ بالتكلفة النهائية لمشروع إنشائي بموازنة 50 مليون ريال
حساب القيمة المكتسبة (EV): 40% (إنجاز فعلي) × 50,000,000 ريال = 20,000,000 ريال.
حساب الانحرافات والمؤشرات: انحراف التكلفة CV = 20,000,000 - 22,500,000 = -2,500,000 ريال (تجاوز). انحراف الجدول SV = 20,000,000 - 25,000,000 = -5,000,000 ريال (تأخر). مؤشر التكلفة CPI = 20 ÷ 22.5 = 0.89. مؤشر الجدول SPI = 20 ÷ 25 = 0.80.
التنبؤ بالتكلفة عند الإنجاز (EAC): بافتراض استمرار نفس كفاءة الصرف الحالية: EAC = 50,000,000 ÷ 0.89 = 56,250,000 ريال (أي عجز ختامي متوقع VAC = -6,250,000 ريال).
حساب مؤشر الكفاءة المطلوبة في المتبقي (TCPI): (50 - 20) ÷ (50 - 22.5) = 30 ÷ 27.5 = 1.09 (يتطلب رفع كفاءة الصرف بنسبة 9% فوق المخطط).
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشرائح التفاعلية بملء الشاشة أولاً:
تصفح جميع شرائح العرض التقديمي مباشرة عبر مشغل الشرائح التفاعلي أعلاه (أو في وضع ملء الشاشة 16:9) للاطلاع على كافة المخططات والرسوم البيانية.
تحميل العرض التقديمي وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft PowerPoint أو Google Slides.
تخصيص هوية وبيانات المشروع:
قم بتعديل اسم المشروع، التاريخ، وأسماء المالك والاستشاري والمقاول ومؤشرات الأداء (SPI / CPI) لتطابق البيانات الميدانية.
بدء العرض التقديمي المباشر:
العرض جاهز للتشغيل بملء الشاشة (F5) لعقد اجتماعات المتابعة الدورية أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ توحيد هيكل تجزئة العمل في البرنامج الزمني (WBS) مع دليل مراكز التكلفة في الإدارة المالية (CBS) عبر حسابات تحكم واضحة
- ✓ تحديد قواعد موضوعية لقياس نسب الإنجاز الميداني (Rules of Credit) بالكميات الفيزيائية ومنع التقدير الشخصي الجزافي
- ✓ مطابقة تاريخ تقييم الإنجاز الميداني (Data Date) مع تاريخ إقفال التكاليف المحاسبية الشهرية (Cut-Off Date)
- ✓ فصل قيمة الخامات المشونة في المخزن (Materials on Site) عن التكلفة الفعلية (AC) لحين صرفها وتشغيلها فعلياً في البنود
- ✓ إضافة التكاليف المستحقة غير المفوترة (Accruals) عن أعمال مقاولي الباطن وإيجارات المعدات المنفذة خلال الشهر لضمان دقة الـ AC
- ✓ مراقبة مؤشر الجدول الزمني للمسار الحرج (Critical Path SPI) والجدول المكتسب (ES) بجانب مؤشر الـ SPI الكلي للمشروع
- ✓ إصدار تقرير شهري لحزم الأعمال (Control Accounts) يحدد البنود ذات الـ (CPI < 0.95) وتطبيق إجراءات تصحيحية فورية عليها
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• مقارنة المصروف الفعلي (AC) بالموازنة المخططة للفترة (PV) مباشرة دون حساب القيمة المكتسبة (EV): يصور المشروع المتأخر وكأنه يحقق وفراً مالياً.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• تحميل كامل فاتورة شراء الحديد أو الكابلات الموردة للمخزن على التكلفة الفعلية (AC) للشهر الحالي قبل تركيبها: يتسبب في هبوط وهمي حاد لمؤشر الـ CPI.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• الاعتماد على النسب المالية للمستخلصات المحملة في البداية (Front-Loaded BOQ) لقياس القيمة المكتسبة بدلاً من تكلفة الموازنة الداخلية (Budgeted Cost).
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• إغفال تسجيل مستحقات مقاولي الباطن أو فواتير الخرسانة المتأخرة في التكلفة الفعلية (AC): يعطي مؤشر (CPI > 1.0) خادعاً سرعان ما ينهار عند ورود الفواتير.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• استخدام معادلة واحدة للـ EAC دون التمييز بين الانحراف العارض لمرة واحدة والانحراف الهيكلي المستمر.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
الأسئلة الشائعة حول النموذج
متى تكون المقارنة بين المخطط (PV) والمصروف الفعلي (AC) مضللة لمدير المشروع؟
تكون مضللة دائماً إذا لم تُربط بالقيمة المكتسبة (EV)؛ فإذا كان المخطط إنفاق 10 ملايين ريال وأنفق المشروع 8 ملايين فقط، فقد يبدو أنه وفر مليونين، ولكن إذا كان حجم العمل المنجز فعلياً يساوي 6 ملايين ريال فقط (EV = 6M)، فإن المشروع في الحقيقة خاسر مليونين ومتأخر بأربعة ملايين!
كيف نختار بين معادلات حساب التكلفة المتوقعة عند الإنجاز (EAC) الثلاث؟
نستخدم (EAC = BAC / CPI) كمعادلة أساسية إذا كانت معدلات الصرف والإنتاجية الحالية ستستمر لنهاية المشروع، ونستخدم (EAC = AC + BAC - EV) إذا كان التجاوز السابق بسبب حادث استثنائي انتهى أثره، ونستخدم المعادلة المركبة المقسومة على (CPI × SPI) عندما يؤثر التأخر الزمني أيضاً على زيادة تكلفة المرحلة المتبقية.
ماذا يعني وصول مؤشر الأداء المطلوب للإنجاز (TCPI) إلى أكثر من 1.10؟
يعني أنه لكي ينتهي المشروع ضمن موازنته الأساسية (BAC)، يجب على فريق المشروع تحقيق كفاءة مالية في الأعمال المتبقية تزيد عن 110%، وهو ما أثبتت الدراسات العملية في قطاع التشييد أنه شبه مستحيل دون تقليص النطاق، ما يستوجب اعتماد الـ (EAC) كخط أساس مالي جديد.
لماذا يقترب مؤشر أداء الجدول الزمني (SPI) من 1.00 في نهاية أي مشروع حتى لو تأخر؟
لأن المعادلة التقليدية هي (SPI = EV / PV)، وعند اكتمال المشروع في النهاية (ولو بعد موعده بعدة أشهر) تصبح القيمة المكتسبة مساوية لكامل الموازنة (EV = PV = BAC) فيصبح ناتج القسمة (1.00)؛ ولحل هذه المشكلة تُستخدم طريقة الجدول المكتسب (Earned Schedule - ES) التي تحسب التأخر بالزمن وليس بالمال.