نموذج صيغة عقد شراكة واتفاق بين طرفين في مشروع تجاري وعقاري ومقاولات Word و PDF قابل للتعديل والطباعة
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعايير الهندسية وأكواد الفحص المضمنة
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
$$\text{Distributable Profit} = \text{Gross Revenue} - (\text{COGS} + \text{OPEX} + \text{Depreciation} + \text{Taxes}) - \text{Statutory Reserve (10\%)} + \text{Management Bonus}$$ تحدد صافي الربح الفعلي القابل للتوزيع بين الشريكين بعد سداد تكاليف التشغيل المباشرة، رواتب الكادر، استهلاك الأصول، والضرائب الرسمية، وحجز 10% احتياطي طوارئ وتوسعة.
$$\text{Partner Equity Value} = \left[\text{Net Assets Book Value} + \sum_{t=1}^{n} \frac{\text{Discounted Future Cash Flows}}{(1 + r)^t}\right] \times \text{Partner Share (\%)}$$ تحسب القيمة العادلة المستحقة للشريك المتخارج استناداً إلى صافي القيمة الدفترية للأصول القائمة مضافاً إليها التدفقات النقدية المستقبلية المخصومة ومخصصات المشروعات قيد التنفيذ.
$$\text{ROCE (\%)} = \left(\frac{\text{Partner Annual Net Profit Share}}{\text{Paid-in Capital Contribution}}\right) \times 100$$ تقيس كفاءة رأس المال المستثمر في المشروع وتحسب العائد السنوي الصافي المحقق للشريك المالي الممول مقارنة بالمخاطر وتكلفة الفرصة البديلة في السوق.
معاينة تخطيط المستند للطباعة (.DOCX)
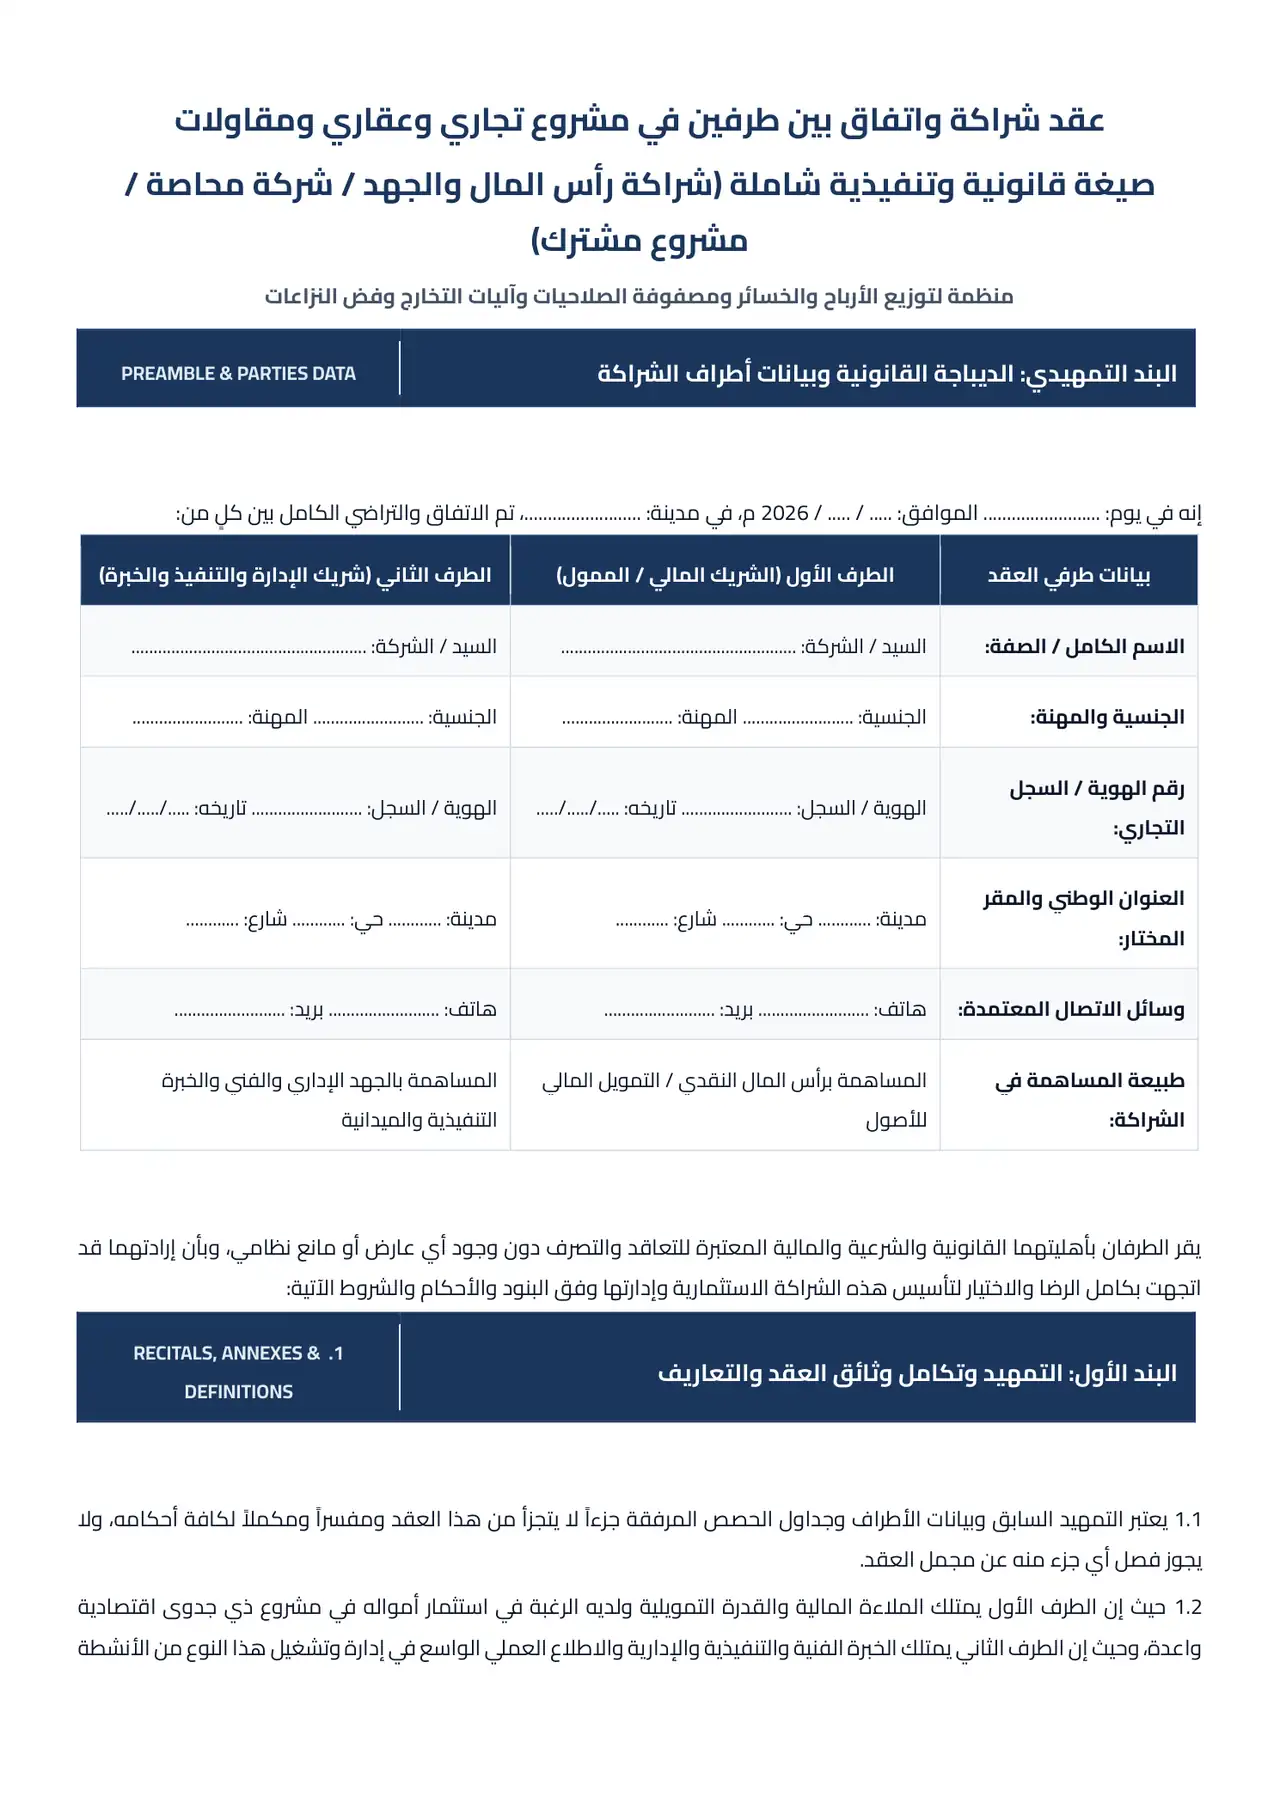
مثال تطبيقي عملي: شراكة بين طرفين في مشروع مقاولات وتوريدات (رأس مال 500,000 ريال وجهد تنفيذي)
حساب إجمالي الإيرادات والتكاليف التشغيلية السنوية
حساب صافي الربح السنوي قبل الاحتياطي
استقطاع الاحتياطي النظامي (10%) وتحديد صافي الربح الموزع
توزيع حصص الأرباح بين الشريكين وفق النسب التعاقدية
طريقة الاستخدام وخطوات التطبيق العملي
تحميل المستند وفتحه:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Word أو Google Docs.
إدخال بيانات الفحص والمشروع:
قم بتعديل اسم المشروع ورقم النموذج وتاريخ وموقع المعاينة في الترويسة وجدول البيانات.
تعبئة بنود المعاينة والاعتماد:
راجع بنود الفحص الموقعي وسجل التقييم الهندسي مع تدوين ملاحظات الاستشاري المشرف.
الطباعة والتوقيع الميداني:
المستند منسق ليلائم مقاس A4، جاهز للطباعة المباشرة والتوقيع وختم الشركة بالموقع.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التأكد من الأهلية القانونية والشرعية والمالية للطرفين وخلوهما من أحكام الإفلاس أو موانع التصرف — المعيار: نظام المعاملات المدنية ونظام الشركات (حرج لصحة العقد ونفاذه نظاماً أمام القضاء)
- ✓ تحديد رأس المال بدقة وفصل الحصص النقدية عن الحصص العينية وتوثيق تقييم الأصول بمحضر رسمي — المعيار: المعايير المحاسبية المعتمدة IFRS (يمنع النزاع على قيمة الأصول أو المبالغة في تقييم المساهمات)
- ✓ إلزامية فتح حساب بنكي رسمي للشراكة واعتماد التوقيع المشترك الإلزامي لسحب وتداول الأموال — المعيار: حوكمة الشركات والضوابط المصرفية (يحمي أموال الشراكة من الانفراد بالصرف أو سوء الائتمان)
- ✓ تحديد مصفوفة تفويض الصلاحيات (DoA) وسقوف الإنفاق الفردي وقيد القرارات الإستراتيجية بموافقة مشتركة — المعيار: حوكمة المنشآت الصغيرة والمتوسطة (يمنع إغراق الشراكة في ديون أو التزامات غير مدروسة)
- ✓ ضبط آلية توزيع الأرباح بنسب مئوية صريحة ومنع اشتراط مبلغ ربح مقطوع التزاماً بالشريعة الإسلامية — المعيار: فقه المعاملات وضوابط المضاربة الشرعية (يبطل العقد شرعاً وقانوناً في حال ضمان ربح مقطوع للممول)
- ✓ النص الصريح على قاعدة تحمل الخسائر: الخسارة في المال على الممول وفي الجهد على المدير دون إهمال — المعيار: أحكام المضاربة والأنظمة التجارية (يحدد المسؤولية المالية ويمنع مطالبة المدير بالتعويض عند الخسارة الطبيعية)
- ✓ إدراج شروط السرية التامة وعدم المنافسة لمدة محددة ونطاق جغرافي متناسب لحماية عملاء المشروع — المعيار: أنظمة المنافسة وحماية الأسرار التجارية (يمنع استغلال أسرار المشروع أو تحويل العملاء لكيانات خاصة)
- ✓ تنظيم حق الشفعة (Right of Pre-emption) وإجراءات التخارج الرضائي وتقييم الحصص عبر خبير مستقل — المعيار: لوائح التخارج وفض الشراكات (يضمن استمرارية المشروع ويسهل خروج الشريك الراغب دون نزاع)
- ✓ تحديد إجراءات تصفية الشراكة وترتيب سداد الديون والالتزامات ثم رأس المال ثم فائض الأرباح — المعيار: قوانين التصفية والحل التجاري (يضمن عدالة قسمة الأصول وسداد ديون الدائنين والعمالة)
- ✓ توقيع نسختين أصليتين متطابقتين بالبصمة والتوقيع الحي بحضور شاهدين عدول وتوثيقهما رسمياً — المعيار: حجية المحررات العرفية والتوثيق (يكسب العقد قوته التنفيذية والإثباتية أمام الجهات القضائية)
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• اشتراط ربح مقطوع محدد (مثل 10,000 ريال شهرياً) للشريك الممول بدلاً من نسبة مئوية من صافي الربح
الحل الهندسي: يجب النص الصريح على أن الربح نسبة مئوية شائعة من صافي الأرباح الفعلية المحققة؛ لأن اشتراط مبلغ مقطوع يحول العقد من شراكة إلى قرض ربوي محرم ويبطل العقد نظاماً وشرعاً.
• إعطاء تفويض بنكي مطلق بالصرف والتوقيع المنفرد لشريك واحد دون سقف مالي محدد
الحل الهندسي: اعتماد التوقيع المشترك الإلزامي للعمليات المصرفية، أو تحديد سقف مالي منخفض للعمليات التشغيلية الموقعية اليومية عبر عهدة مالية محددة مثبتة بالفواتير.
• إغفال مصفوفة الصلاحيات (DoA) مما يتيح للمدير توقيع عقود باهظة أو بيع أصول ومعدات المشروع
الحل الهندسي: إدراج جدول مصفوفة الصلاحيات المرفق بالعقد والذي يحظر بيع الأصول أو الاقتراض أو التعاقد بمبالغ تتجاوز الحد المتفق عليه إلا بموافقة خطية من الطرفين.
• عدم النص على مسك دفاتر وسجلات محاسبية منتظمة وتعيين مراجع حسابات خارجي مستقل
الحل الهندسي: إلزام المدير بمسك الدفاتر المحاسبية وإصدار ميزان مراجعة وتقارير تدفقات نقدية شهرية، مع إسناد الميزانية السنوية لمكتب محاسب قانوني معتمد.
• إغفال آلية التخارج وحق الشفعة وتقييم الحصص عند رغبة أحد الشركاء في الانفصال أو التنازل للغير
الحل الهندسي: تضمين بند حق الشفعة لمنح الشريك القائم أولوية شراء حصة المتخارج بنفس السعر، وتحديد آلية تقييم القيمة العادلة للأصول عبر خبير محايد عند الخلاف.
الأسئلة الشائعة حول النموذج
كيف ينظم العقد الشراكة بين شخص يدفع رأس المال وآخر يقدم الجهد والخبرة الفنية؟
ينظم العقد هذه العلاقة وفق أحكام 'شركة المضاربة' المعتمدة فقهياً ونظامياً؛ حيث يقدم الطرف الأول التمويل المالي للأصول والمصاريف التشغيلية، بينما يقدم الطرف الثاني وقته وخبرته وإدارته اليومية للمشروع. ويتم توزيع صافي الأرباح المحققة وفق النسب المئوية المتفق عليها بالعقد (مثلاً 60% للممول و40% للمدير)، وتتحمل الأرباح مصاريف المشروع التشغيلية بما فيها مكافأة الإدارة المتفق عليها.
من يتحمل الخسائر المالية إذا تعرض المشروع للخسارة دون تقصير من الإدارة؟
وفقاً للقواعد الشرعية والنظامية المنصوص عليها في البند السادس، فإن الخسارة الرأسمالية تقع حصراً على رأس المال المالي للطرف الأول الممول بنسبة حصته، وتكون خسارة شريك الإدارة متمثلة في ضياع وقته وجهده دون عائد مالي. ولا يُلزم شريك الإدارة بتعويض أي جزء من الخسارة المالية إلا إذا ثبت رسمياً وقوع الخسارة نتيجة تعدٍ صريح منه، أو تفريط، أو غش، أو مخالفة صريحة لمصفوفة الصلاحيات المحددة بالعقد.
هل يجوز تحديد مبلغ شهري أو سنوي ثابت كربح للشريك الممول في عقد الشراكة؟
لا يجوز إطلاقاً شرعاً أو نظاماً؛ فاشتراط مبلغ ربح مقطوع أو نسبة فائدة مضمونة من أصل رأس المال يحول العقد من عقد شراكة واستثمار إلى قرض بفائدة (ربا محرم)، مما يبطل شرط الربح ويبطل العقد أمام المحاكم التجارية. والسبيل النظامي الصحيح هو النص على نسبة مئوية شائعة من صافي الأرباح الفعلية الناتجة عن التشغيل بعد مراجعة القوائم المالية.
ما هي الضمانات التي تحمي الشريك المالي من إساءة إدارة الشريك التنفيذي للأموال؟
يوفر هذا العقد أربع ضمانات رقابية جوهرية: أولاً، اشتراط التوقيع البنكي المشترك لسحب الأموال أو تحويلها؛ ثانياً، مصفوفة الصلاحيات (DoA) التي تحظر بيع الأصول أو الاقتراض أو التعاقدات الكبرى دون موافقة كتابية مسبقة؛ ثالثاً، إلزام المدير بمسك دفاتر محاسبية وتقديم تقارير مالية شهرية تفصيلية مع حق الاطلاع الفوري للممول؛ ورابعاً، تعيين محاسب قانوني خارجي محايد لتدقيق الحسابات السنوية.
كيف يتصرف الشريكان إذا رغب أحدهما في بيع حصته أو التخارج من المشروع؟
يطبق العقد في البند التاسع قاعدة 'حق الشفعة' (Right of Pre-emption)، حيث يلزم الشريك الراغب في الخروج بإخطار شريكه كتابياً بالسعر والشروط، ويكون للشريك القائم الأولوية المطلقة لشراء الحصة خلال مهلة 30 يوماً. وفي حال رغبة الطرفين في الانفصال، يتم تقييم القيمة العادلة للأصول والمشروعات القائمة بواسطة خبير محاسبي معتمد وسداد قيمة الحصة خلال مهلة 90 يوماً.
هل يحمي العقد فكرة المشروع وعملاءه من منافسة الشريك بعد انتهاء الشراكة؟
نعم، يتضمن البند الثامن التزاماً صارماً بالسرية التامة للأسرار التجارية وقوائم العملاء والموردين يستمر لمدة ثلاث سنوات بعد انتهاء العقد، بالإضافة إلى شرط عدم المنافسة الذي يمنع الشريكين من ممارسة نشاط مماثل أو منافس بنفس النطاق الجغرافي لمدة سنتين تاليتين للتخارج، مع النص على تعويض مالي كامل عن أي ضرر ينشأ عن الإخلال بهذا الالتزام.