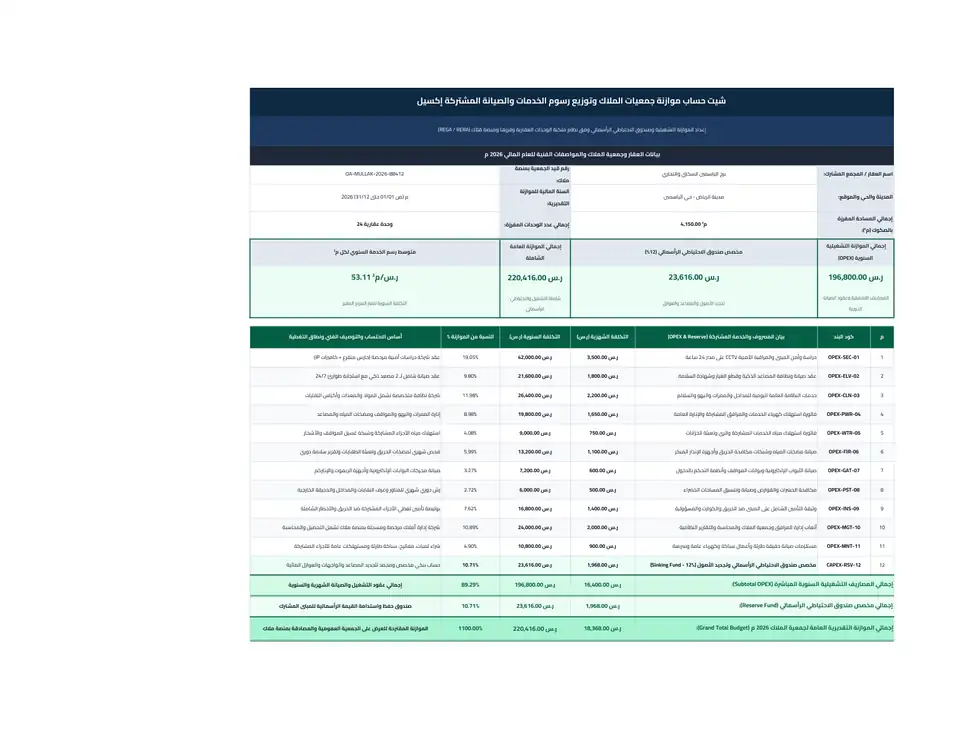
ما هو شيت حساب موازنة جمعيات الملاك وتوزيع رسوم الخدمات المشتركة؟
شيت حساب موازنة جمعيات الملاك وتوزيع رسوم الخدمات والصيانة المشتركة إكسيل (Property Management & Owners Association Service Charge Allocation Sheet) هو النموذج المالي والإداري المتكامل الموجه لمدراء جمعيات الملاك، شركات إدارة الأملاك والمرافق (Property & Facility Management Companies)، والمكاتب الهندسية والاستشارية، لإعداد الموازنة التشغيلية السنوية للعقارات السكنية والتجارية المشتركة وتوزيع رسوم الصيانة الدورية وصندوق الاحتياطي الرأسمالي على الملاك وفق نظام ملكية الوحدات العقارية وفرزها الصادر عن الهيئة العامة للعقار (REGA)، واللوائح التنظيمية لمنصة مُلاّك، والمعايير العقارية الدولية الصادرة عن مؤسسة التنظيم العقاري (RERA).
يقوم الشيت بأتمتة العملية الحسابية ابتداءً من تفنيد بنود المصاريف التشغيلية الدورية (حراسة، مصاعد، نظافة، فواتير الخدمات المشتركة، صيانة مضخات الحريق، أتعاب إدارة الأملاك والتأمين الشامل)، واحتساب مخصص صندوق الاحتياطي الرأسمالي (Sinking Fund) بنسبة 12% لتجديد الأصول المعمرة، ثم ربط إجمالي الموازنة بجدول المساحات المفرزة للوحدات بالصكوك لاشتقاق نسبة الملكية الشائعة (BUA Share %) واحتساب الحصة السنوية والأقساط ربع السنوية لكل وحدة عقارية، مع سجل رقابي لمتابعة التحصيلات البنكية ورصد المتأخرات.
---\n
المعادلة الهندسية والمالية لتوزيع رسوم الخدمات على الوحدات
تستند منصة ملاك واللوائح العقارية السارية على احتساب رسم الخدمة السنوي للوحدة العقارية بناءً على نسبة مساحتها المفرزة إلى إجمالي المساحة المفرزة للمبنى:
$$\text{Unit Share (%)} = \frac{\text{Unit Allocated Area } (m^2)}{\sum \text{Total Building Allocated Area } (m^2)} \times 100$$
$$\text{Total Annual Service Charge} = \left( \text{Total OPEX Budget} + \text{Capital Reserve Fund} \right) \times \text{Unit Share (%)}$$
$$\text{Quarterly Installment} = \frac{\text{Total Annual Service Charge}}{4}$$
---\n
مصفوفة مقارنة بنود التشغيل المباشر مقابل صندوق الاحتياطي الرأسمالي
| وجه المقارنة | المصاريف التشغيلية الدورية (OPEX) | صندوق الاحتياطي الرأسمالي (Sinking Fund) |
|---|---|---|
| الهدف الأساسي | تغطية التكاليف اليومية والشهرية لتشغيل المبنى واستدامة خدماته. | تمويل التجديدات الكبرى والاستبدال الرأسمالي للأصول المعمرة في المستقبل. |
| طبيعة البنود | الحراسة، النظافة، صيانة المصاعد، فواتير الكهرباء والمياه، وإدارة الأملاك. | تجديد ماكينات وكبائن المصاعد، عزل الأسطح، دهان الواجهات الخارجية، والمضخات. |
| دورية الإنفاق | شهرية مستمرة على مدار السنة المالية. | متوسطة وطويلة الأجل (كل 3 إلى 10 سنوات بحسب العمر الافتراضي للأصل). |
| الحساب البنكي | الحساب الجاري التشغيلي لجمعية الملاك المخصص للصرف الدوري. | حساب بنكي مجمد ومخصص لحفظ الودائع الرأسمالية ولا يصرف إلا بقرار جمعية عمومية. |
| الأثر عند الغياب | تدهور فوري في نظافة المبنى وأمنه وتوقف المصاعد. | عجز مالي مفاجئ وصدمة مالية للملاك عند طلب مبالغ طارئة باهظة لإصلاح عطل كبير. |
---\n
إرشادات إدارة جمعية الملاك وإصدار المطالبات عبر منصة ملاك
إقرار الموازنة في الجمعية العمومية: يتعين عرض الموازنة التقديرية على أعضاء جمعية الملاك في الاجتماع السنوي العادي أو عبر التصويت الإلكتروني في منصة ملاك والحصول على موافقة الأغلبية النظامية قبل البدء في إصدار المطالبات المالية.
جدولة الفواتير على 4 أقساط متساوية: يوصى بتوزيع الرسوم السنوية على أقساط ربع سنوية (تستحق في بداية كل ربع: يناير، أبريل، يوليو، أكتوبر) لتقليل العبء المالي على الملاك وتحقيق تدفق نقدي شهري ثابت يغطي التزامات شركات الصيانة والحراسة.
الشفافية والتقارير المالية الدورية: الالتزام بمشاركة كشوف الحسابات البنكية وتقارير المصروفات الفعلية مقارنة بالموازنة التقديرية (Variance Analysis) بشكل ربع سنوي لتعزيز ثقة الملاك وزيادة نسب الالتزام بالسداد الطوعي.