شيت دراسة جدوى مشروع تطوير عقاري وحساب المؤشرات المالية DCF
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
BUA (Total) = Σ(مساحات الأدوار) | FAR = BUA (Above Ground) ÷ مساحة الأرض (Plot Area) تحديد الطاقة الاستيعابية النظامية للأرض وحساب كفاءة التصميم عبر قسمة إجمالي المسطحات المبنية فوق سطح الأرض على مساحة الأرض الخام لتجنب مخالفات اشتراطات كود البناء والاشتراطات البلدية.
NSA = BUA × كفاءة التصميم المعماري (Building Efficiency %: عادة 70% إلى 85%) عزل المساحات المشتركة (الممرات، السلالم، المناور، اللوبي، ومصاعد الخدمات) عن المساحات المبيعة الفعلية لحساب إجمالي الإيرادات المتوقعة بدقة واقعية.
NPV = Σ [ CF_t ÷ (1 + r)^t ] - التدفق النقدي المبدئي (Initial Equity) حساب القيمة الحالية للنقود المتوقع تحصيلها مستقبلاً بعد خصمها بمعدل العائد المطلوب (WACC أو Hurdle Rate مثل 10% سنوياً)؛ إذا كانت النتيجة موجبة فالمشروع مجدٍ اقتصادياً ويحقق ثروة للمستثمر.
0 = Σ [ CF_t ÷ (1 + IRR)^t ] معدل الخصم الذي يجعل صافي القيمة الحالية للمشروع مساوياً للصفر؛ يمثل أقصى تكلفة تمويل يمكن للمشروع تحملها دون الوقوع في خسارة رأسمالية.
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
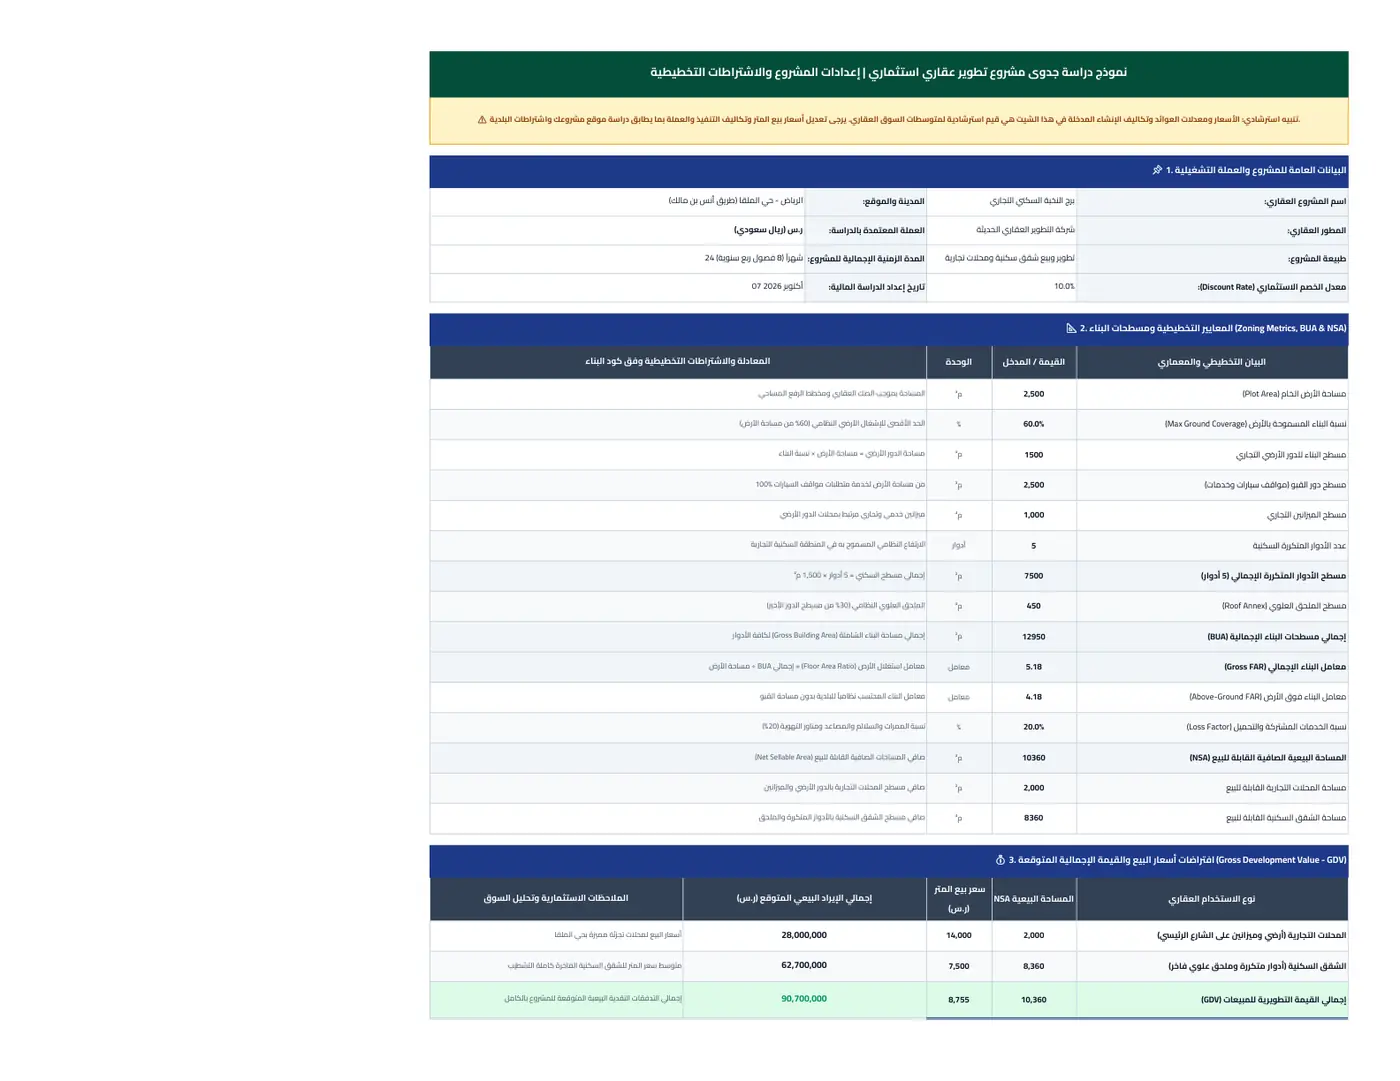
مثال تطبيقي رقمي محلول: دراسة جدوى برج سكني تجاري (أرض 2,500 م² في الرياض)
1. التخطيط العمراني والمساحات البنائية والبيعية
2. ميزانية تكلفة التطوير الرأسمالية الشاملة (TDC)
3. الإيرادات المتوقعة والمؤشرات المالية الاستثمارية
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التأكد من مطابقة مسطحات البناء BUA ونسبة التغطية ومعامل البناء FAR للائحة اشتراطات البناء الصادرة من الأمانة أو البلدية المختصة قبل شراء الأرض.
- ✓ التحقق من احتساب ضريبة التصرفات العقارية (5%) وعمولات السعي ورسوم التوثيق ضمن تكلفة الأرض الرأسمالية وليس ضمن المصاريف التشغيلية.
- ✓ تضمين بند احتياطي الطوارئ والمخاطر (Contingency) بنسبة لا تقل عن 5% إلى 10% من تكاليف الإنشاء لمواجهة تقلبات أسعار الحديد والخرسانة وتعديلات التنفيذ.
- ✓ فحص جدول تحصيل التدفقات النقدية (Cash Inflows) والتأكد من توافقه مع نسب الإنجاز الميداني المعتمدة لدى برنامج البيع على الخارطة (وافي Wafi).
- ✓ إجراء تحليل الحساسية الثنائي لاختبار قدرة المشروع على الصمود في حال انخفاض أسعار البيع بنسبة 10% بالتزامن مع ارتفاع تكاليف المقاولات بنسبة 10%.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• حساب الإيرادات المتوقعة بضرب سعر بيع المتر في كامل مسطح البناء BUA بدلاً من صافي المساحة البيعية NSA.
الحل الهندسي: يجب دائماً استبعاد المناور، الممرات المشتركة، السلالم، غرف الخدمات، ومواقف القبو من المساحات المباعة، والاعتماد حصرياً على الـ NSA لعدم تضخيم الأرباح بصورة وهمية.
• إهمال الجدول الزمني للتدفقات النقدية والاعتماد على حسابات الأرباح الإجمالية الثابتة دون استخدام التدفقات المخصومة DCF.
الحل الهندسي: القيمة الزمنية للنقود حاسمة؛ استلام 10 ملايين بعد سنتين يختلف جذرياً عن استلامها في الربع الأول. يوفر الشيت جدول تدفقات ربع سنوي يحسب الـ IRR والـ NPV بدقة مصرفية.
• إغفال المصاريف غير المباشرة (Soft Costs) والتركيز فقط على تكلفة المقاول العظم والتشطيب.
الحل الهندسي: رسوم إصدار التراخيص، أتعاب المكاتب الهندسية المشرفة، مصاريف فحص التربة، حملات التسويق، وعمولات المبيعات قد تمثل 8% إلى 12% من ميزانية المشروع، ويجب إدراجها تفصيلياً كما يوضح الشيت.
الأسئلة الشائعة حول النموذج
ما هو الفرق بين معامل البناء (FAR) والمساحة الإجمالية المبنية (BUA) في التطوير العقاري؟
المساحة الإجمالية المبنية (BUA - Gross Floor Area) هي مجموع مسطحات جميع أدوار المبنى بما في ذلك القبو والأرضي والأدوار المتكررة والخدمات. أما معامل البناء (FAR - Floor Area Ratio) فهو حاصل قسمة مساحة الأدوار فوق الأرض على مساحة الأرض، وهو رقم تنظيمي تحدده البلديات للحد من الكثافة العمرانية وتحديد أقصى ارتفاع مسموح به.
كيف يتم تفسير معدل العائد الداخلي (IRR) في الحكم على جدوى المشروع الاستثماري؟
يمثل معدل العائد الداخلي (IRR) النسبة المئوية السنوية للعائد المحقق على الأموال المستثمرة في المشروع عبر دورة حياته. يعتبر المشروع ناجحاً ومجدياً إذا كان الـ IRR أعلى بكثير من تكلفة رأس المال (WACC) والعائد المتوقع من الاستثمارات الخالية من المخاطر (مثل السندات والصناديق العقارية المتداولة).
ما المقصود بإجمالي قيمة التطوير (GDV) وإجمالي تكلفة التطوير (TDC)؟
إجمالي قيمة التطوير (GDV - Gross Development Value) هو إجمالي الإيرادات المتوقع تحصيلها من بيع أو تأجير كافة وحدات المشروع. أما إجمالي تكلفة التطوير (TDC - Total Development Cost) فهو مجموع كافة النفقات الرأسمالية (سعر الأرض، المقاولات الإنشائية، التشطيب، الأتعاب الاستشارية، والتسويق). الفرق بين GDV و TDC يمثل صافي ربح المطور العقاري.
هل هذا الشيت متوافق مع متطلبات برنامج البيع على الخارطة (وافي Wafi) وحسابات الضمان؟
نعم، تم تصميم جدول التدفقات النقدية وفق تقسيم زمني ربع سنوي يعكس دورات الدفعات المرتبطة بمراحل الإنجاز الميداني المعتمدة من الاستشاري الهندسي لحساب الضمان (Escrow Account) وفق اشتراطات برنامج وافي في المملكة العربية السعودية.
هل يمكن تعديل الشيت ليناسب مشاريع الفلل السكنية أو المستودعات اللوجستية؟
نعم بالكامل، الشيت مصمم بمرونة تامة وبدون ماكرو أو كلمات مرور، حيث يمكنك تعديل بيانات الأرض، أسعار البيع للمتر، ونسب تكاليف البناء في ورقة الافتراضات لتتحدث تلقائياً كافة ميزانيات التكاليف والمؤشرات المالية في باقي أوراق العمل.