عرض تقديمي دراسة الجدوى العقارية وهيكلة التمويل والتدفقات النقدية للمشاريع الاستثمارية Real Estate Deck PPTX
التطوير العقاري والاستثمار | BOQ-DEV-162
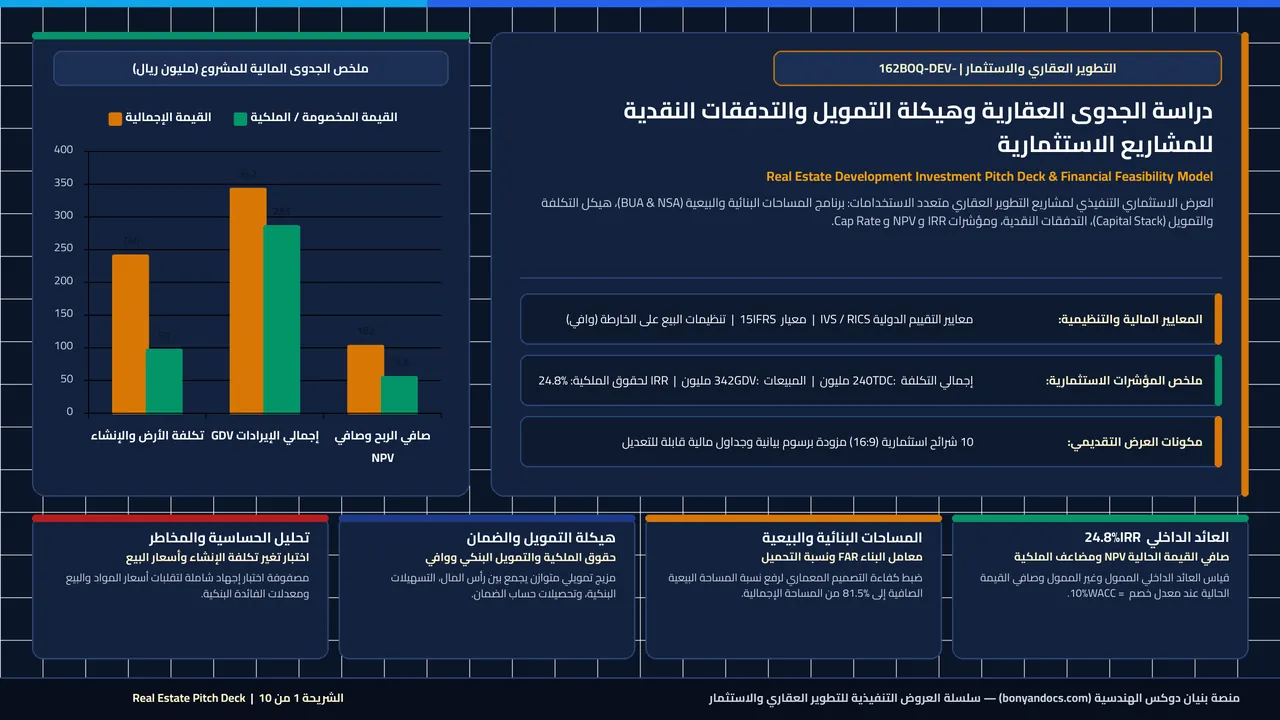
دراسة الجدوى العقارية وهيكلة التمويل والتدفقات النقدية للمشاريع الاستثمارية Real Estate Development Investment Pitch Deck & Financial Feasibility Model العرض الاستثماري التنفيذي لمشاريع التطوير العقاري متعدد الاستخدامات: برنامج المساحات البنائية والبيعية (BUA & NSA)، هيكل التكلفة والتمويل (Capital Stack)، التدفقات النقدية، ومؤشرات IRR و NPV و Cap Rate. • المعايير المالية والتنظيمية: • معايير التقييم الدولية IVS / RICS | معيار IFRS 15 | تنظيمات البيع على الخارطة (وافي)
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المؤشرات الفنية ومعايير قياس الأداء المضمنة
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
Max GFA (m²) = Land Area × Floor Area Ratio (FAR) | Net Saleable Area (NSA) = Above-Grade GFA × Space Efficiency Ratio (80% to 86%) تربط الاشتراطات التنظيمية لقطعة الأرض بكفاءة التصميم المعماري لتحديد المساحة الفعلية القابلة للبيع أو التأجير.
NPV = Σ [ Net Cash Flow_t / (1 + WACC)^t ] − Initial Equity | IRR is the discount rate where NPV = 0 المعيار الحاسم لقبول الفرصة الاستثمارية حيث يجب أن يكون NPV موجباً وأن يتجاوز معدل العائد الداخلي (IRR) تكلفة رأس المال المرجحة زائداً علاوة المخاطرة.
Cap Rate (%) = Annual Stabilized Net Operating Income (NOI) / Property Market Value (or Exit Valuation = NOI / Exit Cap Rate) تُستخدم لتقييم الأجزاء التجارية والمكتبية المؤجرة وتحديد قيمة التخارج عند بيع الأصل لصندوق ريت (REIT) أو مستثمر مؤسسي.
DSCR = Cash Flow Available for Debt Service / (Principal + Interest) ≥ 1.35x | Equity Multiple (EM) = Total Cash Distributions / Total Paid-In Equity تقيس قدرة التدفقات النقدية للمشروع على سداد التزامات القرض البنكي بأمان، وعدد مرات مضاعفة رأس المال المدفوع للمساهمين.
معاينة شرائح العرض التقديمي (.PPTX)
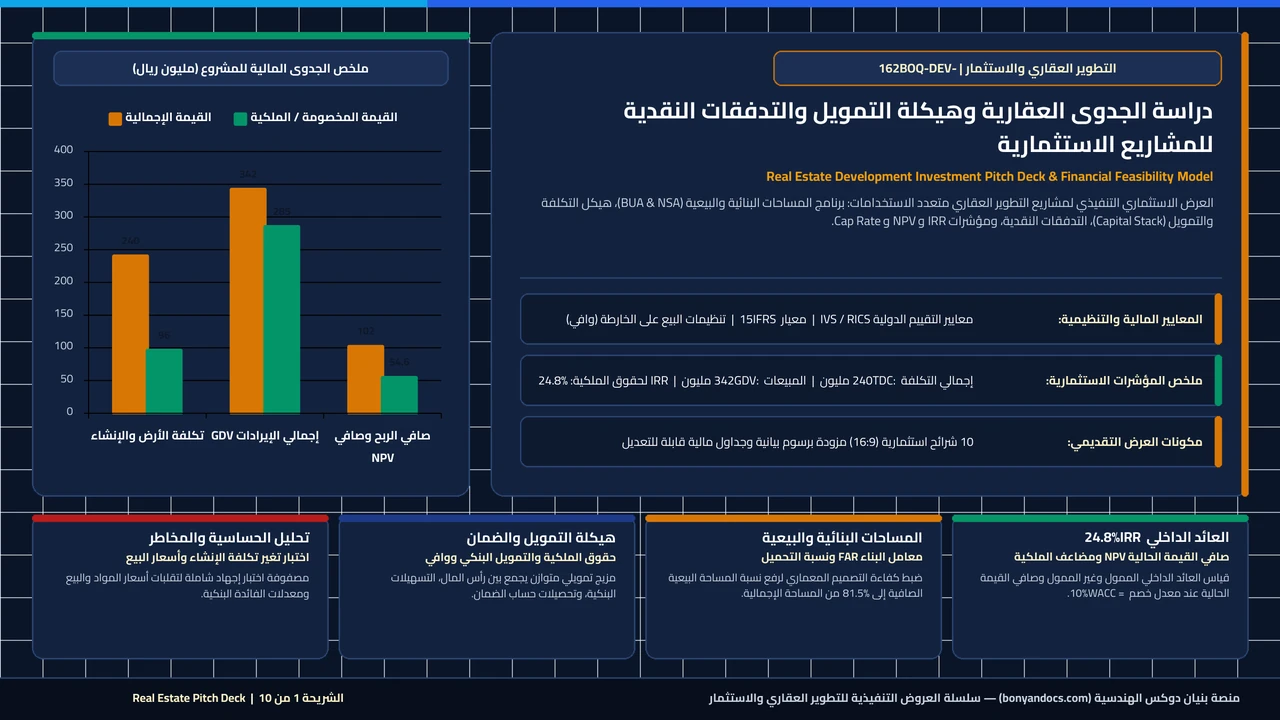
مثال تطبيقي لدراسة جدوى مشروع عقاري متعدد الاستخدامات بتكلفة 240 مليون ريال
حساب إجمالي الإيرادات البيعية (GDV): بيع 21,510 م² سكنى ودوبلكس + 3,520 م² تجاري + 4,510 م² إداري ومواقف مبيعة = 342.00 مليون ريال.
تحليل التكلفة والربحية: إجمالي التكلفة = 72M أرض + 132M إنشاءات + 21.6M تصميم وتسويق + 14.4M تمويل واحتياطي = 240.00 مليون ريال --> صافي الربح = 102.00 مليون ريال (عائد على التكلفة ROC = 42.5%).
هيكلة التمويل والرافعة المالية: بتمويل 40% حقوق ملكية (96M) و 35% قرض بنكي (84M) و 25% تحصيلات بيع على الخارطة (60M)، يرتفع العائد الداخلي للملكية إلى IRR = 24.8% ومضاعف ملكية 2.06x.
اختبار الإجهاد المزدوج (Sensitivity Test): حتى مع ارتفاع تكلفة البناء +10% وانخفاض أسعار البيع -10% معاً، يحقق المشروع ربحاً صافياً 54.60 مليون ريال و IRR = 14.8%.
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشرائح التفاعلية بملء الشاشة أولاً:
تصفح جميع شرائح العرض التقديمي مباشرة عبر مشغل الشرائح التفاعلي أعلاه (أو في وضع ملء الشاشة 16:9) للاطلاع على كافة المخططات والرسوم البيانية.
تحميل العرض التقديمي وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft PowerPoint أو Google Slides.
تخصيص هوية وبيانات المشروع:
قم بتعديل اسم المشروع، التاريخ، وأسماء المالك والاستشاري والمقاول ومؤشرات الأداء (SPI / CPI) لتطابق البيانات الميدانية.
بدء العرض التقديمي المباشر:
العرض جاهز للتشغيل بملء الشاشة (F5) لعقد اجتماعات المتابعة الدورية أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من مطابقة معامل البناء (FAR) ونسبة تغطية الأرض والارتدادات وعدد مواقف السيارات المطلوبة للاشتراطات البلدية السارية قبل بناء النموذج المالي
- ✓ التمييز الدقيق بين إجمالي المساحة البنائية شاملة البدرومات والخدمات (Total BUA) وبين المساحة الصافية القابلة للبيع أو التأجير (NSA / GLA) وعدم تسعير الممرات والمناور كمتر بيعي
- ✓ إدراج ضريبة التصرفات العقارية، رسوم توصيل المرافق، أتعاب الاستشاريين، عمولات التسويق، ومخصص الطوارئ (5%–10%) ضمن التكلفة الاستثمارية الكلية (TDC)
- ✓ مواءمة جدول التدفقات النقدية للإنشاءات مع شروط الصرف من حساب الضمان (Escrow Account) بحيث لا يُفترض استخدام أموال المشترين قبل تحقيق نسب الإنجاز الهندسي المقررة
- ✓ إجراء تحليل حساسية مزدوج (2-Way Sensitivity Analysis) يقيس أثر تزامن ارتفاع تكاليف الإنشاء مع تباطؤ المبيعات أو انخفاض الأسعار
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• حساب الإيرادات البيعية بضرب سعر المتر البيعي في كامل المساحة البنائية (BUA) دون خصم نسبة التحميل للخدمات والممرات (15%–20%)، مما يضخم الإيرادات الوهمية بملايين الريالات
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• إغفال تكلفة التمويل البنكي وفترة السحب والرسوم الإدارية وتأثير زمن التحصيل على صافي القيمة الحالية (NPV) والاعتماد فقط على حساب الربح المحاسبي البسيط
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• افتراض بيع 100% من وحدات المشروع في السنة الأولى بأسعار مرتفعة دون مراعاة معدل الاستيعاب الفعلي للسوق (Market Absorption Rate)
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• البدء في التنفيذ بدون تثبيت سقف تكلفة المقاولات (Lump Sum / GMP) مما يعرض العائد الاستثماري للتآكل عند ارتفاع أسعار الحديد والخرسانة
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
الأسئلة الشائعة حول النموذج
ما الفرق بين المساحة البنائية الإجمالية (BUA) والمساحة البيعية الصافية (NSA) في دراسات الجدوى؟
المساحة البنائية الإجمالية (Built-Up Area - BUA) تشمل كافة المسطحات الخرسانية المبنية فوق وتحت الأرض بما فيها البدرومات، غرف الميكانيكا، السلالم، المصاعد، والممرات، وهي الأساس لحساب تكلفة الإنشاء؛ أما المساحة البيعية الصافية (Net Saleable Area - NSA) فهي المساحة الصافية داخل الوحدات التي يشتريها العميل فعلياً، وهي الأساس لحساب الإيرادات.
كيف يرفع البيع على الخارطة والتمويل البنكي من العائد الداخلي لحقوق الملكية (Levered IRR)؟
عند استخدام التمويل البنكي وتحصيلات البيع على الخارطة لتمويل 50% إلى 60% من تكلفة المشروع، ينخفض حجم رأس المال النقدي المطلوب ضخه من المطور والمساهمين (Equity)، وبما أن أرباح المشروع الكلية تُنسب إلى رأس مال مدفوع أقل، يرتفع معدل العائد الداخلي لحقوق الملكية (Levered IRR) ومضاعف الملكية بشكل ملحوظ.
ما هي آلية تراتبية توزيع العوائد (Equity Waterfall) في صناديق التطوير العقاري؟
هي الترتيب التعاقدي لتوزيع النقد الفائض: تبدأ أولاً بسداد القرض البنكي بالكامل، ثم رد 100% من رأس المال المدفوع للمستثمرين، ثم صرف عائد سنوي مفضل للمستثمرين (Preferred Return 7%–9%)، وما يزيد عن ذلك يُقسم بين المستثمرين والمطور العقاري بنسبة تحفيزية (مثلاً 70% للمستثمرين و 30% للمطور كحافز حسن أداء Promote).
هل جميع الشرائح والرسوم البيانية والجداول في العرض قابلة للتعديل؟
نعم، الملف مصمم بصيغة Microsoft PowerPoint (.pptx) بمقاس شاشة عريضة 16:9، وجميع الجداول الاستثمارية والرسوم البيانية الـ 4 مبنية كعناصر قياسية قابلة للتعديل الفوري وتغيير الأرقام والألوان.