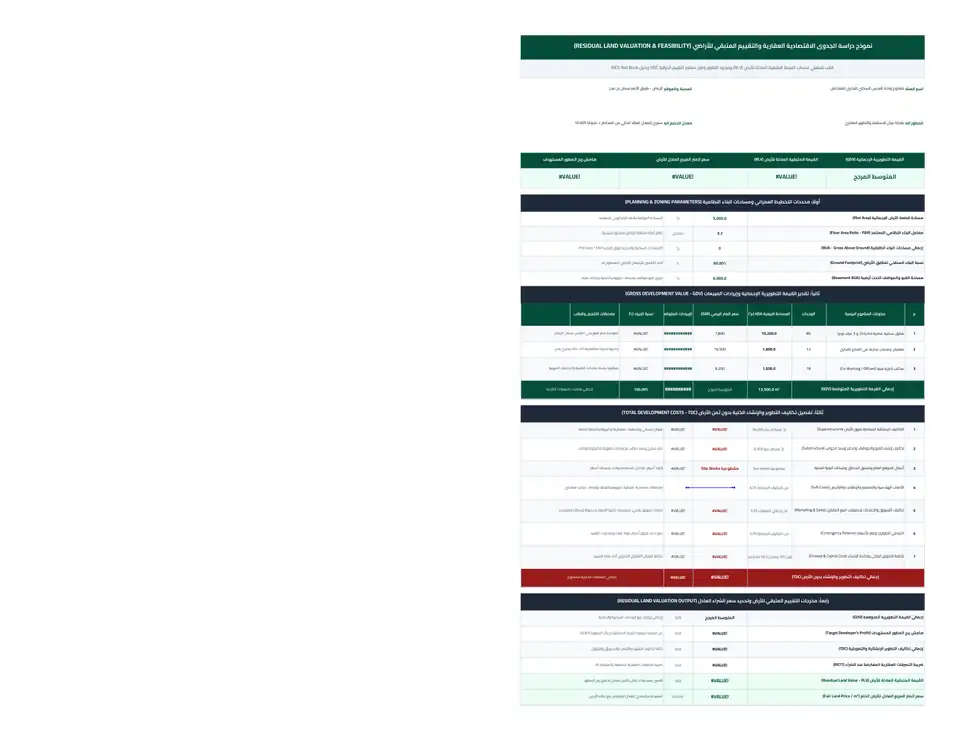
ما هو شيت دراسة الجدوى الاقتصادية العقارية والتقييم المتبقي للأراضي؟
شيت دراسة الجدوى الاقتصادية العقارية والتقييم المتبقي للأراضي (Real Estate Feasibility & Residual Land Valuation Sheet - RLV) هو أداة مالية وهندسية استراتيجية للمطورين العقاريين، والمستثمرين، وشركات التقييم العقاري المعتمدة، تهدف إلى تحديد السعر الأقصى العادل الذي يجب دفعه لشراء قطعة أرض خام أو استثمارية، بحيث يحقق المطور العقاري هامش الربح المستهدف ومعدل العائد الداخلي المطلوب (Target IRR)، وفقاً للمعايير الدولية للتقييم العقاري IVSC (IVS 410) ودليل الجمعية الملكية للمساحين القانونيين RICS Red Book ومعايير الهيئة السعودية للمقيمين المعتمدين (تقييم).
تُعد طريقة القيمة المتبقية (Residual Method) الطريقة العلمية والمهنية المعتمدة عالمياً لتسعير وتقييم الأراضي المخصصة للتطوير العقاري (Development Land)؛ حيث تفشل المقارنة التقليدية بالسوق في تقدير قيمة الأرض بدقة نظراً لاختلاف اشتراطات البناء، ومعاملات البناء (FAR)، والاستخدامات المسموحة، ونسب التغطية الطابقية.
المعادلة الجوهرية لأسلوب القيمة المتبقية للأرض (RLV Formula)
يقوم أسلوب القيمة المتبقية على المبدأ الاقتصادي القائل بأن قيمة الأرض تساوي القيمة التطويرية الإجمالية للمشروع بعد اكتماله وبيعه، مطروحاً منها كافة تكاليف التطوير الإنشائية والتمويلية والأتعاب وهامش ربح المطور المستهدف:
$$\text{Residual Land Value (RLV)} = \text{GDV} - (\text{Total Development Costs} + \text{Developer's Target Profit})$$
$$\text{Fair Land Price per m}^2 = \frac{\text{RLV}}{\text{Plot Area}}$$
حيث تتكون عناصر المعادلة من:
- القيمة التطويرية الإجمالية (Gross Development Value - GDV): إجمالي الإيرادات النقدية المتوقعة من بيع كامل مكونات المشروع العقاري (شقق سكنية، معارض تجارية، مكاتب إدارية، ومواقف) بناءً على دراسة السوق والأسعار السائدة.
- تكاليف التطوير الإجمالية (Total Development Costs - TDC): تشمل التكاليف الإنشائية المباشرة (Hard Costs)، وتكاليف القبو والحفر، والأتعاب الهندسية والتراخيص (Soft Costs)، ومصاريف التسويق والعمولات، واحتياطي الطوارئ، وتكلفة التمويل البنكي وفائدة الإنشاء.
- هامش ربح المطور المستهدف (Developer's Target Profit): العائد الذي يشترطه المطور العقاري لتعويض مخاطر الاستثمار والجهد الإداري، ويحدد عادة بنسبة 15% إلى 25% من القيمة التطويرية الإجمالية (GDV) أو كنسبة من التكاليف.
مؤشرات الجدوى المالية المطبقة في الشيت
- معدل العائد الداخلي للمشروع (Project IRR): يقيس معدل الخصم الذي يجعل صافي القيمة الحالية لكافة التدفقات النقدية مساوياً للصفر، ويجب أن يفوق تكلفة رأس المال المرجحة (WACC).
- صافي القيمة الحالية (Net Present Value - NPV): القيمة الحالية للتدفقات النقدية المستقبلية مخصومة بمعدل 10% سنوياً؛ فإذا كانت موجبة دل ذلك على تحقيق المشروع قيمة مضافة تفوق العائد المطلوب.
- مضاعف حقوق الملكية (Equity Multiple - MOIC): نسبة إجمالي الأموال المستردة إلى إجمالي رأس المال المالي المستثمر فعلياً (عادة يستهدف 1.5x إلى 2.0x).
- مصفوفة تحليل الحساسية (Sensitivity Analysis): فحص مرونة المشروع وسعر متر الأرض تجاه انخفاض أسعار البيع بنسبة 5% و 10% مقابل تضخم تكاليف المقاولات بنسبة 5% و 10%.