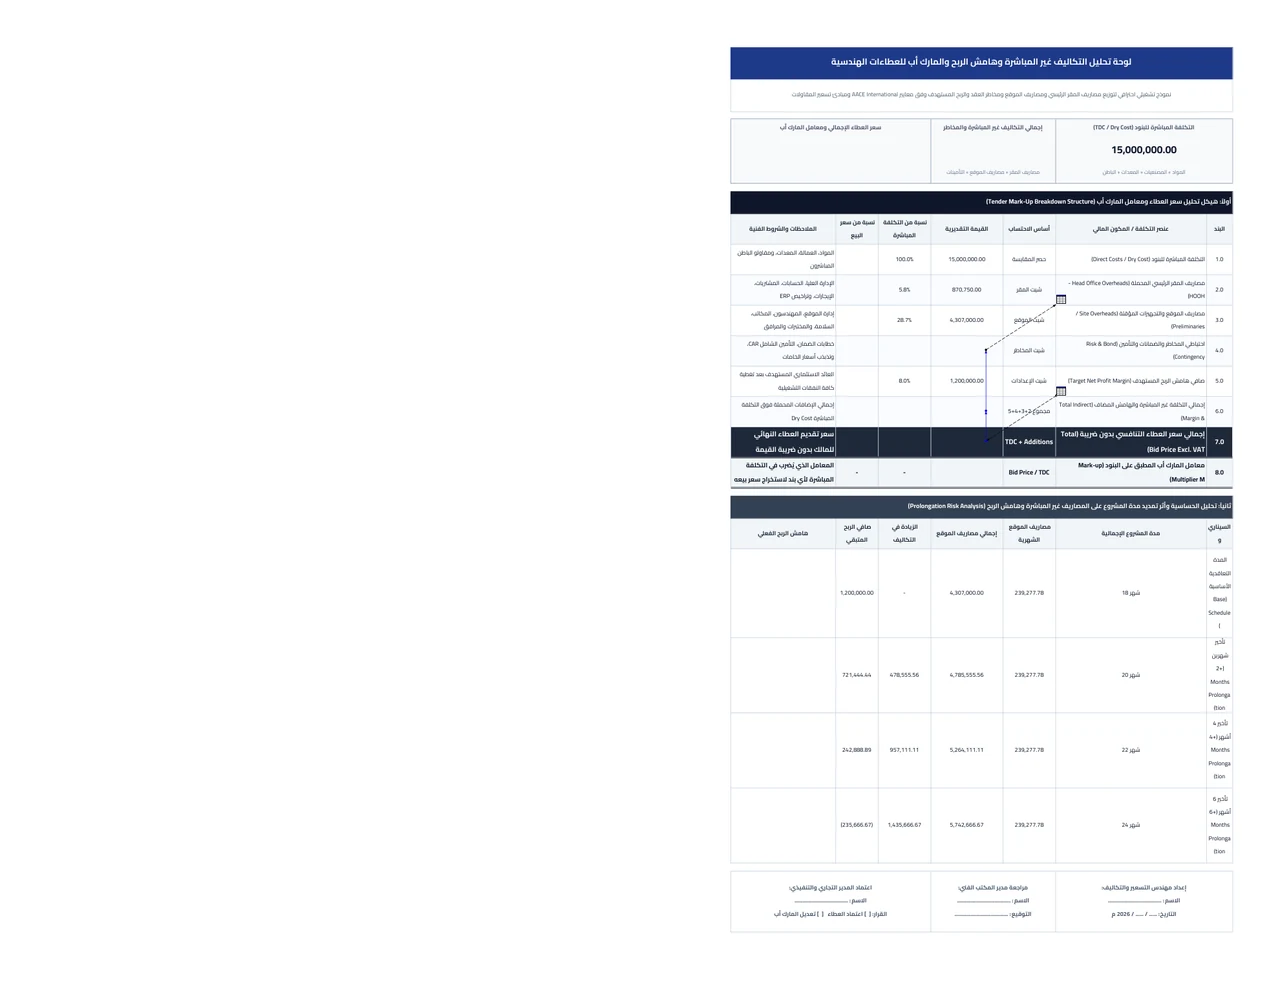
الدليل الفني والمالي المتكامل لحساب التكاليف غير المباشرة وهامش الربح والمارك أب في المقاولات (AACE 10S-90 / 18R-97)
يُمثل شيت حساب وتوزيع المصاريف غير المباشرة والمارك أب والأوفر هيد وهوامش الربح للمقاولات إكسيل الأداة التشغيلية المعتمدة لدى مديري التسعير والمكتب الفني والإدارات المالية في شركات المقاولات لتسعير المناقصات والعطاءات بدقة احترافية متناهية. إن الفارق الحاسم بين شركة مقاولات تحقق أرباحاً تشغيلية مستدامة وأخرى تقع في فخ التعثر ونقص السيولة لا يكمن في تسعير المواد والمصنعيات المباشرة (Dry Cost)، بل في دقة حصر وتوزيع المصاريف غير المباشرة للمقر الرئيسي (Head Office Overheads) ومصاريف الموقع والتجهيزات المؤقتة (Site Preliminaries) وتكاليف الضمانات البنكية ومخصصات المخاطر.
تعتمد هذه المنظومة على التوصيات والممارسات المهنية الصادرة عن الجمعية الأمريكية لتطوير هندسة التكاليف (AACE International Recommended Practice 18R-97) ودليل إدارة مشروعات التشييد التابع لمعهد إدارة المشروعات (PMI Construction Extension)، حيث يتم تفكيك سعر العطاء إلى مستويات محددة بدقة تمنع التداخل أو إسقاط أي عنصر مالي.
1. معمارية تفكيك عناصر سعر العطاء التنافسي (Bid Price Anatomy)
يتكون سعر العطاء الإجمالي المقدم للمالك (Total Tender Price) من العناصر الهيكلية التالية:
- التكلفة المباشرة الأساسية (Total Direct Cost - TDC): وتشمل تكاليف الخامات والمواد الموردة للموقع مع نسب الهالك النظامية، أجور العمالة المباشرة والمصنعيات، تكلفة تشغيل واستئجار المعدات المخصصة للبنود، ومستحقات مقاولي الباطن المباشرين.
- مصاريف المقر الرئيسي الموزعة (Allocated Head Office Overheads - HOOH): النفقات المركزية السنوية للشركة والتي لا يمكن نسبتها إلى مشروع بعينه (الرواتب المركزية، إيجار المقر، الرخص، والمراجعة المحاسبية)، ويتم تحميل المشروع بحصته التناسبية وفق معدل الامتصاص المعتمد.
- مصاريف الموقع والتجهيزات المؤقتة (Site Overheads / General Conditions): كافة النفقات غير المباشرة اللازمة لإدارة وتنفيذ المشروع على أرض الواقع (طاقم المهندسين، كرفانات المكاتب، المولدات، المياه، السلامة المهنية، والفحوصات المخبرية)، وهي تكاليف ترتبط مباشرة بالمدة الزمنية للتنفيذ.
- تكاليف الضمانات والتأمينات والتمويل (Bonds, Insurances & Financing): الرسوم البنكية لإصدار خطابات الضمان الابتدائي والنهائي والدفعة المقدمة، وثائق التأمين الهندسي الشامل (CAR) والمسؤولية المدنية، وتكلفة سد الفجوات التمويلية للتدفقات النقدية.
- مخصص احتياطي المخاطر والطوارئ (Risk Contingency Reserve): مخصص محسوب لمجابهة تقلبات أسعار المواد، صعوبات التربة غير المرئية، وتأخير الاعتمادات الهندسية دون المساس بالربح.
- صافي هامش الربح المستهدف (Target Net Profit): العائد المالي الصافي الذي تستهدفه الإدارة العليا كعائد على الاستثمار والجهد التشغيلي المبذول.
2. طرق توزيع المصاريف غير المباشرة على بنود المقايسة (Allocation Methodologies)
يوفر الشيت منهجية مرنة لتحميل إجمالي المارك أب الناتج على بنود المقايسة وجداول الكميات (BOQ):
- طريقة التوزيع النسبي المتوازن (Balanced Pro-Rata Allocation): يتم ضرب التكلفة المباشرة لكل بند في معامل المارك أب العام $M$، مما يضمن تحميل كل بند بحصته العادلة، وهي الطريقة المفضلة لدى الملاك والجهات الحكومية.
- طريقة التوزيع غير المتوازن المدروس (Unbalanced Bidding / Front-Loading): استراتيجية معتمدة في إدارة التدفقات النقدية بالمقاولات، حيث يتم زيادة المارك أب المحمل على بنود الأعمال الأولى بالمشروع (مثل الحفر والأساسات والهيكل الإنشائي) وخفضه في بنود التشطيبات الختامية، مما يوفر سيولة نقدية مبكرة تغني الشركة عن الاقتراض البنكي، مع مراعاة الضوابط التعاقدية لعدم رفض العطاء.
3. قائمة فحص الجودة والتسعير قبل اعتماد العطاء (Estimator's QC Checklist)
قبل تقديم العرض المالي للمالك، يجب التحقق من النقاط التالية:
- مطابقة التكلفة المباشرة الأساسية مع أحدث دفاتر حصر الكميات والتسعير المعتمدة.
- التأكد من أن فترة مصاريف الموقع تغطي كامل البرنامج الزمني التعاقدي مع فترة أسبوعين إضافية للتحضير والتسليم.
- احتساب مصاريف إصدار خطابات الضمان بنسب واقعية تماثل التسهيلات الائتمانية الممنوحة للشركة من بنوكها المعتمدة.
- التأكد من عدم ازدواجية احتساب أي بند (مثل عدم إدراج سيارات المهندسين في مصاريف المقر ومصاريف الموقع معاً).
- مراجعة سيناريوهات تحليل الحساسية للتحقق من أن تأخير المشروع لشهرين لا يؤدي إلى تحويل هامش الربح إلى قيمة سالبة.
- إضافة ضريبة القيمة المضافة (15%) في سطر منفصل مستقل تماماً عن سعر العطاء الصافي.
4. أخطاء شائعة في حساب الأوفر هيد وتفاديها في الشيت
- إهمال تكاليف التمويل البنكي وفجوة السيولة: يتأخر صرف المستخلصات عادة بين 30 إلى 60 يوماً؛ عدم احتساب فوائد السحب على المكشوف أو تكلفة رأس المال العامل يؤدي إلى تآكل الربح.
- الاعتماد على نسب جزافية ثابتة: تطبيق نسبة 15% أو 20% كأوفر هيد عام على كافة المشروعات دون تفكيك مصاريف الموقع الخاصة بكل مشروع يؤدي إما إلى خسارة المناقصة لارتفاع السعر أو رسوها بسعر يخسر المقاول فيه.
- تجاهل تكلفة العطاءات الخاسرة (Tender Loss Cost): تكاليف شراء كراسات الشروط والجهد الهندسي للعطاءات التي لم ترسُ على الشركة يجب أن تُمتص كجزء من المصاريف الإدارية للمقر الرئيسي لضمان استمرارية النشاط.