نموذج عقد إدارة التطوير العقاري Development Management Agreement DMA بين مالك الأرض وشركة التطوير العقاري Word و PDF
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعايير الهندسية وأكواد الفحص المضمنة
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
\text{Total DMA Fee} = (R_{\text{base}} \times \text{CAPEX}) + (R_{\text{sales}} \times \text{Collections}) + P_{\text{promote}}(\text{Profit} > \text{IRR}_{\text{hurdle}}) تتكون مستحقات مدير التطوير العقاري من ثلاثة شقين: أتعاب إدارة تطوير وتنفيذ ثابتة كنسبة من تكلفة الإنشاءات الفعلية (عادة 3% إلى 5%)، وعمولة إدارة تسويق ومبيعات (1.5% إلى 2.5%)، بالإضافة إلى حافز نجاح (Promote 15%-20%) من فائض الأرباح بعد تحقيق المالك للعائد الداخلي المستهدف (Hurdle IRR).
\text{POC}\% = \left( \frac{\text{GDV} - (\text{Land Value} + \text{Total CAPEX})}{\text{Land Value} + \text{Total CAPEX}} \right) \times 100\% يقيس الجدوى الاستثمارية للمشروع العقاري بقسمة صافي ربح التطوير على إجمالي التكلفة الاستثمارية (قيمة الأرض + تكاليف الإنشاء والتمويل وأتعاب الإدارة).
معاينة تخطيط المستند للطباعة (.DOCX)
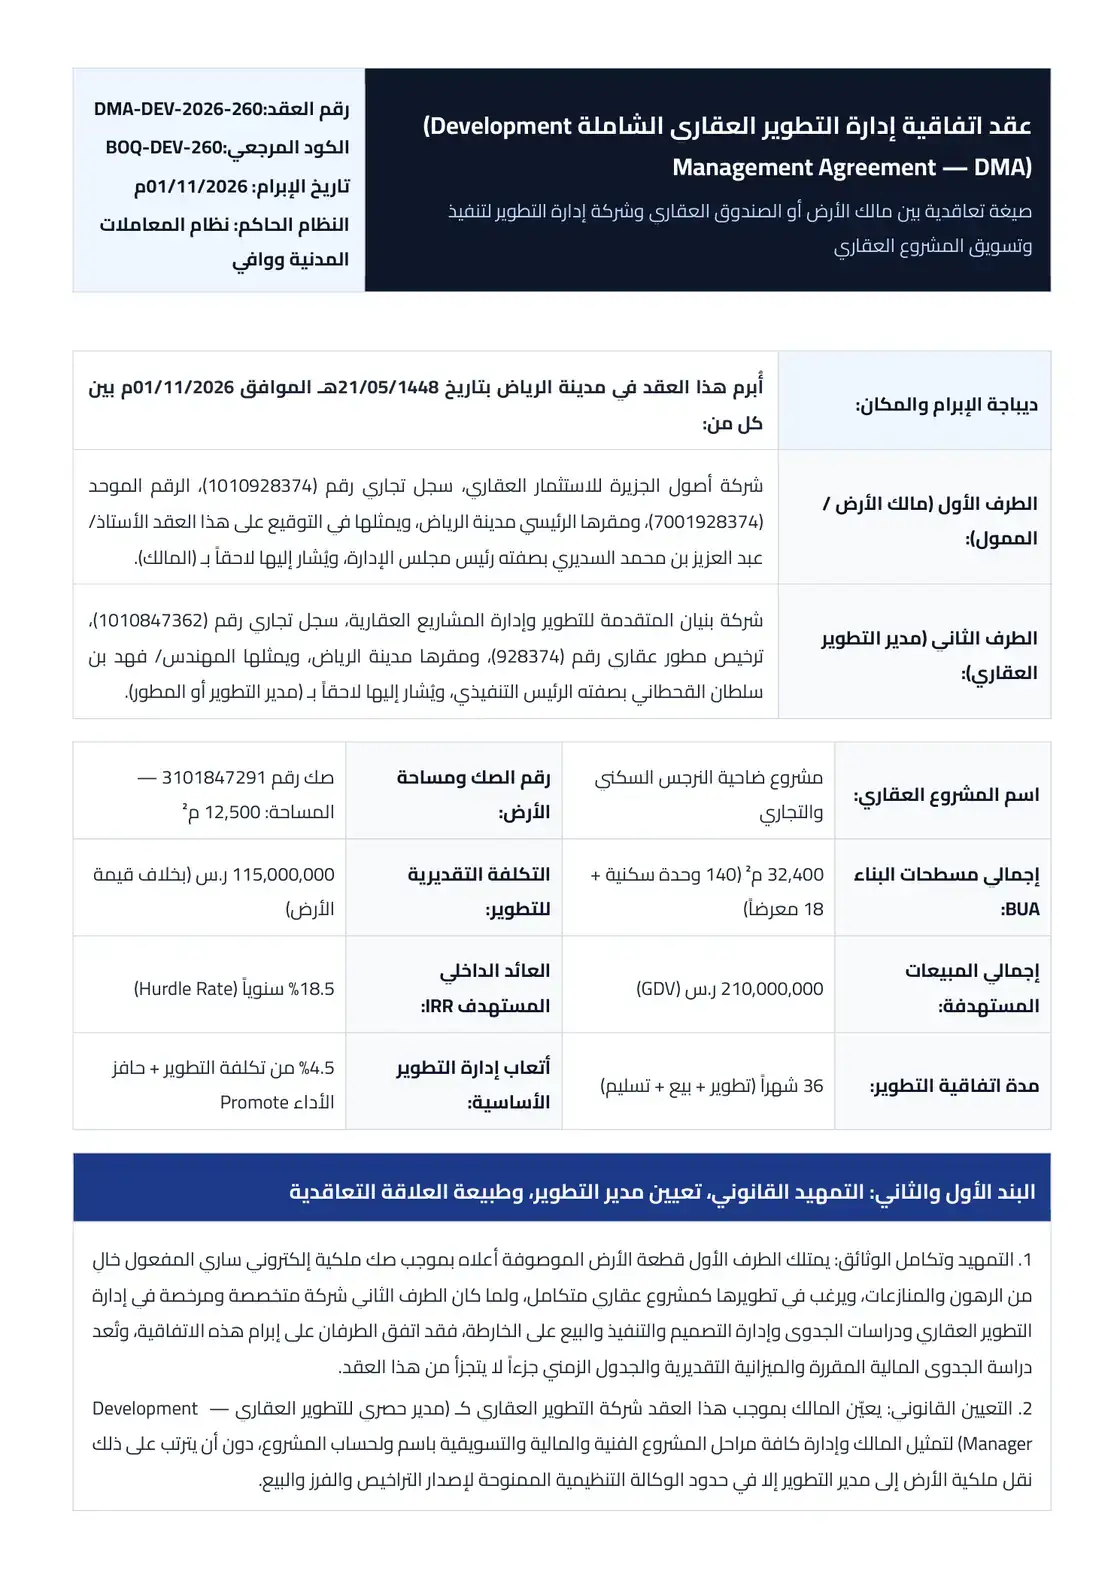
سيناريو تطبيقي عملي: هيكلة عقد إدارة تطوير عقاري لمشروع سكني وتجاري على أرض بمساحة 12,500 م²
1. تحديد أتعاب إدارة التطوير الأساسية وربطها بمراحل الإنجاز
2. احتساب عمولة إدارة المبيعات والتحصيل عبر حساب الضمان (Escrow)
3. تطبيق شلال توزيع الأرباح وحافز الأداء (IRR Promote Waterfall)
طريقة الاستخدام وخطوات التطبيق العملي
تحميل المستند وفتحه:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Word أو Google Docs.
إدخال بيانات الفحص والمشروع:
قم بتعديل اسم المشروع ورقم النموذج وتاريخ وموقع المعاينة في الترويسة وجدول البيانات.
تعبئة بنود المعاينة والاعتماد:
راجع بنود الفحص الموقعي وسجل التقييم الهندسي مع تدوين ملاحظات الاستشاري المشرف.
الطباعة والتوقيع الميداني:
المستند منسق ليلائم مقاس A4، جاهز للطباعة المباشرة والتوقيع وختم الشركة بالموقع.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من سريان صك الملكية الإلكتروني للأرض وخلوه من أي رهون أو إيقافات أو تداخلات مساحية قبل التوقيع.
- ✓ التأكد من حصول شركة التطوير العقاري على تأهيل وترخيص مطور عقاري ساري المفعول من برنامج البيع على الخارطة (وافي).
- ✓ إرفاق دراسة الجدوى الاقتصادية والميزانية التقديرية والبرنامج الزمني كملحق تعاقدي ملزم للطرفين.
- ✓ تحديد سقف صلاحيات مدير التطوير المالية بدقة واشتراط موافقة المالك الخطية لأي تغييرات تتجاوز 5% من الميزانية.
- ✓ النص على فتح حساب ضمان بنكي مستقل (Escrow Account) باسم المشروع تودع فيه كافة المبيعات والتمويل.
- ✓ تقييد الوكالة الشرعية الممنوحة لمدير التطوير بأغراض المراجعة البلدية وإصدار التراخيص والفرز دون حق الرهن أو الهبة.
- ✓ فصل أتعاب إدارة التطوير الأساسية (Base Fee) عن حافز النجاح المشروط بتحقيق العائد الداخلي المستهدف (IRR Hurdle).
- ✓ إلزام مدير التطوير بتقديم بوليصة تأمين المسؤولية المهنية وفرض الضمان العشري على المقاول العام.
- ✓ تحديد آلية واضحة للفسخ والتخارج واسترداد الوكالات في حال تعثر مدير التطوير أو تأخره عن الجدول الزمني.
- ✓ توقيع العقد من الممثلين النظاميين للطرفين مع إثبات أرقام السجلات التجارية وتوقيع شاهدين.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• حساب أتعاب إدارة التطوير الأساسية كنسبة مئوية مفتوحة من إجمالي تكاليف البناء دون وضع سقف أقصى للميزانية (Cost Cap)
الأثر المتوقع: نشوء تضارب مصالح يدفع مدير التطوير إلى تضخيم تكاليف البناء والتشطيبات لزيادة قيمة أتعابه النسبية على حساب ربح المالك.
الحل الهندسي: تثبيت سقف الأتعاب الأساسية على الميزانية التقديرية الأولية، مع منح المطور حافز وفر (Cost Saving Bonus) إذا أنجز المشروع بتكلفة أقل وبنفس الجودة.
• منح مدير التطوير وكالة شرعية عامة ومطلقة على صك الأرض دون تقييدها بأغراض التطوير والبيع المشروط بإيداع الثمن في حساب الضمان
الأثر المتوقع: مخاطر قانونية ومالية جسيمة على ملكية الأرض أو التصرف المنفرد خارج إطار المشروع.
الحل الهندسي: إصدار وكالة مخصصة ومقيدة بإجراءات الأمانة ووافي وشركة الكهرباء والفرز، واشتراط إيداع أي مبالغ حصراً في حساب الضمان البنكي للمشروع.
• صرف كامل أتعاب مدير التطوير في المراحل الأولى للمشروع قبل إتمام البناء وفرز الصكوك وتسليم الوحدات للمشترين
الأثر المتوقع: تراخي مدير التطوير في مرحلة التسليم النهائي وإقفال ملاحظات المشترين وتصفية حساب الضمان.
الحل الهندسي: حجز نسبة 15% إلى 20% من أتعاب إدارة التطوير كدفعة ختامية لا تُصرف إلا بعد إصدار شهادة إتمام البناء وفرز الصكوك.
الأسئلة الشائعة حول النموذج
ما الفرق بين عقد إدارة التطوير العقاري (DMA) وعقد المشاركة في التطوير العقاري (JVA)؟
في عقد إدارة التطوير العقاري (DMA) يحتفظ مالك الأرض بملكية الأرض وكامل أرباح المشروع (أو حصته الأكبر) ويعين المطور مقابل أتعاب إدارة محددة وحافز أداء دون أن يدخل المطور كشريك في ملكية الأصل. أما في عقد الشراكة أو المحاصة (Joint Venture - JVA) فيدخل المالك بالأرض والمطور بتمويل البناء ويتقاسمان الملكية والإيرادات بنسب شراكة متفق عليها.
كم تبلغ نسبة أتعاب مدير التطوير العقاري المتعارف عليها في السوق؟
تتراوح أتعاب إدارة التطوير العقاري الأساسية عادة بين 3% إلى 5% من إجمالي تكاليف التطوير والإنشاءات (CAPEX)، مضافاً إليها 1.5% إلى 2.5% عمولة إدارة تسويق ومبيعات، بالإضافة إلى حافز أداء (Promote) يتراوح بين 10% إلى 20% من فائض الأرباح التي تتجاوز العائد المستهدف للمالك (Hurdle Rate IRR).
هل تنتقل ملكية صك الأرض إلى شركة التطوير العقاري في عقد الـ DMA؟
لا تنتقل ملكية الأرض إلى شركة التطوير العقاري في عقد الـ DMA، بل يظل الصك باسم المالك (أو باسم الصندوق العقاري / شركة المشروع SPV المملوكة للمالك)، ويُمنح مدير التطوير وكالة تنظيمية مقيدة لاستخراج التراخيص والفرز والتوقيع على عقود البيع على الخارطة.
كيف تُدار أموال المشترين والتمويل في اتفاقية إدارة التطوير العقاري؟
تُدار كافة التدفقات المالية عبر حساب ضمان بنكي مستقل باسم المشروع (Escrow Account) وفق ضوابط برنامج وافي، بحيث تُودع فيه جميع دفعات المشترين ولا يُصرف منه إلا على تكاليف إنشاء المشروع بموجب شهادات إنجاز موقعة من الاستشاري الهندسي والمحاسب القانوني.