شيت مقارنة الموازنة التقديرية بالتكلفة الفعلية للمشروع إكسيل
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
EV = \text{BAC} \times \% \text{Work Complete} \quad [\text{SAR}] القيمة المالية الحقيقية للأعمال المنجزة على أرض الواقع مقومة بأسعار الموازنة المخططة للمشروع، وتساوي موازنة البند مضروبة في نسبة الإنجاز الهندسي الفعلي الموثق بالمستخلصات.
CV = EV - AC \quad , \quad CPI = \frac{EV}{AC} قياس الكفاءة المالية لتنفيذ البنود؛ فإذا كان CV موجباً و CPI > 1.0 فإن المشروع يحقق وفراً في التكلفة، وإذا كان CV سالباً و CPI < 1.0 فإن هناك تجاوزاً مالياً في الموازنة.
EAC = \frac{\text{BAC}}{CPI} \quad [\text{SAR}] التنبؤ الرياضي بإجمالي تكلفة المشروع عند التسليم النهائي بافتراض استمرار كفاءة أداء التكلفة الحالية لباقي البنود والأنشطة غير المكتملة.
VAC = \text{BAC} - EAC \quad [\text{SAR}] حساب مقدار الوفر أو العجز المالي المتوقع في الموازنة الإجمالية للمشروع عند الانتهاء الكامل من كافة الأعمال التعاقدية.
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
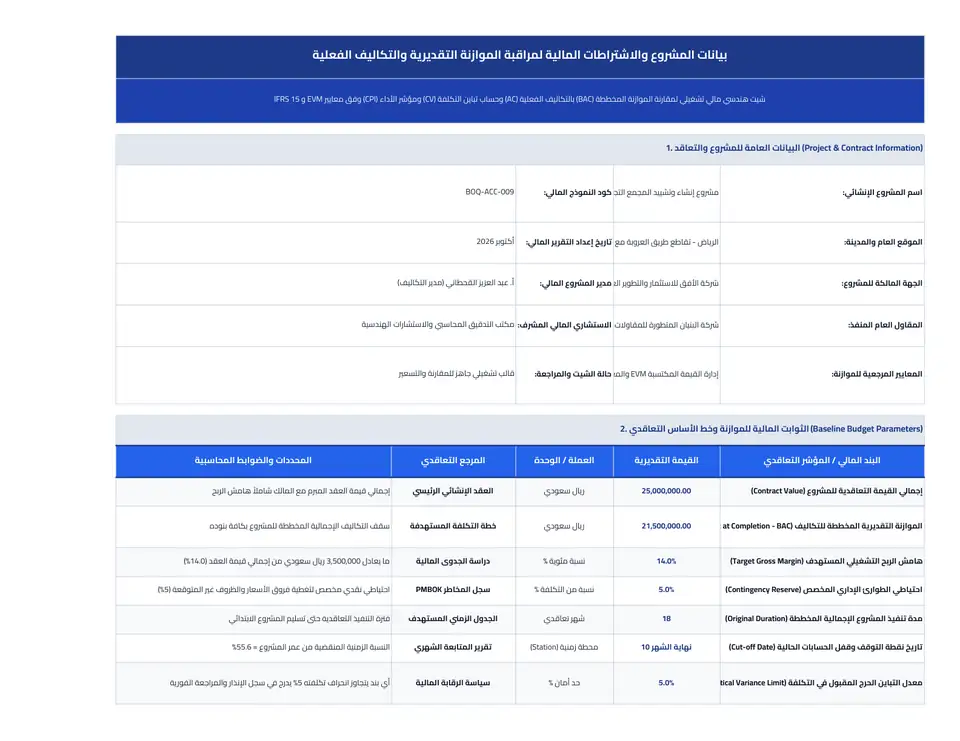
مثال تطبيقي رقمي: مراقبة موازنة مشروع برج تجاري بقيمة 25 مليون ريال عند محطة الشهر العاشر
1. حساب تباين التكلفة ومؤشر أداء التكلفة (CV & CPI)
2. حساب مؤشر أداء الجدول الزمني (Schedule Performance Index - SPI)
3. التنبؤ بالتكلفة عند الاكتمال (EAC) والتباين النهائي (VAC)
4. حساب صافي الربح التشغيلي المتوقع للمقاول عند إغلاق المشروع
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
الأسئلة الشائعة حول النموذج
ما هو الفرق بين مقارنة الموازنة التقليدية ومنهجية القيمة المكتسبة (EVM)؟
المقارنة التقليدية تكتفي بطرح التكلفة الفعلية (AC) من الموازنة المخططة (BAC)، وهو تحليل مضلل لأنه لا يوضح حجم الأعمال المنفذة بالفعل مقابل تلك المصروفات. أما منهجية القيمة المكتسبة (EVM) فتقيس القيمة الحقيقية للأعمال المنجزة (EV) وتقارنها بالتكلفة الفعلية (AC) لحساب تباين التكلفة الدقيق، وتقارنها بالقيمة المجدولة (PV) لمعرفة الموقف الزمني الحقيقي للمشروع.
ماذا يعني مؤشر أداء التكلفة CPI = 0.85 وما هو الإجراء التصحيحي الواجب اتخاذه؟
مؤشر CPI = 0.85 يعني أن المشروع ينفق ريالاً واحداً ليحصل على أعمال بقيمة 85 هللة فقط وفق الموازنة المخططة، أي أن هناك تجاوزاً في التكاليف بنسبة 15%. الإجراءات التصحيحية تشمل: مراجعة معدلات استهلاك وهالك المواد في الموقع، إعادة التفاوض مع مقاولي الباطن، خفض ساعات العمل الإضافي غير المبررة، وتدقيق إنتاجية العمالة والمعدات.
كيف يتم حساب التكلفة التقديرية لإنهاء ما تبقى من المشروع (Estimate to Complete - ETC)؟
إذا كان الأداء المالي المستقبلي سيستمر بنفس معدل الكفاءة الحالية، فإن ETC = (BAC - EV) ÷ CPI. أما إذا كان التجاوز في التكلفة ناتجاً عن ظرف طارئ غير متكرر وسيعود الأداء للمعدل الطبيعي، فإن ETC = BAC - EV. وتضاف قيمة ETC إلى المنصرف الفعلي حتى تاريخه (AC) لحساب التكلفة المتوقعة عند الاكتمال EAC = AC + ETC.
ما هي النسبة الحرجة المقبولة لتباين التكلفة في مشاريع التشييد والمقاولات؟
في الممارسات الهندسية القياسية، يعتبر تباين التكلفة في حدود ±3% إلى ±5% تبايناً طبيعياً ناتجاً عن فروق التوقيت ومحطات التوريد. أما إذا تجاوز انحراف التكلفة السلبي -5% (أو انخفض CPI عن 0.95)، فيعتبر المشروع في المنطقة الحرجة التي تستلزم تنبيه الإدارة العليا، وإجراء مراجعة شاملة لأسعار التوريد ومراجعة حسابات الكميات للبنود المتبقية.