شيت تحليل أسعار بنود المقاولات وتفصيل التكلفة المباشرة وغير المباشرة ونسب التحميل والربح إكسيل
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
Unit Dry Cost = [Base Material Cost × (1 + Waste %)] + (Daily Crew Cost / Daily Crew Productivity) + Equipment Cost per Unit تجمع العناصر الثلاثة المباشرة المنفقة لتنفيذ وحدة قياس واحدة من البند (م³ أو م² أو م.ط) قبل إضافة أي مصاريف إدارية أو أرباح.
K-Factor = 1 + Σ(Site Overheads % + Head Office HOOH % + Bank Bonds % + Insurance % + Financing % + Risk % + Target Profit %) يحول مجموع النسب المئوية للمصاريف غير المباشرة والمخاطر وهامش الربح إلى معامل ضرب موحد يُطبق على التكلفة الجافة.
Selling Unit Rate = Unit Dry Cost × Markup Multiplier (K-Factor) تحدد الفئة النهائية المتوازنة التي يدرجها مهندس التسعير أمام البند في جدول الكميات (BOQ) لتغطية كافة التكاليف وتحقيق الربح المستهدف.
Labor Cost per Unit = Total Daily Crew Wage / Daily Output Quantity (Units/Day) تربط تكلفة المصنعية بمعدل الإنتاجية الميداني الفعلي للطاقم (مثلاً صب 25 م³/يوم أو بناء 36 م²/يوم).
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
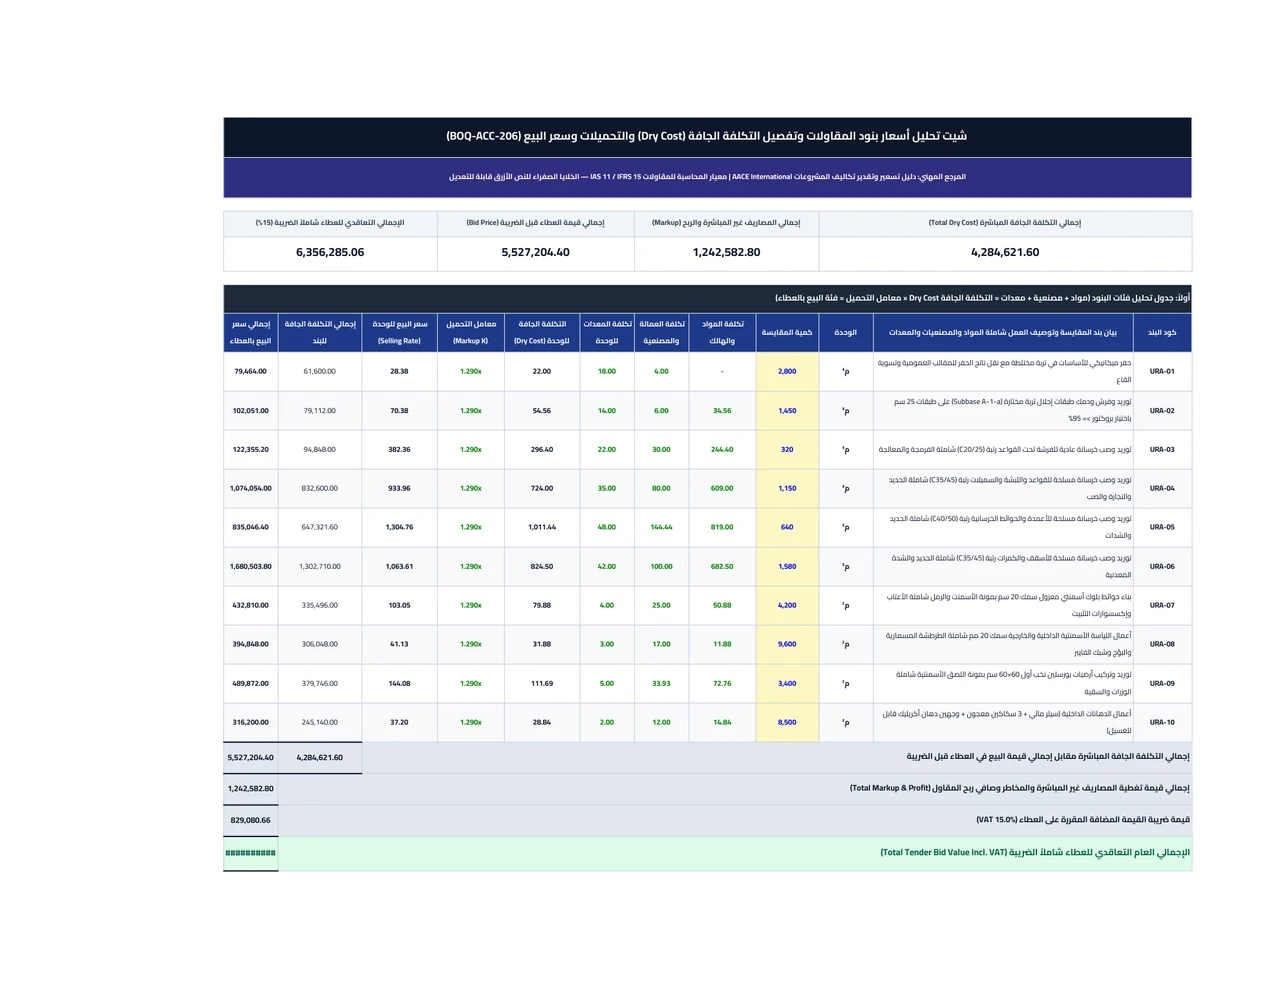
مثال تطبيقي لتحليل سعر المتر المكعب من الخرسانة المسلحة للأسقف والكمرات (رتبة C35/45)
حساب صافي تكلفة المواد شاملة الهالك: 650 × (1 + 0.05) = 682.50 ريال/م³.
حساب نصيب المتر المكعب من المصنعية والعمالة: 2,500 ريال/يوم ÷ 25 م³/يوم = 100.00 ريال/م³، بالإضافة إلى 42.00 ريال/م³ للمعدات والمضخة.
حساب التكلفة الجافة المباشرة (Dry Cost): 682.50 + 100.00 + 42.00 = 824.50 ريال/م³.
حساب فئة البيع في العطاء (Selling Rate): بتطبيق معامل التحميل الإجمالي K = 1.290 (8.5% موقع + 4% مكتب رئيسي + 1.5% ضمانات + 0.8% تأمين + 1.7% تمويل + 2.5% مخاطر + 10% ربح)، يصبح سعر البيع = 824.50 × 1.29 = 1,063.61 ريال/م³.
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ مراجعة شمول تكلفة المواد لنسب الهالك الطبيعي بالموقع (4%–5% للخرسانة والحديد، 6%–8% للمباني والبلاط واللياسة) وتكاليف النقل والتشوين
- ✓ التحقق من واقعية معدلات الإنتاجية اليومية للطواقم في التبويب الثالث بما يتناسب مع صعوبة الموقع وارتفاع المبنى
- ✓ مطابقة نسبة مصاريف الموقع غير المباشرة (Site Overheads) مع المدة الزمنية الكلية للمشروع وعدد مهندسي الإشراف المطلوبين في كراسة الشروط
- ✓ التأكد من احتساب عمولات خطابات الضمان البنكية وتكلفة التمويل النقدي لفترة تأخر صرف المستخلصات الجارية
- ✓ فحص توازن أسعار البنود المبكرة والمتأخرة لمنع العجز في التدفق النقدي خلال الأشهر الأولى للمشروع
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• إغفال تحميل حصة المكتب الرئيسي (HOOH) وتكلفة التمويل والضمانات البنكية والاكتفاء بإضافة نسبة ربح جزافية على سعر المواد والمصنعية
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• تسعير المواد على أساس سعر الشراء بالمصنع دون إضافة تكلفة التوريد للموقع والتعتيق ونسبة الهالك الفعلي أثناء التشغيل
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• تقدير المصنعية برقم مقطوع دون ربطها بمعدل إنتاجية الطاقم اليومي مما يؤدي لخسائر كبيرة في البنود بطيئة الإنجاز
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• عدم فصل التكلفة الجافة (Dry Cost) عن سعر البيع مما يفقد إدارة المشروع القدرة على وضع موازنة رقابية مستهدفة (Target Cost Budget) لمهندسي التنفيذ
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
الأسئلة الشائعة حول النموذج
ما الفرق بين التكلفة الجافة (Dry Cost) والتكلفة الكلية (Total Cost) وسعر البيع في المقاولات؟
التكلفة الجافة (Direct Dry Cost) هي التكلفة المباشرة الصرفة لتنفيذ البند وتشمل المواد الخام بالهالك والعمالة والمعدات ومقاولي الباطن فقط، أما التكلفة الكلية فتنتج بعد إضافة المصاريف غير المباشرة للموقع والمكتب الرئيسي والضمانات والتأمينات والتمويل، بينما يمثل سعر البيع (Selling Rate) التكلفة الكلية مضافاً إليها هامش الربح المستهدف ومخصص المخاطر.
كيف يُستخدم شيت تحليل الأسعار في إثبات أسعار البنود المستحدثة (Star Rates) في أوامر التغيير؟
عند إصدار أمر تغيير لبند غير موجود في المقايسة، يطالب المهندس الاستشاري المقاول بتقديم كارت تحليل سعر مفصل (Unit Rate Breakdown Card) يوضح فواتير المواد ونسبة الهالك وإنتاجية العمالة والمعدات (Dry Cost) مضافاً إليها نسبة المصاريف غير المباشرة والربح المتفق عليها، وهو ما يوفره هذا الشيت بشكل جاهز للطباعة.
ما هي النسبة المعيارية للمصاريف غير المباشرة والربح (Markup K-Factor) في مشاريع التشييد؟
تتراوح نسبة التحميل الإجمالية فوق التكلفة الجافة في مشاريع المقاولات العامة عادة بين 22% إلى 35% (أي معامل ضرب K بين 1.22 و 1.35)؛ موزعة بين 8%–12% مصاريف موقع، و 3%–5% مكتب رئيسي، و 2%–4% ضمانات وتأمين وتمويل، و 8%–12% صافي ربح ومخاطر.
هل يمكن تعديل كميات البنود ومعدلات الإنتاجية ونسب الهالك في الشيت؟
نعم، جميع الخلايا المميزة بالخلفية الصفراء والنص الأزرق في التبويبات الثلاثة قابلة للتعديل المباشر، ويقوم الشيت بتحديث التكلفة الجافة ومعامل التحميل وسعر البيع وإجمالي العطاء فورياً.