عرض تقديمي لمنهجية إدارة القيمة المكتسبة EVM ومراقبة تكاليف وجداول المشاريع PPTX
قطاع إدارة المشروعات والرقابة المالية | PMO
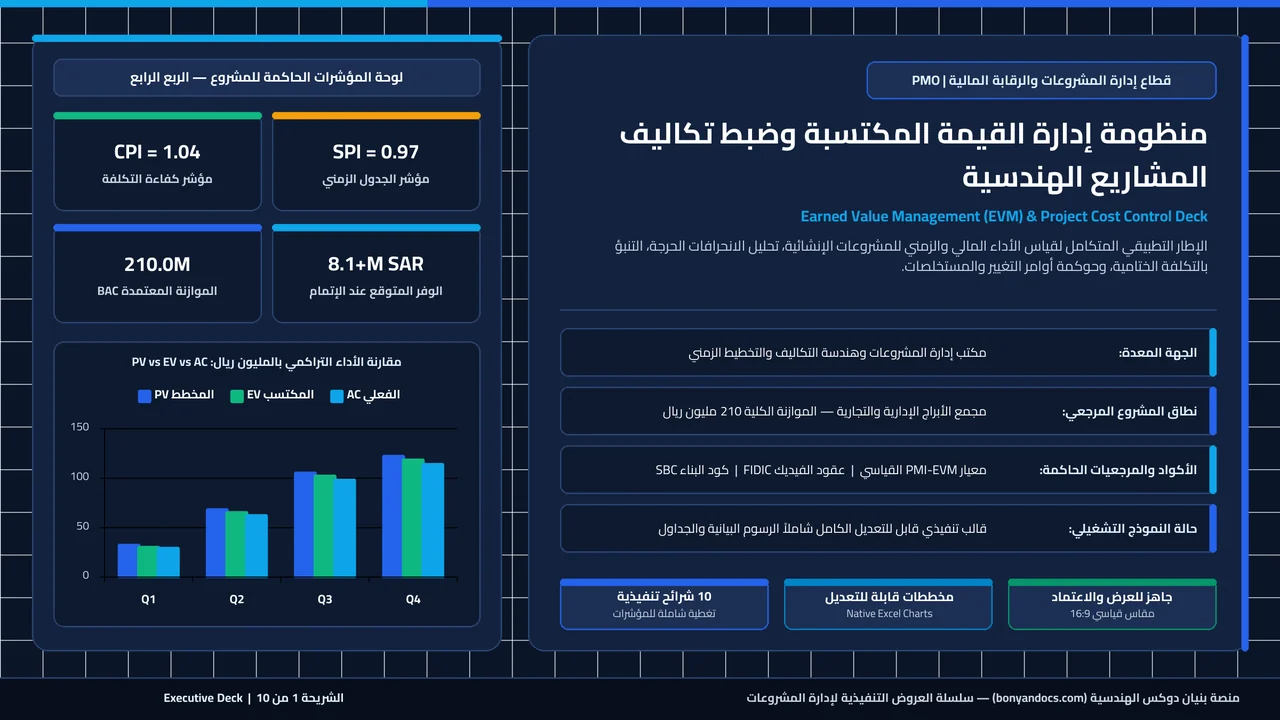
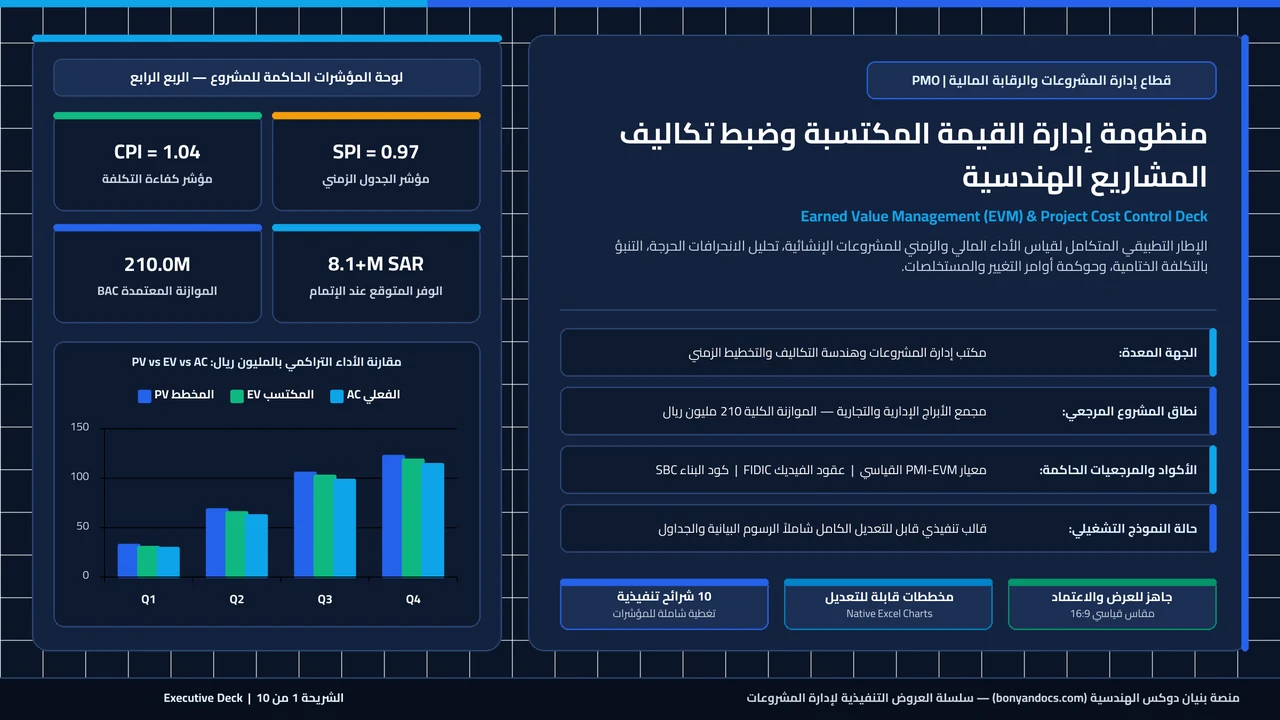
منظومة إدارة القيمة المكتسبة وضبط تكاليف المشاريع الهندسية Earned Value Management (EVM) & Project Cost Control Deck الإطار التطبيقي المتكامل لقياس الأداء المالي والزمني للمشروعات الإنشائية، تحليل الانحرافات الحرجة، التنبؤ بالتكلفة الختامية، وحوكمة أوامر التغيير والمستخلصات. • الجهة المعدة: • مكتب إدارة المشروعات وهندسة التكاليف والتخطيط الزمني
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المؤشرات الفنية ومعايير قياس الأداء المضمنة
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
CPI = EV / AC المعيار الأساسي لقياس كفاءة الإنفاق المالي في المشروع؛ حيث تدل القيمة الأكبر من 1.0 على تحقيق وفر مالي (Under Budget)، والقيمة الأقل من 1.0 تشير إلى تجاوز الميزانية المقررة للأعمال المنجزة.
SPI = EV / PV يقيس مدى التزام المشروع بالبرنامج الزمني المخطط عبر مقارنة قيمة الأعمال المنجزة فعلياً (EV) بالقيمة المخطط إنجازها (PV)؛ وتدل القيمة الأكبر من 1.0 على التقدم عن الجدول (Ahead of Schedule).
CV = EV - AC | SV = EV - PV يقيس انحراف التكلفة (CV) الفارق النقدي المباشر بين قيمة الأعمال المنجزة وتكلفتها الفعلية، بينما يقيس انحراف الجدول (SV) الفارق المالي بين ما تم إنجازه وما كان مخططاً إنجازه حتى تاريخ التقرير.
EAC = BAC / CPI | EAC = AC + [(BAC - EV) / (CPI × SPI)] التنبؤ الرياضي لحساب التكلفة الإجمالية النهائية المتوقعة للمشروع عند إغلاقه، سواء بافتراض استمرار كفاءة الصرف الحالية (BAC/CPI) أو بدمج تأثير التأخير الزمني مع كفاءة التكلفة.
TCPI = (BAC - EV) / (BAC - AC) معدل كفاءة التكلفة الإلزامي الذي يجب على فريق المشروع تحقيقه خلال الأعمال المتبقية لإنهاء المشروع بنجاح دون تجاوز الميزانية التعاقدية الإجمالية (BAC).
معاينة شرائح العرض التقديمي (.PPTX)
سيناريو تطبيقي عملي: تحليل القيمة المكتسبة لمشروع برج تجاري سكني بالرياض وتصحيح انحرافات مسار الواجهات
1. حساب انحرافات التكلفة والجدول الزمني التراكمية (CV & SV)
2. حساب مؤشرات كفاءة الأداء التشغيلي (CPI & SPI)
3. التنبؤ بالتكلفة النهائية عند إغلاق المشروع (EAC & VAC)
4. تحديد متطلبات كفاءة المرحلة المتبقية (TCPI) وخطة المعالجة
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشرائح التفاعلية بملء الشاشة أولاً:
تصفح جميع شرائح العرض التقديمي مباشرة عبر مشغل الشرائح التفاعلي أعلاه (أو في وضع ملء الشاشة 16:9) للاطلاع على كافة المخططات والرسوم البيانية.
تحميل العرض التقديمي وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft PowerPoint أو Google Slides.
تخصيص هوية وبيانات المشروع:
قم بتعديل اسم المشروع، التاريخ، وأسماء المالك والاستشاري والمقاول ومؤشرات الأداء (SPI / CPI) لتطابق البيانات الميدانية.
بدء العرض التقديمي المباشر:
العرض جاهز للتشغيل بملء الشاشة (F5) لعقد اجتماعات المتابعة الدورية أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من هيكلة تجزئة العمل (WBS) وربط كافة حزم الأعمال بحسابات التكلفة الرقابية (Control Accounts).
- ✓ التأكد من تحديث البرنامج الزمني الأساسي (Baseline Schedule) في Primavera P6 ومطابقته لمنحنى التدفقات النقدية (S-Curve).
- ✓ التحقق من حساب القيمة المكتسبة (EV) بناءً على كميات حقيقية مستلمة هندسياً بموجب محاضر فحص (WIR) وليس مجرد تقديرات جزافية.
- ✓ مطابقة التكاليف الفعلية (AC) مع قيود اليومية ومستخلصات مقاولي الباطن والفواتير المسجلة بمحاسبة التكاليف في ERP.
- ✓ مراجعة انحرافات التكلفة والجدول لكل حزمة عمل ومقارنتها بحدود التسامح المقررة في خطة إدارة المشروع (Variance Thresholds ±5%).
- ✓ التأكد من الفصل الدقيق بين الأعمال التعاقدية الأصلية وأوامر التغيير الموقعة عند حساب القيمة المكتسبة وتحديث ميزانية BAC.
- ✓ التحقق من واقعية مؤشر TCPI ومقارنته بالقدرة التشغيلية الحقيقية للمقاول قبل تقديم التقرير للجنة القيادية.
- ✓ توثيق أسباب الانحرافات الرئيسية وخطة المعالجة التصحيحية وتوقيع مسؤولي التخطيط والمكتب الفني والاستشاري.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• حساب القيمة المكتسبة (EV) استناداً إلى المبالغ المنصرفة بدلاً من نسب الإنجاز الفعلي المحصورة بالموقع
الحل الهندسي: ربط حساب EV حصرياً بالكميات المنفذة والمقبولة هندسياً عبر نماذج استلام الأعمال (WIR) مضروبة في فئات خط الأساس (Baseline Unit Rates).
• تحديث خط الأساس (Baseline) دون أوامر تغيير تعاقدية موقعة رسمياً مما يخفي التأخيرات الحقيقية
الحل الهندسي: تجميد خط الأساس المرجعي (PMB) وعدم تعديله إلا بموجب أوامر تغيير رسمية (Variation Orders) مع الاحتفاظ بسجل التغييرات.
• تأخر تسجيل التكاليف الفعلية (AC) أو المستحقات غير المفوترة (Accruals) في النظام المحاسبي
الحل الهندسي: تطبيق قيد الاستحقاق الشهري (Monthly Cost Accruals) لمطابقة الفترة الزمنية لقياس EV مع نفس فترة تسجيل التكاليف AC.
• تجاهل التمييز بين الأنشطة الواقعة على المسار الحرج وتلك ذات السماحية (Float) عند قراءة مؤشر SPI
الحل الهندسي: دمج قراءة مؤشر SPI مع تحليل المسار الحرج (CPM) ومؤشر القيمة المكتسبة بالزمن (Earned Schedule - ES) لرصد تأخيرات تسليم المشروع بدقة.
• الاعتماد على معادلة تنبؤ واحدة لـ EAC دون دراسة طبيعة الانحرافات الموقعية
الحل الهندسي: مقارنة التقديرات الثلاثة (المتفائل، المرجح، المتحفظ CPI×SPI) في الشريحة التاسعة لاختيار التنبؤ الأنسب لظروف المشروع.
الأسئلة الشائعة حول النموذج
ما هي الفائدة الجوهرية لتطبيق إدارة القيمة المكتسبة (EVM) مقارنة بالمقارنة التقليدية بين المخطط والفعلي؟
المقارنة التقليدية تقارن فقط بين الميزانية والمصروفات دون ربطهما بحجم العمل المنجز فعلياً، فإذا أنفق المشروع 10 ملايين من أصل 12 مليوناً مخططة قد يبدو أنه محقق للوفر، بينما قد يكون حجم ما أنجزه لا يتجاوز 6 ملايين! إدارة القيمة المكتسبة تدمج النطاق (Scope) والوقت (Schedule) والتكلفة (Cost) في مقياس موحد يحدد بدقة هل المشروع يحقق قيمة حقيقية مقابل ما أنفقه أم يتعرض لهدر مالي وتأخير مستتر.
كيف يمكنني تعديل بيانات منحنى S-Curve والرسوم البيانية داخل ملف الباوربوينت؟
جميع المخططات البيانية في هذا العرض (منحنى S-Curve في الشريحة 3، ومخطط حزم الأعمال والدائرة النسبية في الشريحة 4، ومخطط مقارنة EAC في الشريحة 9) هي مخططات PowerPoint أصلية (Native OpenXML Charts). بمجرد فتح الملف في برنامج PowerPoint والنقر بزر الفأرة الأيمن على أي مخطط ثم اختيار (تعديل البيانات - Edit Data)، سيفتح لك جدول Excel المدمج لتغيير الأرقام وتحديث الرسم تلقائياً.
ما هو الفرق بين انحراف الجدول الزمني بالقيمة (SV) والانحراف بالزمن الفعلي (Schedule Variance in Time)؟
انحراف الجدول الزمني في القيمة المكتسبة يُقاس بالعملة (SV = EV - PV) ويعبر عن الفارق المالي بين العمل المنجز والمستهدف، ولكنه لا يعكس بالضرورة عدد أيام التأخير على المسار الحرج. لذلك، يشترط معيار ISO 21508 دمج تحليل EVM مع شبكة المسار الحرج (CPM) أو استخدام تقنية القيمة المكتسبة بالزمن (Earned Schedule - ES) لتحديد أيام التأخير الفعلية بدقة.
متى يتم استخدام مؤشر TCPI المبني على تقدير الاكتمال (EAC) بدلاً من الميزانية الأصلية (BAC)؟
عندما يصبح الالتزام بالميزانية الأصلية BAC غير واقعي بسبب تغييرات جوهرية أو تجاوزات تكلفة غير قابلة للاسترداد، وتقر إدارة المشروع ميزانية معدلة جديدة (EAC)، يتم الانتقال إلى صيغة TCPI = (BAC - EV) / (EAC - AC) لتحديد معدل الكفاءة المطلوب لإكمال المشروع ضمن السقف المالي المعدل.