شيت تحليل أسعار بنود المقايسة وحساب التكلفة التقديرية Excel | نموذج تفكيك التكاليف المباشرة والتحميل للمكتب الفني
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
$$C_{\text{direct}} = \sum (Q_{\text{mat}} \times P_{\text{mat}} \times [1 + W_{\text{mat}}]) + \left(\frac{\text{Crew Daily Rate}}{\text{Daily Output}}\right) + \left(\frac{\text{Equipment Daily Rate}}{\text{Equipment Output}}\right)$$ تُحسب التكلفة المباشرة بجمع حاصل استهلاك المواد بالهالك المعتمد، مضافاً إليها تكلفة أجر طاقم التنفيذ مقسوماً على إنتاجيته اليومية المعتمدة، وتكلفة المعدات الميدانية اللازمة لصب أو تركيب وحدة البند.
$$M = \frac{1 + \text{Overhead}_{\text{site}} + \text{Overhead}_{\text{HO}} + \text{Contingency} + \text{Financing}}{1 - \text{Target Net Profit Margin}}$$ يُحسب معامل التحميل (Markup Factor) الذي يُضرب في التكلفة المباشرة لاستخراج سعر الفئة لتقديم العطاء، مع مراعاة أن هامش الربح الصافي يُحسب كنسبة من سعر البيع الإجمالي وليس من التكلفة المباشرة فقط لمنع تآكل الأرباح.
$$\text{Bid Unit Rate} = \text{ROUND}\left(C_{\text{direct}} \times M, \, 2\right) = C_{\text{direct}} + C_{\text{indirect}} + \text{Profit}$$ ينتج سعر فئة البند النهائي بضرب التكلفة المباشرة في معامل التحميل، مع التقريب لأقرب كسر عشري، ليعكس نصيب المتر من تكلفة المشروع الشاملة وهامش الربح المطلوب دون الإخلال بالمنافسة السعرية.
$$\text{Weight}_i = \frac{\text{Quantity}_i \times \text{Bid Rate}_i}{\sum_{j=1}^{N} (\text{Quantity}_j \times \text{Bid Rate}_j)} \times 100\%$$ يُحدد الأهمية النسبية لكل بند داخل المقايسة؛ البنود التي تتجاوز مساهمتها 15% تُصنف كفئة A حرجة تتطلب تدقيقاً هندسياً ثلاثياً لأسعار مورديها ومعدلات هالكها لتقليل مخاطر التسعير.
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
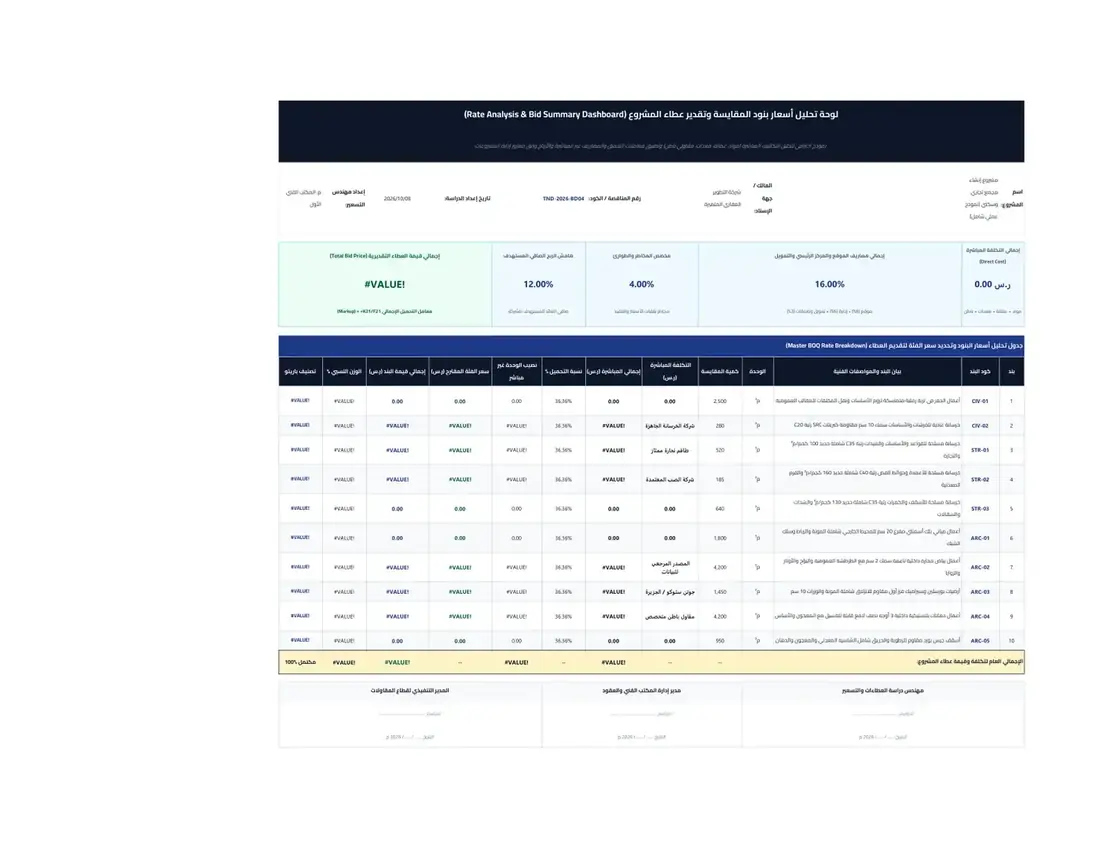
دراسة حالة تطبيقية: تحليل سعر متر مكعب خرسانة مسلحة للأعمدة وحوائط القص رتبة C40 في مشروع برجي
1. تحليل تكلفة المواد الأساسية والمساعدة للمتر المكعب
2. تحليل تكلفة العمالة المباشرة وفق إنتاجية الطواقم اليومية
3. تحليل تكلفة المعدات والآلات الموقعية المباشرة
4. تجميع التكلفة المباشرة وتطبيق محرك التحميل وهامش الربح
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من فصل التكاليف المباشرة (Direct Costs) عن التكاليف غير المباشرة (Indirect Costs) لعدم تكرار تحميل مصاريف الإشراف أو المعدات المشتركة مرتين.
- ✓ مطابقة معدلات استهلاك المواد مع المواصفات الفعلية لكود البناء (مثل رتبة الخرسانة ونسبة م/س ونوع الإضافات وكمية الأسمنت بالمتر المكعب).
- ✓ تضمين نسب الهالك الواقعية في أسعار المواد (3% خرسانة جاهزة، 4-5% حديد تسليح، 4% بلك ومحارة، 5% سيراميك وبورسلين).
- ✓ احتساب أجور العمالة بناءً على إنتاجية واقعية لفريق العمل في ظروف الموقع الفعلية (وليس الإنتاجية النظرية القصوى لكتالوجات المعدات).
- ✓ تدقيق معاملات التحميل والمصاريف غير المباشرة والتأكد من تغطية خطابات الضمان البنكية الابتدائية والنهائية وفترة الصيانة.
- ✓ مراجعة تصنيف باريتو والتأكد من أن البنود المصنفة فئة A قد تمت مراجعتها من مدير المشروعات والمدير المالي شخصياً قبل اعتماد العطاء.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• الخلط بين مفهوم معامل التحميل (Markup) وهامش الربح (Profit Margin) مما يؤدي لخسارة المقاول جزءاً من أرباحه المستهدفة.
الحل الهندسي: تطبيق المعادلة المحاسبية الصحيحة؛ إذا كانت التكلفة المباشرة 100 ر.س والربح المستهدف 20% من المبيعات، فإن سعر البيع الصحيح هو 100 / (1 - 0.20) = 125 ر.س (وليس 120 ر.س).
• إهمال تكلفة نقل وتشوين المواد داخل الموقع وتكاليف تفريغ المقالب العمومية المعتمدة في أعمال الحفر والهدم.
الحل الهندسي: إضافة بند مستقل لتكلفة الردود ورسوم المردم ونقل المخلفات في تحليل سعر الحفر، وتضمين تكلفة الروافع والأوناش في تشوين مواد التشطيبات بالأدوار العليا.
• تسعير حديد التسليح بالسعر الحالي لحظة دراسة العطاء دون احتساب مخصص مخاطر التذبذب للأسعار للمشاريع التي تمتد لأكثر من 12 شهراً.
الحل الهندسي: إدراج نسبة مخصص مخاطر تذبذب أسعار (Contingency 4-6%) أو اشتراط صيغة فروق أسعار (Price Adjustment Formula) وفق شروط الفيديك التعاقدية.
• توزيع المصاريف الإدارية والعمومية (Overhead) بالتساوي على جميع البنود دون مراعاة فترة مكوث كل بند بالجدول الزمني للمشروع.
الحل الهندسي: تحميل مصاريف الموقع غير المباشرة بناءً على التدفق الزمني للمشروع واستخدام طريقة التحميل المتوازن أو التحميل الأمامي الحذر (Front-loading) غير المخل بالمنافسة.
الأسئلة الشائعة حول النموذج
ما الفرق بين التكلفة المباشرة والتكلفة غير المباشرة في تسعير بنود المقاولات؟
التكلفة المباشرة (Direct Cost) هي النفقات التي يمكن نسبتها حصراً إلى بند محدد بعينه ولا تتكرر إذا أُلغي البند، وتشمل المواد الموردة للبند، أجور العمالة الميدانية المنفذة له، والمعدات المخصصة له. أما التكلفة غير المباشرة (Indirect Cost / Overhead) فهي النفقات العامة التي تخدم المشروع أو الشركة ككل ولا ترتبط ببند واحد، مثل رواتب جهاز الإشراف والمكاتب المؤقتة ومصاريف الإدارة العامة والضمانات البنكية.
كيف يتم حساب معامل التحميل (Markup Factor) على التكلفة المباشرة؟
يُحسب معامل التحميل عبر جمع نسب المصاريف غير المباشرة للموقع (Site Overhead 6-10%)، والمركز الرئيسي (HO Overhead 4-7%)، وتكاليف التمويل والضمانات (1.5-3.5%)، ومخصص المخاطر (3-6%)، ثم قسمة الناتج على مكمل نسبة هامش الربح الصافي: M = (1 + إجمالي التكاليف غير المباشرة) / (1 - نسبة الربح المستهدف). يُضرب هذا المعامل في التكلفة المباشرة للبند لاستخراج سعر الفئة النهائي بالمقايسة.
ما هي نسب الهالك المعيارية المسموح بإضافتها على أسعار المواد الخام في شيت التسعير؟
وفق الأعراف الهندسية وكودات البناء: يُضاف هالك بنسبة 3% للخرسانة الجاهزة (نتيجة التصاقها بالخلاطات وفواضل الضخ)، ومن 4% إلى 5% لحديد التسليح (لتغطية وصلات التراكب وقص الهوالك)، ومن 4% إلى 5% لأعمال البلك والأسمنت، ومن 5% إلى 7% لأعمال السيراميك والبورسلين والرخام وقص الزوايا، و5% لألواح الجبس بورد ودهانات التغطية.
كيف يفيد تحليل باريتو (ABC Analysis) مهندس المكتب الفني أثناء تسعير المناقصة؟
يقوم تحليل باريتو بفرز بنود المقايسة تنازلياً حسب قيمتها المالية الإجمالية؛ البنود التي تشكل مجتمعة 70% إلى 80% من قيمة المشروع تُصنف كفئة A. يتيح ذلك لمهندس التسعير تركيز 80% من وقته وجهده على تدقيق هذه البنود الحرجة، وطلب عروض أسعار تفضيلية من كبار مصنعي الحديد والخرسانة، ومراجعة إنتاجيات عمالتها بدقة متناهية، بدلاً من إضاعة الوقت في بنود ثانوية لا تؤثر إلا بنسبة 1-2% على العطاء.