عرض دراسة الجدوى الاقتصادية لمشروع تطوير عقاري وعرض المستثمرين Real Estate Pitch Deck PPTX
التطوير العقاري والاستثمار | BOQ-DEV-204
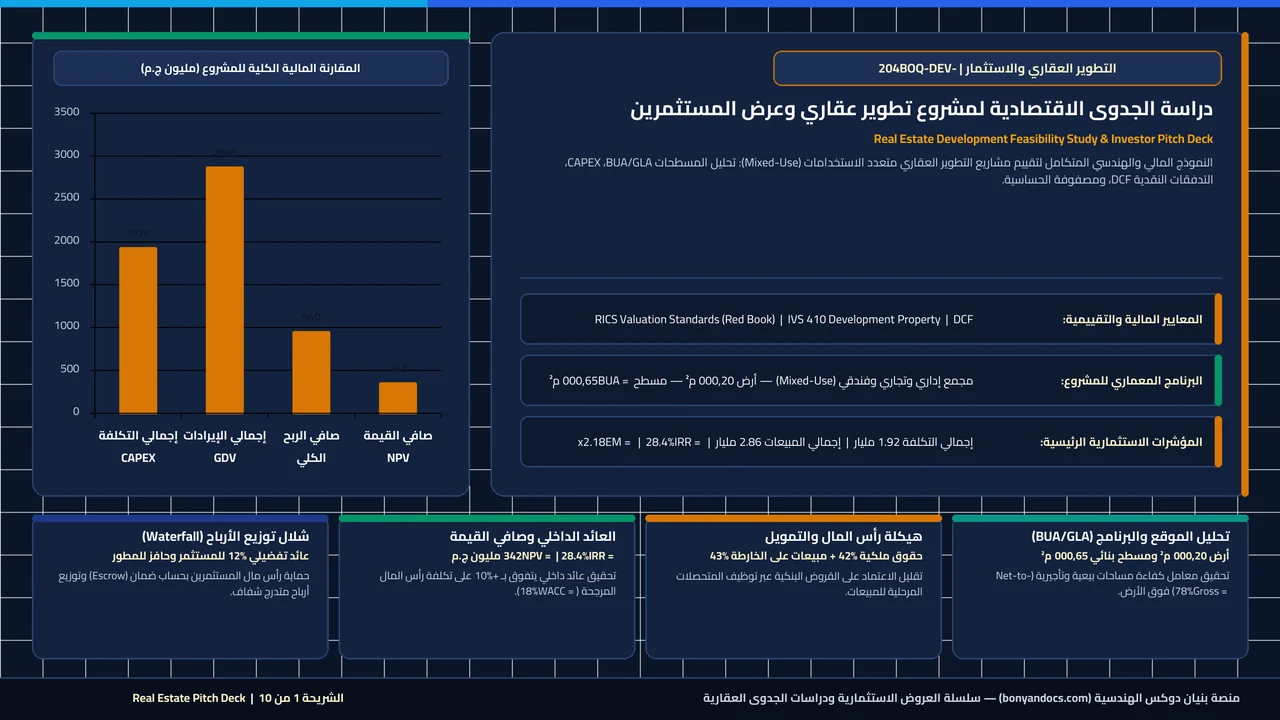
دراسة الجدوى الاقتصادية لمشروع تطوير عقاري وعرض المستثمرين Real Estate Development Feasibility Study & Investor Pitch Deck النموذج المالي والهندسي المتكامل لتقييم مشاريع التطوير العقاري متعدد الاستخدامات (Mixed-Use): تحليل المسطحات BUA/GLA، CAPEX، التدفقات النقدية DCF، ومصفوفة الحساسية. • المعايير المالية والتقييمية: • RICS Valuation Standards (Red Book) | IVS 410 Development Property | DCF
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
معاينة شرائح العرض التقديمي (.PPTX)
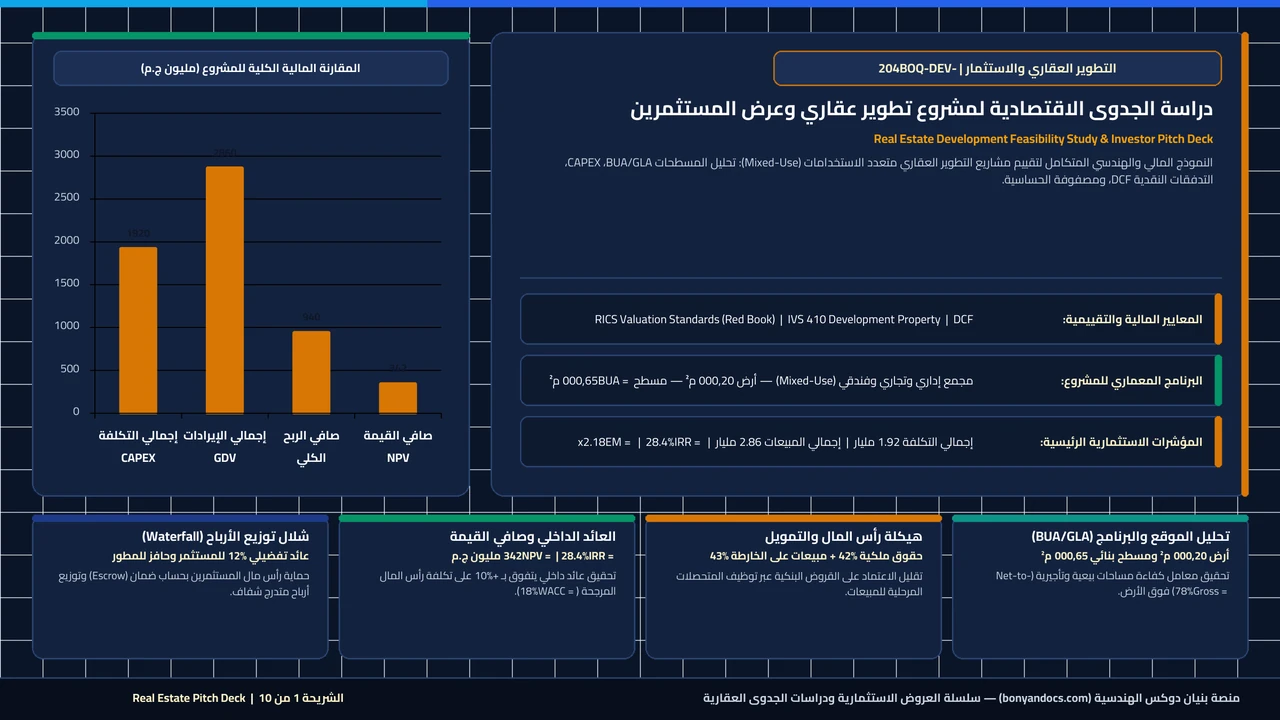
حساب إجمالي القيمة التطويرية (GDV): 1,197 مليون (تجاري) + 1,056 مليون (إداري) + 524.8 مليون (فندقي) + 82.2 مليون (جراج) = 2,860 مليون ج.م.
تحديد صافي الربح التطويري قبل الضرائب = 2,860 - 1,920 = 940 مليون ج.م (هامش ربح على التكلفة 48.9% وهامش على المبيعات 32.9%).
تقييم العوائد لحقوق الملكية البالغة 800 مليون ج.م عبر خصم التدفقات لـ 5 سنوات: تحقيق عائد داخلي IRR = 28.4%، وصافي قيمة حالية NPV = 342 مليون ج.م، ومضاعف ملكية 2.18x.
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشرائح التفاعلية بملء الشاشة أولاً:
تصفح جميع شرائح العرض التقديمي مباشرة عبر مشغل الشرائح التفاعلي أعلاه (أو في وضع ملء الشاشة 16:9) للاطلاع على كافة المخططات والرسوم البيانية.
تحميل العرض التقديمي وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft PowerPoint أو Google Slides.
تخصيص هوية وبيانات المشروع:
قم بتعديل اسم المشروع، التاريخ، وأسماء المالك والاستشاري والمقاول ومؤشرات الأداء (SPI / CPI) لتطابق البيانات الميدانية.
بدء العرض التقديمي المباشر:
العرض جاهز للتشغيل بملء الشاشة (F5) لعقد اجتماعات المتابعة الدورية أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ مراجعة مطابقة النسب البنائية (Footprint % & FAR) والارتفاعات لقرار التخصيص والاشتراطات التخطيطية للجهة الإدارية قبل اعتماد برنامج المساحات
- ✓ التحقق من واقعية نسبة الكفاءة البيعية (Net-to-Gross Ratio) بحيث لا تتجاوز 75%–82% بعد خصم المناور والسلالم والممرات وغرف الخدمات
- ✓ فصل تكلفة الجراجات تحت الأرض في بند مستقل ضمن حسابات الـ Hard Cost لأن تكلفتها الإنشائية لا تقابلها مساحات بيعية مباشرة
- ✓ مطابقة جدول التدفقات الداخلة من أقساط المشترين مع الجدول الزمني للإنشاءات للتأكد من عدم حدوث عجز سيولة في السنة الثانية
- ✓ إجراء اختبار الحساسية المزدوج (ارتفاع تكلفة البناء 10% + انخفاض سرعة المبيعات 10%) للتأكد من بقاء مؤشر DSCR أعلى من 1.50x
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• حساب إيرادات المبيعات على إجمالي المسطح البنائي (BUA) بدلاً من المساحة الصافية القابلة للبيع (NSA / GLA) مما يضخم الإيرادات الوهمية بنسبة 20%–25%
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• إغفال إدراج تكلفة التمويل البنكي، عمولات التسويق العقاري (5%–8%)، واحتياطي التضخم ضمن التكلفة الاستثمارية الكلية (Total CAPEX)
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• الاعتماد المفرط على متحصلات البيع على الخارطة لتمويل الإنشاءات دون توفير رأس مال مبدئي كافٍ (Equity ≥ 35%–40%) مما يوقف المشروع عند أي تباطؤ سوقي
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• غياب اتفاقية واضحة لشلال توزيع الأرباح (Profit Waterfall) بين صاحب الأرض والمطور والمستثمرين مما يسبب نزاعات عند بدء توزيع الفوائض
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
الأسئلة الشائعة حول النموذج
ما الفرق بين المسطح البنائي الإجمالي (BUA) والمساحة البيعية أو التأجيرية الصافية (NSA / GLA)؟
المسطح البنائي الإجمالي (BUA) يشمل كامل مساحات الخرسانات بما فيها البدرومات والسلالم والممرات وغرف الميكانيكا، بينما المساحة الصافية (NSA/GLA) هي المساحة الفعالة التي يدفع العميل أو المستأجر مقابلاً لها، وتبلغ عادة 75% إلى 82% من مسطح الأدوار فوق الأرض.
كيف يُستخدم نظام شلال توزيع الأرباح (Equity Waterfall) في حماية المستثمرين العقاريين؟
يضمن نظام الـ Waterfall توجيه 100% من التدفقات الحرة أولاً لرد أصل رأس مال المستثمرين، ثم دفع عائد سنوي تفضيلي لهم (مثلاً 12%)، ولا يحصل المطور على حصة الأرباح التحفيزية (Promote) إلا بعد تحقيق هذه العوائد فعلياً.
ما النسبة الآمنة للتمويل عبر المبيعات على الخارطة (Off-Plan Sales) في مشاريع التطوير العقاري؟
الممارسة المالية المتحفظة تعتمد على تغطية 40% إلى 45% من تكلفة المشروع عبر حقوق الملكية (شاملة الأرض)، و40% إلى 45% من متحصلات المبيعات المرحلية، مع خط ائتمان بنكي احتياطي بنسبة 10% إلى 15%.
لماذا يُعد مؤشر مضاعف حقوق الملكية (Equity Multiple) مكملاً ضرورياً لمعدل العائد الداخلي (IRR)؟
لأن معدل العائد الداخلي (IRR) يقيس سرعة دوران رأس المال سنوياً وقد يظهر مرتفعاً في المشاريع القصيرة ذات الأرباح الصغيرة، بينما يقيس مضاعف الملكية (EM) إجمالي حجم الثروة النقدية المتولدة لكل جنيه مستثمر (مثلاً 2.18x).
كيف يتحوط المطور العقاري ضد مخاطر تضخم أسعار مواد البناء (الحديد والأسمنت والكابلات) خلال فترة التنفيذ؟
يتم التحوط عبر ثلاثة محاور: إدراج احتياطي تضخم متدرج في دراسة الجدوى، الشراء المبكر للمواد طويلة التوريد، وطرح الوحدات البيعية على 4 مراحل سعرية متصاعدة بدلاً من بيع كامل المشروع في الطرح الأول.
ما بدائل التخارج (Exit Strategies) المتاحة للمستثمر في مشاريع التطوير العقاري متعدد الاستخدامات؟
يتخارج المستثمر إما تدريجياً من التوزيعات النقدية لمبيعات الوحدات الإدارية والفندقية، أو عبر بيع المكون التجاري المؤجر بالكامل لصندوق استثمار عقاري (REIT) بناءً على معدل رسملة صافي الدخل الإيجاري (Cap Rate).