شيت دراسة جدوى مشروع تطوير عقاري سكني وتجاري (عمارة سكنية أو كمبوند صغير - التدفقات النقدية و IRR و ROI) إكسيل
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
\text{NPV} = \sum_{t=1}^{8} \frac{CF_t}{(1 + r_q)^t}, \quad \sum_{t=1}^{8} \frac{CF_t}{(1 + \text{IRR}_q)^t} = 0, \quad \text{IRR}_{\text{annual}} = (1 + \text{IRR}_q)^4 - 1 تقيس صافي القيمة الحالية (NPV) الفائض النقدي المحقق فوق تكلفة الفرصة البديلة لرأس المال (WACC)، بينما يقيس معدل العائد الداخلي (IRR) معدل النمو المركب المحقق على رأس المال المستثمر خلال فترة تطوير المشروع.
\text{ROI (Return on Cost)} = \frac{\text{GDV} - \text{TDC}}{\text{TDC}} \times 100\%, \quad \text{Net Margin} = \frac{\text{GDV} - \text{TDC}}{\text{GDV}} \times 100\%, \quad \text{Break-Even \%} = \frac{\text{TDC}}{\text{GDV}} يُعد مشروع التطوير العقاري السكني والتجاري مجدياً استثمارياً عندما يتجاوز العائد على التكلفة (ROI) نسبة 22%–30% للعمارات السكنية، ولا تزيد نسبة التعادل البيعي (Break-Even Sales Ratio) عن 75%–80% من إجمالي الوحدات.
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
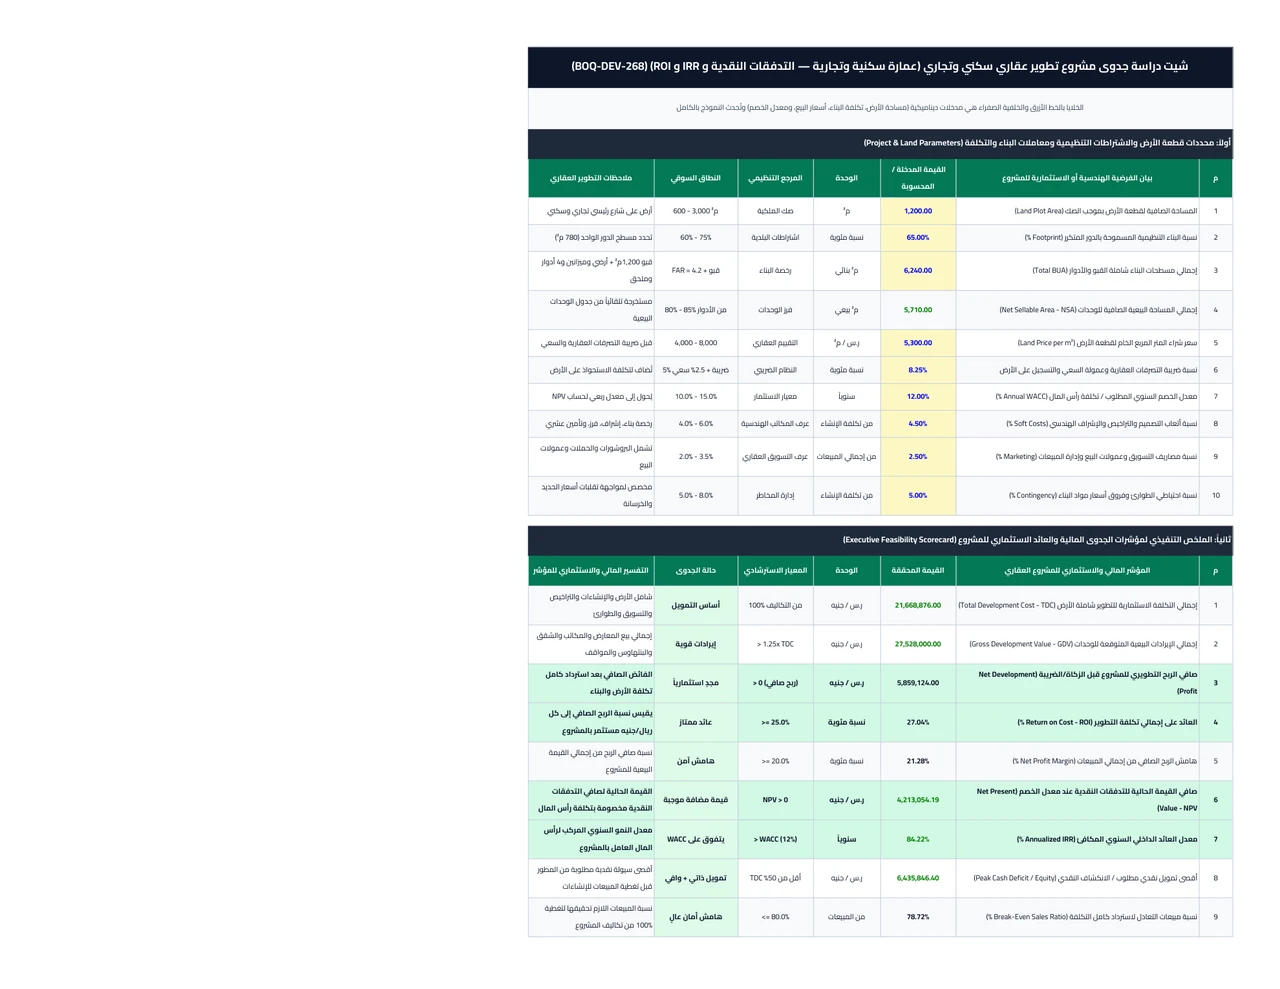
مثال تطبيقي: دراسة جدوى بناء وتطوير عمارة سكنية وتجارية على أرض 1,200 م² (إجمالي مبيعات 27.51 مليون مقابل تكلفة 20.69 مليون)
1. حساب موازنة التكاليف الاستثمارية الكلية TDC (الورقة الأولى والثانية)
2. تسعير المزيج البيعي وحساب إجمالي الإيرادات GDV (الورقة الثانية)
3. جدولة التدفقات النقدية الربعية وحساب IRR و NPV وتحليل الحساسية (الورقة الثالثة والرابعة)
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من الاشتراطات التنظيمية لقطعة الأرض (نسبة البناء المسموحة، عدد الأدوار، الارتدادات، ومتطلبات مواقف السيارات لكل شقة ومعرض).
- ✓ حساب نسبة الكفاءة البيعية (Net-to-Gross Efficiency Ratio) بدقة بعد استبعاد مناور التهوية، بئر السلم، المصعد، والمداخل.
- ✓ تضمين كافة التكاليف غير المباشرة لشراء الأرض (عمولة السعي العقاري 2.5% وضريبة التصرفات العقارية أو رسوم التسجيل 5%).
- ✓ فصل تكلفة مساحة القبو ومواقف السيارات والخدمات عن تكلفة الأدوار المتكررة عند تقدير تكلفة الإنشاء للمتر المربع.
- ✓ إدراج مخصص احتياطي للطوارئ وفروق أسعار مواد البناء (Contingency 5% من تكلفة الإنشاءات) لحماية الموازنة.
- ✓ التحقق من واقعية أسعار البيع المفترضة للمتر المربع عبر مقارنة 5 مشاريع مجاورة حديثة (Market Comparables).
- ✓ مواءمة جدول التدفقات النقدية الواردة من المشترين مع مراحل الإنجاز الفعلي للهيكل والتشطيبات (ضوابط البيع على الخارطة).
- ✓ حساب أقصى عجز نقدي تراكمي (Peak Funding / Equity Exposure) للتأكد من كفاية السيولة المتاحة لدى المستثمر.
- ✓ مراجعة نقطة التعادل البيعي (Break-Even Ratio) والتأكد من أنها لا تتجاوز 75% إلى 80% من إجمالي إيرادات المشروع.
- ✓ إجراء اختبار الضغط المالي (Sensitivity Stress Test) بتخفيض أسعار البيع 10% وزيادة تكلفة البناء 10% في آن واحد.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• حساب إيرادات المبيعات على إجمالي مسطح البناء (BUA) دون خصم مساحة المناور والسلم والمصعد والمداخل
الأثر المتوقع: تضخم وهمي في الإيرادات المتوقعة بنسبة 15% إلى 20% واكتشاف عجز مالي كبير عند فرز المساحات الفعلية للشقق.
الحل الهندسي: الاعتماد حصراً على صافي المساحة البيعية (Net Sellable Area - NSA) التي تمثل عادة 80%–85% من مسطح الأدوار المتكررة.
• إغفال تكلفة بناء قبو مواقف السيارات والخزانات الأرضية وتكلفة إدخال المرافق (الكهرباء والمياه) في دراسة الجدوى
الأثر المتوقع: تآكل صافي الربح التطويري بالكامل لأن تكلفة المتر المربع في القبو والعزل تزيد عن الأدوار العلوية.
الحل الهندسي: إدراج بند مستقل لتكلفة القبو والأساسات وبند مستقل لرسوم توصيل المرافق وتراخيص الدفاع المدني كما في الورقة الثانية.
• الخلط بين إجمالي تكلفة المشروع (TDC) وبين رأس المال النقدي المطلوب فعلياً من المستثمر (Peak Equity) في مشاريع البيع على الخارطة
الأثر المتوقع: تجميد سيولة ضخمة دون داعٍ أو سوء تقدير العائد على حقوق الملكية (ROE).
الحل الهندسي: متابعة سطر (التدفق النقدي التراكمي) في الورقة الثالثة لتحديد أقصى تمويل نقدي مطلوب قبل أن تبدأ دفعات العملاء في تغطية الإنشاءات.
الأسئلة الشائعة حول النموذج
ما هو هامش الربح الصافي والعائد على الاستثمار (ROI) المتوقع في مشاريع بناء العمارات السكنية والتجارية؟
في أسواق التطوير العقاري السكني والتجاري في السعودية ومصر والخليج، يستهدف المطورون عادة عائداً على إجمالي التكلفة (ROI / Return on Cost) يتراوح بين 25% و 35% خلال دورة مشروع مدتها 18 إلى 24 شهراً، وهو ما يعادل هامش ربح صافي من المبيعات (Net Profit Margin) بين 20% و 26%.
كيف أعرف أن سعر قطعة الأرض المعروضة للشراء مناسب لبناء عمارة سكنية؟
القاعدة الذهبية في التطوير العقاري السكني هي ألا تتجاوز تكلفة الأرض (شاملة السعي والضرائب) نسبة 25% إلى 35% من إجمالي القيمة البيعية المتوقعة للمشروع (GDV)؛ فإذا زادت حصة الأرض عن 40% من المبيعات، يتقلص هامش ربح المطور بشدة ما لم يكن هناك نشاط تجاري مرتفع العائد بالدور الأرضي.
ما الفرق بين العائد على التكلفة (ROI) ومعدل العائد الداخلي (IRR) في دراسة الجدوى العقارية؟
العائد على التكلفة (ROI) يقيس نسبة إجمالي الربح إلى إجمالي التكلفة دون اعتبار لعامل الزمن (مثلاً ربح 33% سواء تحقق في سنة أو في 4 سنوات)؛ أما معدل العائد الداخلي (IRR) فيأخذ التوقيت الزمني للتدفقات النقدية في الاعتبار، فكلما أسرع المطور في التحصيل والإنهاء ارتفع الـ IRR.
كيف يُحسب أقصى تمويل نقدي مطلوب (Peak Cash Deficit) في هذا الشيت؟
يحسب الشيت في الورقة الثالثة صافي التدفق النقدي التراكمي لكل ربع سنة؛ وأدنى قيمة سالبة يصل إليها الرصيد التراكمي (عادة في الربع الثاني أو الثالث بعد سداد الأرض والأساسات وقبل اكتمال دفعات المشترين) تمثل أقصى سيولة نقدية يحتاج المستثمر لتوفيرها.