عرض تقديمي استثماري لتسويق مشروع تطوير عقاري Pitch Deck بصيغة PPTX و PDF
REAL ESTATE INVESTOR PITCH DECK
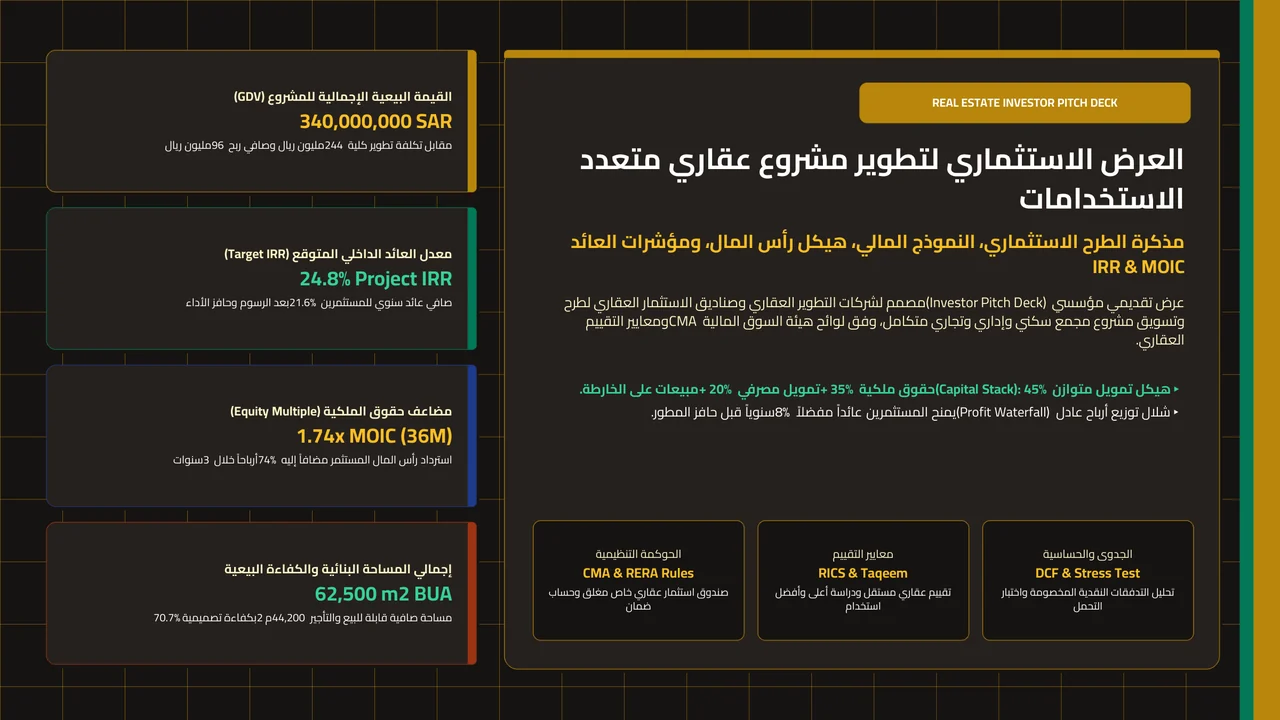
العرض الاستثماري لتطوير مشروع عقاري متعدد الاستخدامات مذكرة الطرح الاستثماري، النموذج المالي، هيكل رأس المال، ومؤشرات العائد IRR & MOIC عرض تقديمي مؤسسي (Investor Pitch Deck) مصمم لشركات التطوير العقاري وصناديق الاستثمار العقاري لطرح وتسويق مشروع مجمع سكني وإداري وتجاري متكامل، وفق لوائح هيئة السوق المالية CMA ومعايير التقييم العقاري. • ▸ هيكل تمويل متوازن (Capital Stack): 45% حقوق ملكية + 35% تمويل مصرفي + 20% مبيعات على الخارطة. ▸ شلال توزيع أرباح عادل (Profit Waterfall) يمنح المستثمرين عائداً مفضلاً 8% سنوياً قبل حافز المطور. • الحوكمة التنظيمية CMA & RERA Rules صندوق استثمار عقاري خاص مغلق وحساب ضمان
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المؤشرات الفنية ومعايير قياس الأداء المضمنة
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
\text{NPV} = \sum_{t=0}^{N} \frac{\text{CF}_t}{(1 + \text{IRR})^t} = 0 \quad \implies \text{Project IRR} = 24.8\% يقيس معدل النمو السنوي المركب للتدفقات النقدية الصافية للمشروع التطويري طوال مدة الاستثمار ويعد المعيار الرئيسي لصناديق التطوير العقاري.
\text{MOIC} = \frac{\text{Total Equity Distributions (Capital + Net Profit)}}{\text{Total Invested Equity}} = \frac{191.4 \text{M}}{110.0 \text{M}} = 1.74\times يوضح للمستثمر إجمالي النقد المسترد مقابل كل ريال تم استثماره في حقوق ملكية المشروع خلال 36 شهراً.
\text{RoC (\%)} = \frac{\text{GDV} - \text{TDC}}{\text{TDC}} = \frac{340 - 244}{244} = 39.34\% \quad , \quad \text{Breakeven} = \frac{\text{TDC}}{\text{GDV}} = 71.8\% يقيس هامش الأمان الرأسمالي للمشروع؛ حيث يسترد المشروع كامل تكاليفه عند بيع 71.8% فقط من الوحدات.
\text{Efficiency (\%)} = \left( \frac{\text{Net Sellable/Leasable Area (NSA)}}{\text{Total Gross Built-Up Area (BUA)}} \right) \times 100 = \frac{44,200}{62,500} = 70.7\% النسبة الهندسية الحاسمة لتحويل المتر المربع الإنشائي المكلف إلى متر مربع بيعي يدر إيرادات مباشرة للصندوق.
معاينة شرائح العرض التقديمي (.PPTX)
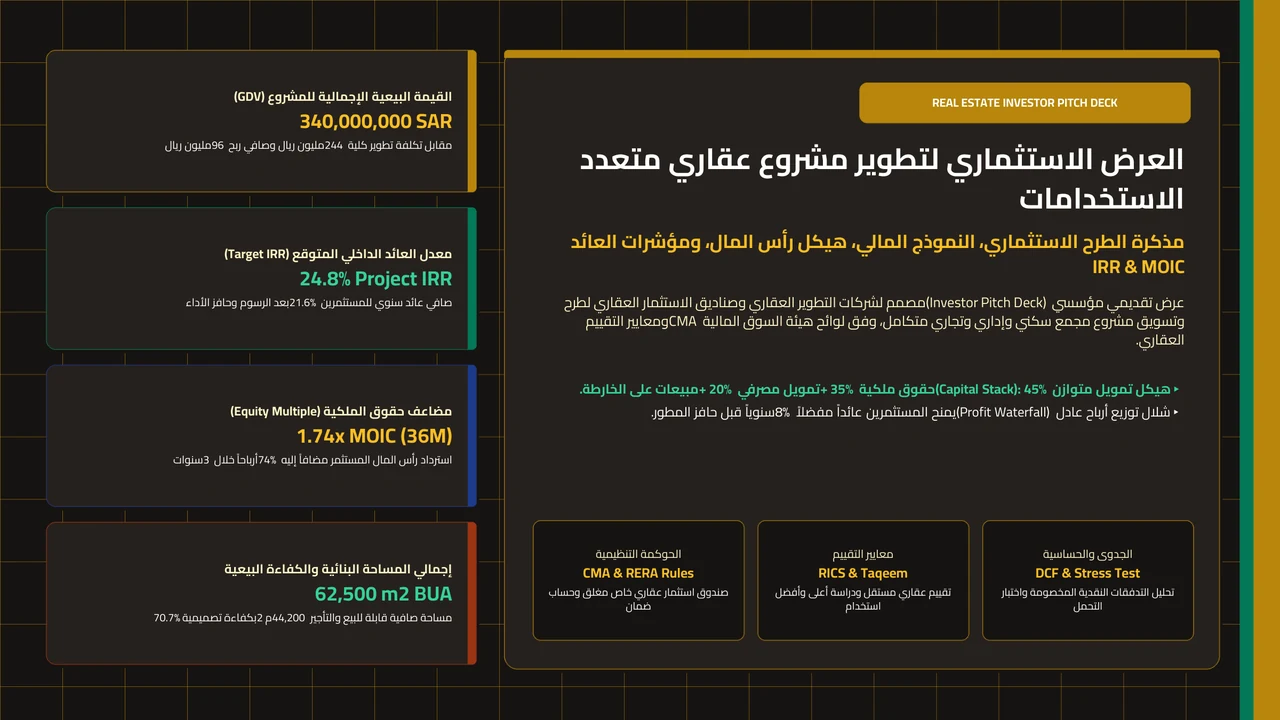
سيناريو تطبيقي عملي: هيكلة طرح استثماري لمجمع سكني وإداري وتجاري بشمال الرياض (GDV = 340M SAR)
1. هيكلة مصادر التمويل (Capital Stack Optimization)
2. ضبط المزيج البيعي والكفاءة المعمارية (GDV Modeling)
3. اختبار التحمل وتوزيع الأرباح عبر الشلال (Waterfall Distribution)
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشرائح التفاعلية بملء الشاشة أولاً:
تصفح جميع شرائح العرض التقديمي مباشرة عبر مشغل الشرائح التفاعلي أعلاه (أو في وضع ملء الشاشة 16:9) للاطلاع على كافة المخططات والرسوم البيانية.
تحميل العرض التقديمي وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft PowerPoint أو Google Slides.
تخصيص هوية وبيانات المشروع:
قم بتعديل اسم المشروع، التاريخ، وأسماء المالك والاستشاري والمقاول ومؤشرات الأداء (SPI / CPI) لتطابق البيانات الميدانية.
بدء العرض التقديمي المباشر:
العرض جاهز للتشغيل بملء الشاشة (F5) لعقد اجتماعات المتابعة الدورية أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التأكد من تطابق المساحات البنائية (BUA) والمساحات الصافية للبيع (NSA) مع جدول المساحات في المخططات المعمارية.
- ✓ مراجعة دقة تكلفة المتر المربع الإنشائي (Hard Cost/m2) وتضمين احتياطي طوارئ لا يقل عن 5%.
- ✓ التحقق من توافق هيكل التمويل ومبيعات الخارطة مع ضوابط برنامج (وافي) ولوائح هيئة السوق المالية.
- ✓ إجراء تحليل الحساسية المزدوج (انخفاض الأسعار + زيادة التكاليف) لإثبات متانة الهامش الربحي.
- ✓ توضيح شلال توزيع الأرباح (Profit Waterfall) وهيكل الرسوم بشفافية كاملة في شريحة الـ Term Sheet.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• المبالغة في تقدير أسعار البيع المستقبلية دون الاستناد إلى صفقات مقارنة فعلية في نفس الحي.
الحل الهندسي: تخصيص شريحة كاملة للمقارنة المعيارية (Market Comparables) وتسعير وحدات المشروع بخصم جاذب 5%–8% لتسريع الاستيعاب البيعي.
• إغفال تكاليف التمويل، رسوم هيكلة الصندوق، وضريبة التصرفات العقارية عند حساب صافي الربح.
الحل الهندسي: إدراج كافة التكاليف غير المباشرة والتمويلية والرسوم التنظيمية ضمن إجمالي تكلفة التطوير (TDC) للوصول لصافي عائد حقيقي.
• انخفاض الكفاءة التصميمية (Net-to-Gross Ratio) مما يرفع تكلفة البناء ويقلص المساحة القابلة للبيع.
الحل الهندسي: مراجعة التصميم المعماري لضمان ألا تقل نسبة المساحة الصافية القابلة للبيع عن 70%–80% من مسطح الأدوار العلوية.
الأسئلة الشائعة حول النموذج
ما هي أهم المؤشرات التي يبحث عنها المستثمر في البرزنتيشن العقاري (Pitch Deck)؟
يركز المستثمر المؤسسي على 5 مؤشرات حاسمة: القيمة البيعية الإجمالية (GDV) مقابل التكلفة الكلية (TDC)، معدل العائد الداخلي الصافي (Net IRR)، مضاعف حقوق الملكية (MOIC)، كفاءة هيكل التمويل (Capital Stack)، ونتائج اختبار التحمل المالي (Stress Test).
كيف أعدّل أرقام المبيعات والتكاليف والرسوم البيانية لتناسب مشروعي العقاري؟
جميع الرسوم البيانية الأربعة والجداول في ملف البوربوينت مبرمجة كعناصر أصلية؛ بمجرد النقر بالزر الأيمن واختيار Edit Data in Excel يمكنك إدخال مساحات وتكاليف مشروعك ليتم تحديث الرسوم فوراً.
ما هو شلال توزيع الأرباح (Equity Waterfall) المشروح في الشريحة الثالثة؟
هو الآلية التعاقدية لتوزيع التدفقات النقدية في الصناديق العقارية؛ حيث تُسترد أولاً 100% من رؤوس أموال المستثمرين، ثم يُدفع لهم عائد مفضل سنوي (مثلاً 8%)، وبعد ذلك تُقسم الأرباح المتبقية بين المستثمرين والمطور.
هل يتوافق هذا القالب مع متطلبات الصناديق العقارية الخاصة؟
نعم، تم بناء الهيكل والمصطلحات وجدول الشروط والأحكام (Term Sheet) بما يتوافق مع أطر مذكرات الطرح الخاص (PPM) ولوائح صناديق الاستثمار العقاري.