نموذج وشيت فاتورة ضريبية وفاتورة ضريبية مبسطة وإشعار دائن ومدين (عربي/إنجليزي) متوافق مع الزكاة والضريبة ZATCA ومصر Excel
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
\text{Net Taxable} = Q \times P_{\text{unit}} \times (1 - d\%) \quad , \quad \text{VAT} = \text{Net Taxable} \times r_{\text{VAT}} تحسب القيمة الصافية للبند بعد استنزال نسبة الخصم التجاري الممنوح على البند، ثم تضرب الصافي في النسبة الأساسية لضريبة القيمة المضافة (15% في السعودية أو 14% في مصر).
\text{Taxable Base} = \frac{\text{Total Inclusive Amount}}{1 + r_{\text{VAT}}} \quad , \quad \text{VAT} = \text{Total Inclusive} - \text{Taxable Base} تُستخدم في الفاتورة الضريبية المبسطة (B2C) عندما تكون الأسعار المعلنة للمستهلك شاملة لضريبة القيمة المضافة؛ فعند نسبة 15% يُقسم السعر الشامل على 1.15 لاستخراج أصل المبلغ قبل الضريبة.
V_{\text{taxable, net}} = V_{\text{work}} - (V_{\text{work}} \times r_{\text{adv}}) \quad , \quad \text{VAT}_{\text{due}} = V_{\text{taxable, net}} \times r_{\text{VAT}} وفق دليل الزكاة والضريبة لقطاع المقاولات، إذا سُددت ضريبة القيمة المضافة بالكامل عند استلام الدفعة المقدمة، فإنه عند إصدار فواتير المستخلصات اللاحقة يُخصم قسط استرداد الدفعة المقدمة من الوعاء الخاضع للضريبة لمنع سداد الضريبة مرتين.
\text{Net VAT Payable} = \left(\sum \text{Output VAT}_{\text{B2B + B2C}} \pm \Delta \text{VAT}_{\text{Credit/Debit Notes}}\right) - \sum \text{Deductible Input VAT} تحسب صافي الضريبة المستحقة للهيئة في نهاية الفترة الضريبية بطرح ضريبة المدخلات الموثقة بفواتير مشتريات ضريبية صحيحة من إجمالي ضريبة المخرجات المعدلة بإشعارات الدائن والمدين.
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
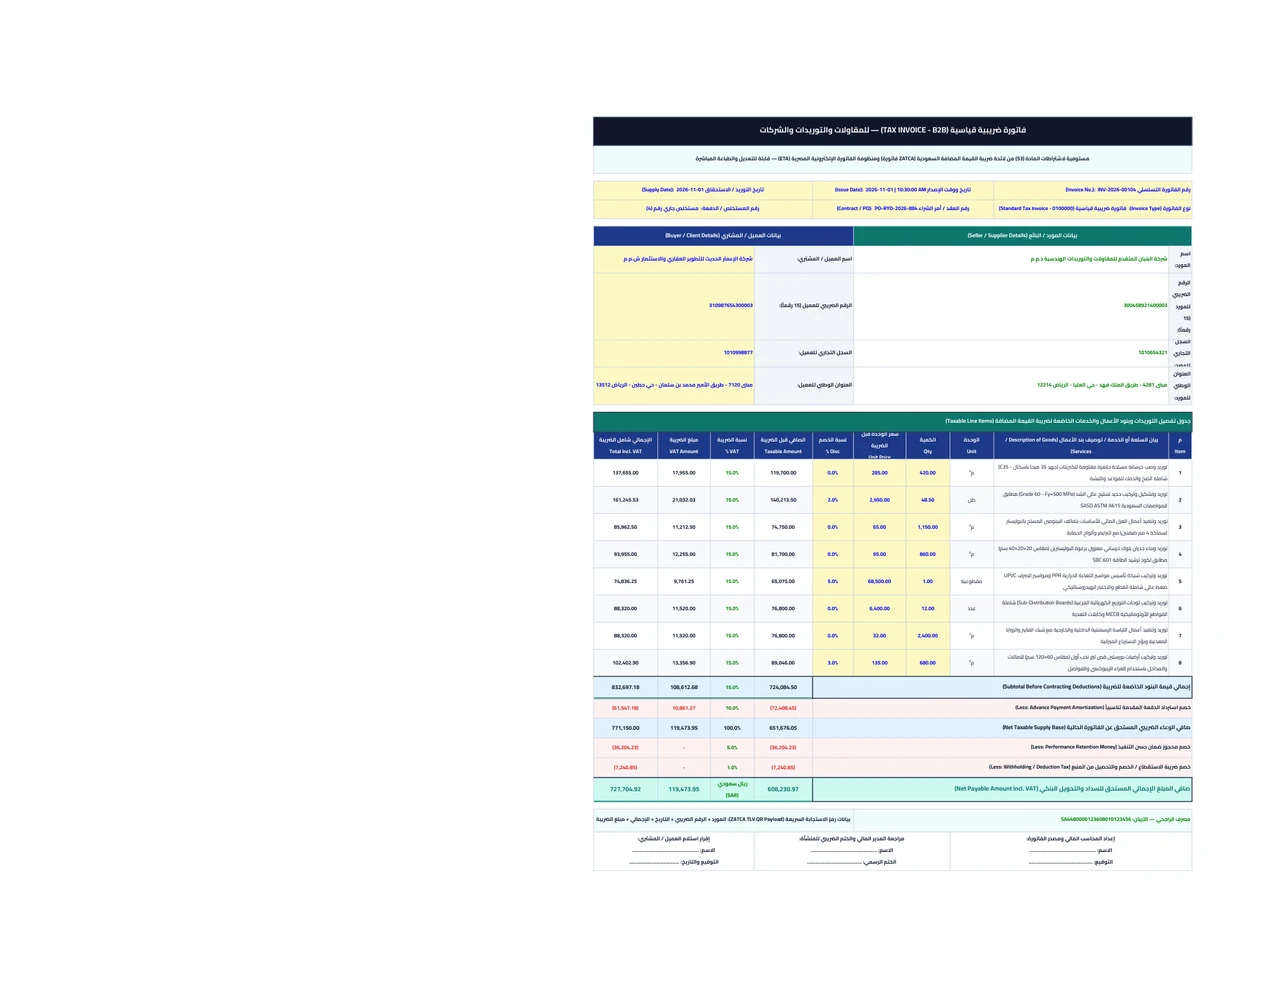
مثال تطبيقي رقمي: إصدار فاتورة ضريبية قياسية لمستخلص أعمال مقاولات وتوريدات بقيمة 656,143.25 ريال مع تسوية الدفعة المقدمة ومحجوز الضمان
1. تجميع إجمالي قيمة البنود الصافية قبل الاستقطاعات التعاقدية (Subtotal Taxable Supply)
2. خصم قسط استرداد الدفعة المقدمة (10%) وتعديل الوعاء الضريبي
3. حساب استقطاعات محجوز حسن التنفيذ (5%) والخصم الضريبي (1%)
4. حساب صافي المبلغ النهائي المستحق للسداد البنكي (Net Payable Incl. VAT)
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من كتابة الرقم الضريبي للمورد والعميل بشكل صحيح (15 رقماً تبدأ وتنتهي بالرقم 3 في المملكة العربية السعودية).
- ✓ التأكد من تطابق الرقم التسلسلي للفاتورة وتاريخ الإصدار وتاريخ التوريد الفعلي وعدم تكرار أرقام الفواتير.
- ✓ مراجعة العنوان الوطني الكامل للمورد والعميل في الفاتورة القياسية (B2B) لاستيفاء شروط خصم ضريبة المدخلات لدى المشتري.
- ✓ التأكد من ربط أي إشعار دائن أو مدين ضريبي برقم وتاريخ الفاتورة الضريبية المرجعية مع توضيح سبب التعديل بدقة.
- ✓ مراجعة حساب استرداد الدفعة المقدمة للتأكد من عدم تحصيل أو سداد ضريبة القيمة المضافة مرتين على نفس الجزء المخصوم.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• إصدار فاتورة ضريبية مبسطة (B2C) لشركة أو مؤسسة مسجلة بالضريبة تطلب خصم ضريبة المدخلات
الأثر المتوقع: رفض هيئة الزكاة والضريبة لخصم ضريبة المدخلات لدى الشركة المشترية في التوريدات التي تتجاوز 1,000 ريال لعدم وجود بيانات المشتري ورقمه الضريبي.
الحل الهندسي: استخدام التبويب الأول (الفاتورة الضريبية القياسية B2B) دائماً عند التعامل مع الشركات والمؤسسات والجهات الحكومية.
• تعديل أو شطب فاتورة ضريبية سابقة بعد إصدارها بدلاً من إصدار إشعار دائن أو مدين ضريبي
الأثر المتوقع: مخالفة نظامية مباشرة للمادة (54) من اللائحة التنفيذية لضريبة القيمة المضافة ولوائح الفوترة الإلكترونية التي تحظر حذف أو تعديل الفاتورة بعد إصدارها.
الحل الهندسي: الاحتفاظ بالفاتورة المرجعية كما هي، وإصدار إشعار دائن ضريبي (من التبويب الثالث) مرتبط برقم الفاتورة المرجعية لإثبات المرتجع أو الخصم.
• حساب ضريبة الخصم والتحصيل (1% أو 3% في مصر) على إجمالي الفاتورة شامل ضريبة القيمة المضافة
الأثر المتوقع: خصم مبالغ زائدة بالخطأ من مستحقات المقاول أو المورد؛ لأن ضريبة الخصم تحت حساب الضريبة تُحسب على الصافي قبل ضريبة القيمة المضافة فقط.
الحل الهندسي: يحسب النموذج ضريبة الخصم تلقائياً على الصافي الخاضع للضريبة قبل إضافة ضريبة القيمة المضافة.
الأسئلة الشائعة حول النموذج
ما الفرق بين الفاتورة الضريبية القياسية (Standard Tax Invoice) والفاتورة الضريبية المبسطة (Simplified Tax Invoice)؟
الفاتورة الضريبية القياسية (B2B) تُصدر للتعاملات بين المنشآت المسجلة (شركات، مؤسسات، جهات حكومية) ويجب أن تتضمن بيانات المشتري الكاملة وعنوانه الوطني ورقمه الضريبي وتفصيل السعر قبل الضريبة ومبلغ الضريبة المستقل لكل بند. أما الفاتورة الضريبية المبسطة (B2C) فتُصدر للأفراد والمستهلكين النهائيين أو للمبيعات النقدية التي تقل عن 1,000 ريال سعودي، ولا يُشترط فيها إدراج الرقم الضريبي للمشتري ويمكن عرض السعر فيها شاملاً للضريبة.
متى يجب إصدار إشعار دائن ضريبي (Credit Note) أو إشعار مدين ضريبي (Debit Note)؟
وفقاً للمادة (54) من اللائحة التنفيذية لضريبة القيمة المضافة، يُحظر إلغاء أو تعديل الفاتورة الضريبية بعد إصدارها؛ بل يجب إصدار (إشعار دائن ضريبي) في حال رد جزء من البضاعة، أو تقليل الكميات المنفذة بالمستخلص، أو منح خصم لاحق يترتب عليه تخفيض الضريبة المستحقة. ويُصدر (إشعار مدين ضريبي) في حال زيادة قيمة التوريد أو إضافة أعمال تكميلية ترفع من قيمة الضريبة، مع إلزامية ذكر رقم وتاريخ الفاتورة المرجعية في الإشعار.
كيف تُعالج ضريبة القيمة المضافة عند استرداد الدفعة المقدمة ومحتجز الضمان في فواتير المقاولات؟
عند استلام المقاول للدفعة المقدمة في بداية المشروع وإصدار فاتورة ضريبية بها، يتم توريد ضريبتها للهيئة في حينه؛ لذلك عند إصدار فواتير المستخلصات الجارية اللاحقة، يُخصم قسط استرداد الدفعة المقدمة من إجمالي الأعمال للوصول إلى الصافي الخاضع للضريبة حتى لا تُدفع الضريبة مرتين. أما محجوز ضمان حسن التنفيذ (Retention) فيُخصم نقدياً لحين الاستلام الابتدائي/النهائي مع مراعاة قواعد الاستحقاق الضريبي المنصوص عليها في دليل المقاولات.
ما هي البيانات الخمسة الإلزامية داخل رمز الاستجابة السريعة (QR Code) في الفاتورة الضريبية؟
حددت هيئة الزكاة والضريبة والجمارك (ZATCA) 5 حقول أساسية مشفرة بنظام (TLV Base64) يجب توافرها في رمز QR: (1) اسم المورد، (2) رقم تسجيل ضريبة القيمة المضافة للمورد (15 رقماً)، (3) الطابع الزمني للفاتورة (التاريخ والوقت بصيغة ISO 8601)، (4) إجمالي الفاتورة شاملاً ضريبة القيمة المضافة، و(5) إجمالي مبلغ ضريبة القيمة المضافة. وتُضاف إليها حقول التوقيع التشفيري في المرحلة الثانية (الربط والتكامل).