عرض تقديمي تنفيذي لإدارة التدفقات النقدية والسيولة المالية ورأس المال العامل لشركات المقاولات Cash Flow Management PPTX
الإدارة المالية المتقدمة وحوكمة السيولة لشركات المقاولات الدليل التنفيذي لإدارة التدفقات النقدية ورأس المال ال
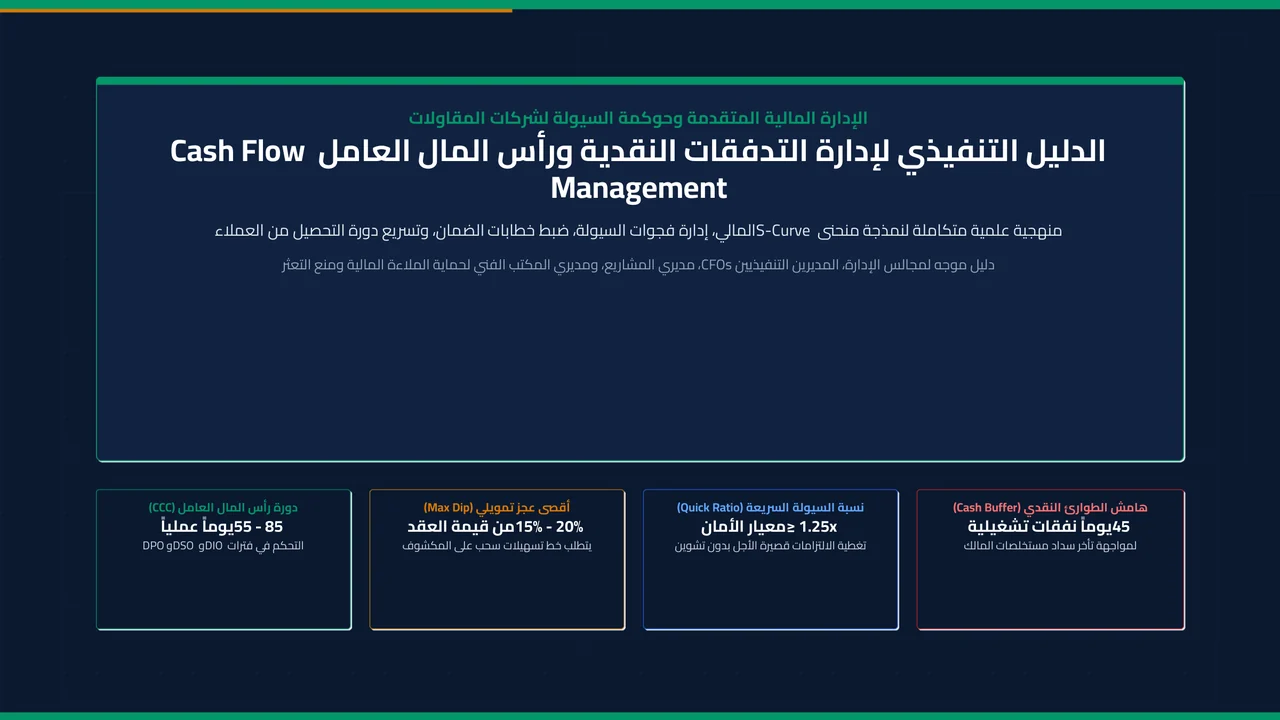
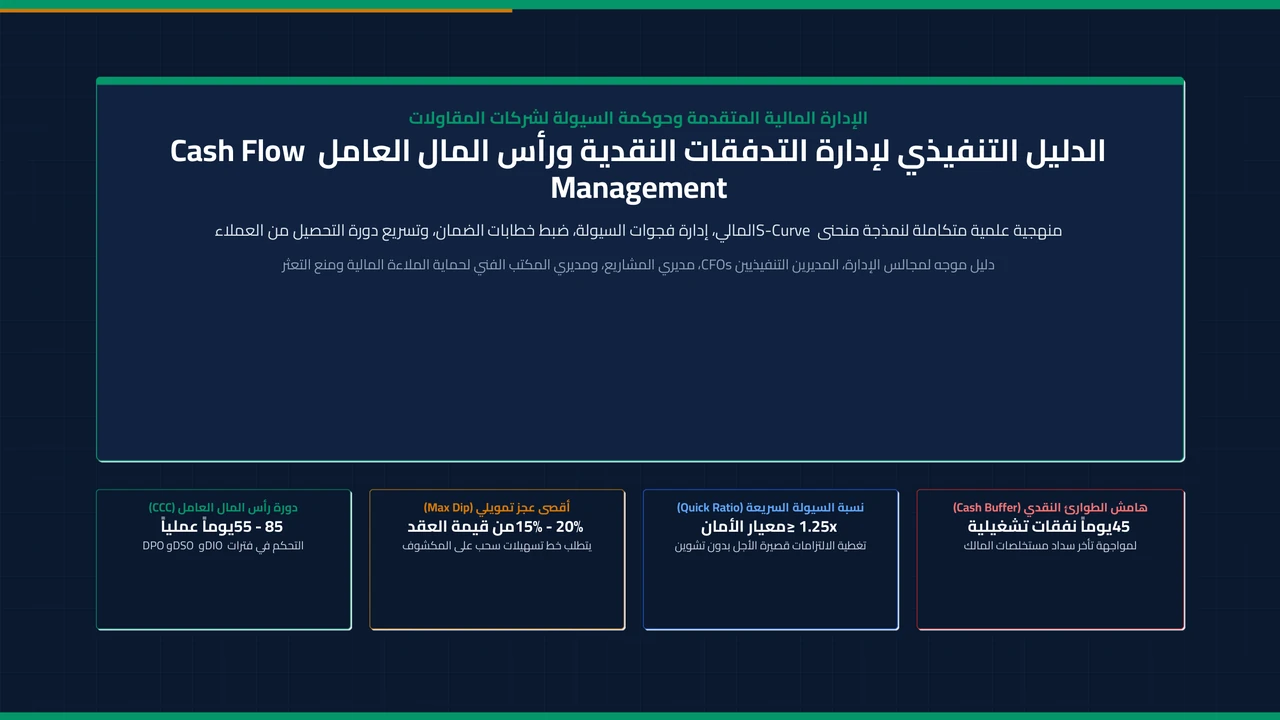
الإدارة المالية المتقدمة وحوكمة السيولة لشركات المقاولات الدليل التنفيذي لإدارة التدفقات النقدية ورأس المال العامل Cash Flow Management منهجية علمية متكاملة لنمذجة منحنى S-Curve المالي، إدارة فجوات السيولة، ضبط خطابات الضمان، وتسريع دورة التحصيل من العملاء دليل موجه لمجالس الإدارة، المديرين التنفيذيين CFOs، مديري المشاريع، ومديري المكتب الفني لحماية الملاءة المالية ومنع التعثر • دورة رأس المال العامل (CCC) 55 - 85 يوماً عملياً التحكم في فترات DIO و DSO و DPO • أقصى عجز تمويلي (Max Dip) 15% - 20% من قيمة العقد يتطلب خط تسهيلات سحب على المكشوف
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المؤشرات الفنية ومعايير قياس الأداء المضمنة
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
CCC = DIO + DSO - DPO المعادلة الجوهرية لحساب الفجوة الزمنية النقدية الصافية في شركات المقاولات بالأيام، حيث DIO هي أيام دوران تشوين المواد بالموقع (Days Inventory Outstanding)، و DSO هي أيام تحصيل مستخلصات العميل (Days Sales Outstanding)، و DPO هي أيام سداد الموردين ومقاولي الباطن (Days Payables Outstanding). النتيجة تمثل عدد الأيام التي يجب على المقاول تمويل عملياته ذاتياً أو عبر تسهيلات بنكية.
DSO = (Gross_Receivables_Balance / Total_Invoiced_Turnover) * 365 تقيس متوسط عدد الأيام المستغرقة لتحصيل المبالغ المستحقة بمستخلصات الإنجاز المرفوعة للملاك. يشمل الرصيد المستخلصات الجارية تحت المراجعة، ومحجوزات الضمان المعلقة، ومطالبات أوامر التغيير.
NOWC = (Accounts_Receivable + Site_Inventory) - (Accounts_Payable + Accrued_Liabilities) تحسب حجم السيولة النقدية المطلوبة لتمويل العمليات اليومية في الموقع. كلما توسع المقاول في مشاريع جديدة، ارتفع صافي رأس المال العامل المطلوب بصورة أسية، مما يسبب فخ الإفراط في التداول (Overtrading).
Max_Dip = Min(Cumulative_Cash_In - Cumulative_Cash_Out) تحدد أدنى نقطة في منحنى S-Curve المالي التراكمي للمشروع، وهي تمثل أقصى تمويل سالب يحتاجه المشروع قبل أن تتجاوز المقبوضات التراكمية حجم المصروفات. تُستخدم لتحديد حجم سقف السحب على المكشوف المطلوب من البنوك.
DSCR = Net_Operating_Income / (Principal_Repayments + Interest_Charges) المعيار البنكي الصارم لقياس قدرة التدفقات النقدية التشغيلية للمقاول على خدمة التسهيلات الائتمانية وسداد فوائد وأقساط القروض. يشترط أن تكون النسبة أعلى من 1.25x إلى 1.40x لقبول منح التسهيلات.
معاينة شرائح العرض التقديمي (.PPTX)
سيناريو تطبيقي عملي: إدارة التدفقات النقدية لمشروع مبنى تجاري بقيمة 45 مليون ريال
1. تحليل دورة رأس المال العامل الأولية للمقاول
2. نمذجة منحنى التدفق التراكمي وتحديد القاع المالي (Max Cash Dip)
3. هيكلة حزمة التسهيلات البنكية المطلوبة
4. تطبيق بروتوكول تسريع المقبوضات ومواءمة المدفوعات (Optimization)
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشرائح التفاعلية بملء الشاشة أولاً:
تصفح جميع شرائح العرض التقديمي مباشرة عبر مشغل الشرائح التفاعلي أعلاه (أو في وضع ملء الشاشة 16:9) للاطلاع على كافة المخططات والرسوم البيانية.
تحميل العرض التقديمي وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft PowerPoint أو Google Slides.
تخصيص هوية وبيانات المشروع:
قم بتعديل اسم المشروع، التاريخ، وأسماء المالك والاستشاري والمقاول ومؤشرات الأداء (SPI / CPI) لتطابق البيانات الميدانية.
بدء العرض التقديمي المباشر:
العرض جاهز للتشغيل بملء الشاشة (F5) لعقد اجتماعات المتابعة الدورية أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من إعداد نموذج التدفقات النقدية المتوقعة (Cash Flow Forecast) وتحديثه أسبوعياً وفق منهجية التنبؤ المتدحرج لـ 13 أسبوعاً.
- ✓ التأكد من أن سقف التسهيلات البنكية المعتمد يغطي الحد الأقصى للعجز النقدي (Max Dip) المستخرج من منحنى S-Curve بهامش أمان لا يقل عن 20%.
- ✓ فحص عقود مقاولي الباطن والتأكد من تضمين شروط الدفع عند التحصيل (Pay-When-Paid) ومواءمة نسب الاستقطاع مع العقد الرئيسي.
- ✓ التدقيق الأسبوعي لمطابقة دفاتر الحصر الهندسي مع ممثل الاستشاري لتفادي رفض المستخلصات أو تأخر اعتمادها المالي.
- ✓ مراجعة أعمار الديون (Aging Schedule) وإصدار خطابات تذكير للمستخلصات التي تتجاوز مهلة الـ 30 يوماً من تاريخ تقديمها.
- ✓ التأكد من التخفيض التناسبي لخطاب ضمان الدفعة المقدمة في البنك مع كل قسط مسترد بالمستخلص لخفض العمولات وتفريغ السقف الائتماني.
- ✓ فصل السيولة النقدية لكل مشروع وعدم ترحيل كاش المشاريع الرابحة لتغطية عجز المشاريع المتعثرة دون قرار استراتيجي موثق.
- ✓ التأكد من مطابقة الفواتير الضريبية مع متطلبات هيئة الزكاة والضريبة والجمارك ZATCA لتفادي الغرامات أو تأخر مستحقات ضريبة المدخلات.
الأسئلة الشائعة حول النموذج
كيف تختلف إدارة التدفقات النقدية في شركات المقاولات عن الشركات التجارية والصناعية؟
تتميز شركات المقاولات بطول الدورة التشغيلية، وضخامة حجم رأس المال العامل المطلوب لكل مشروع، والاعتماد الكلي على الفوترة المرحلية القائمة على نسب الإنجاز (IPC). كما تعاني من تجميد 10% محجوز ضمان (Retention) لا يصرف إلا بعد سنة أو سنتين من انتهاء المشروع، بالإضافة إلى إلزامية تقديم خطابات ضمان بنكية ضخمة (ابتدائي، حسن تنفيذ، ودفعة مقدمة). هذا الهيكل التعاقدي يجعل التدفقات النقدية متذبذبة وغير منتظمة، حيث يمكن لخطأ واحد في تقدير منحنى السيولة أو تأخر مستخلص رئيسي أن يهدد ملاءة الشركة وبقاءها في السوق.
ما هو الحد الأقصى للعجز النقدي (Maximum Cash Dip) وكيف يؤثر على تسعير العطاءات؟
الحد الأقصى للعجز النقدي هو أعمق نقطة عجز سالب في منحنى التدفقات النقدية التراكمي (Cash S-Curve)، ويحدث عادة عندما تتسارع الأعمال الإنشائية وتصل ذروتها بينما تكون دفعات المالك متأخرة أو مستهلكة في استرداد الدفعة المقدمة ومحجوز الضمان. يجب على مهندس المكتب الفني والمدير المالي حساب هذه النقطة بدقة قبل تقديم العطاء، وإدراج كلفة تمويل هذا العجز (سواء عبر فوائد السحب على المكشوف أو كلفة تجميد رأس المال) ضمن بند المصاريف غير المباشرة (Overheads) للمشروع.
كيف يمكن للمقاول حماية سيولته من تأخر سداد مستخلصات المالك وفق الأنظمة والعقود؟
هناك عدة إجراءات وقائية وتشغيلية: أولاً، تضمين الشروط الخاصة للعقد مهلاً محددة للاعتماد والصرف (مثلاً 14 يوماً للاستشاري و14 يوماً للمالك) مع النص على حق المقاول في تقاضي فوائد تأخير أو تعويض عن تكلفة التمويل. ثانياً، الاستناد إلى المادة 16.1 من عقود الفيديك أو قواعد نظام المعاملات المدنية للتعليق الجزئي أو الكلي للأعمال بعد إنذار المالك، لحمايته من الاستمرار في ضخ نفقات دون تحصيل. ثالثاً، استخدام أدوات التخصيم والتوريق لخصم المستخلصات المعتمدة من البنوك وشركات التمويل.
ما هي أفضل الطرق لإقناع المالك بالإفراج عن محجوز الضمان (Retention) مبكراً؟
الآلية المعيارية الأكثر قبولاً لدى الملاك وجهات الإشراف هي تقديم خطاب ضمان بنكي صيانة (Maintenance / Retention Guarantee) صادر من بنك معتمد وبذات القيمة المحتجزة (5% إلى 10%). يضمن هذا الخطاب لرب العمل إصلاح أي عيوب تظهر خلال فترة الصيانة والضمان، بينما يحرر للمقاول السيولة النقدية الكاملة التي تعادل في العادة صافي هامش ربحه من المشروع بالكامل، مما يوفر له رأس مال عامل يمكن إعادة استثماره في مشاريعه الأخرى.
ما هو نموذج التنبؤ بالسيولة المتدحرجة لـ 13 أسبوعاً (13-Week Cash Forecast) ولماذا هو الأفضل للمقاولات؟
نموذج الـ 13 أسبوعاً هو الأداة الذهبية لإدارة الخزينة والسيولة عالمياً؛ حيث يغطي ربع سنة كامل (أفق زمني تشغيلي دقيق وواقعي). يتميز بأنه نموذج ديناميكي متدحرج، فمع نهاية كل أسبوع يتم إسقاط الأسبوع المنقضي ومقارنة أرقامه الفعلية مع التوقعات، ثم إضافة أسبوع جديد في نهاية الأفق. يمنح هذا النموذج الإدارة العليا إنذاراً مبكراً بأي فجوة نقدية أو عجز متوقع قبل حدوثه بـ 4 إلى 8 أسابيع، مما يتيح وقتاً كافياً لاتخاذ إجراءات تصحيحية كتسريع مستخلص، تأجيل شراء غير عاجل، أو تفعيل سقف ائتماني إضافي.