شيت الاعتراف بالإيراد ونسبة الإنجاز لعقود المقاولات وفق معيار IFRS 15 إكسيل
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
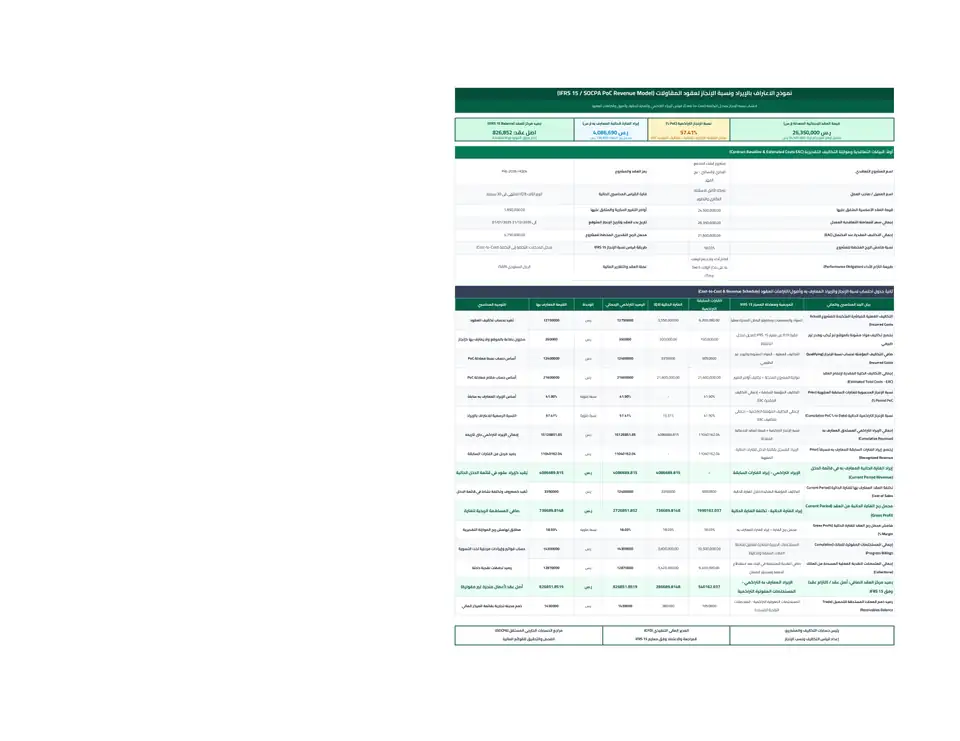
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
الأسئلة الشائعة حول النموذج
ما الفرق بين أصل العقد (Contract Asset) وذمم العملاء المدينة (Trade Receivables) وفق معيار IFRS 15؟
أصل العقد (Contract Asset) يمثل حق المقاول في الحصول على مقابل مالي لقاء أعمال تم إنجازها بالفعل ولكنها غير مشروطة بمرور الوقت فقط، بل تتطلب إصدار مستخلص رسمي أو اعتماد هندسي من الاستشاري (Underbilling). أما ذمم العملاء (Receivables) فهي حق غير مشروط للمقاول، حيث تم إصدار الفاتورة أو المستخلص الرسمي للعميل ولم يتبق سوى السداد النقدي بعد انقضاء الأجل الائتماني.
لماذا يجب استبعاد المواد المشونة بالموقع (Uninstalled Materials) من حساب نسبة الإنجاز؟
تنص الفقرة B19 من معيار IFRS 15 على أن احتساب التكاليف المتكبدة يجب أن يعكس التقدم الفعلي في نقل السيطرة على الأصل إلى العميل. وعند شراء مواد باهظة الثمن (مثل الكابلات أو وحدات التكييف) وتخزينها في الموقع دون تركيب، فإن تضمينها في التكاليف يضخم نسبة الإنجاز بشكل وهمي دون إنجاز حقيقي؛ لذلك يتم الاعتراف بإيراد مساوٍ لتكلفة المواد فقط دون أي هامش ربح لحين تركيبها الفعلي.
كيف تتم معالجة عقود المقاولات المتوقع أن تحقق خسائر (Onerous Contracts)؟
وفق معيار IFRS 15 ومعيار مخصصات العقود IAS 37، إذا أظهرت التقديرات المحدثة أن إجمالي التكاليف المتوقعة عند الاكتمال (EAC) ستتجاوز إجمالي سعر المعاملة التعاقدي، يجب على المقاول الاعتراف بكامل الخسارة الإجمالية المتوقعة للمشروع فوراً في قائمة الدخل الحالية، بغض النظر عن نسبة الإنجاز المنفذة حتى تاريخه.
ما هو التزام العقد (Contract Liability) ومتى يظهر في ميزانية المقاول؟
التزام العقد (المعروف سابقاً بالدفعات المقدمة أو الفوترة التي تزيد عن الإنجاز Overbilling) ينشأ عندما يقوم المقاول بفوترة العميل بمستخلصات أو استلام دفعات مقدمة تفوق قيمة الأعمال المنجزة المحسوبة بنسبة الإنجاز؛ ويمثل التزاماً على المقاول بتنفيذ أعمال مستقبلية أو رد المبالغ.