شيت قيود اليومية العامة وميزان المراجعة لشركات المقاولات والتشييد إكسيل
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
$$\Delta_{\text{Balance}} = \left| \sum \text{Debit} - \sum \text{Credit} \right| \le 0.001$$ يتم فحص كل قيد محاسبي وإجمالي اليومية العامة آلياً عبر دالة ABS؛ فإذا كان الفارق بين طرفي القيد صفراً يظهر مؤشر الأخضر (متزن تماماً)، وإذا وجد أي فارق تظهر رسالة التحذير باللون الأحمر.
$$\text{Ending Dr} = \max\left(0, (\text{Open Dr} + \text{Mov Dr}) - (\text{Open Cr} + \text{Mov Cr})\right)$$ تحسب حركة الفترة المدينة والدائنة عبر معادلة SUMIFS بحسب رقم الحساب، ثم يستخرج الرصيد الختامي المدين إذا كانت محصلة الطرف المدين أكبر من الدائن، والعكس صحيح للرصيد الدائن.
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
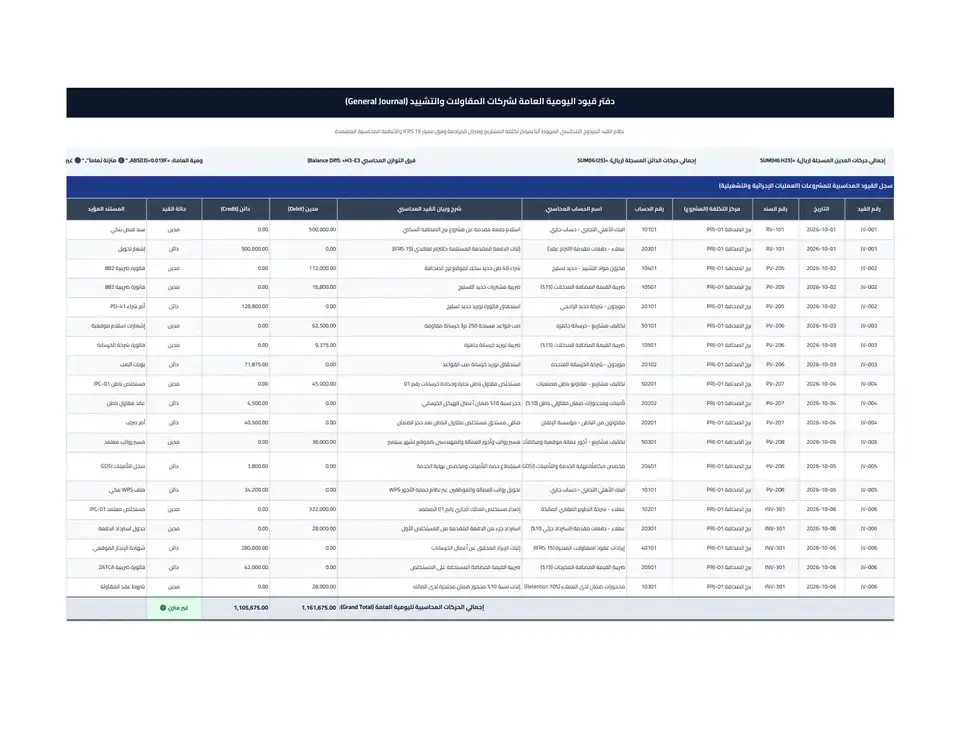
دراسة حالة تطبيقية: دورة محاسبية كاملة لمستخلص مشروع بقيمة 300,000 ريال
1. إثبات قيد استحقاق مستخلص المالك (إيرادات عقود المقاولات)
2. إثبات قيد مستخلص مقاول الباطن بالمصنعية
3. الترحيل الآلي إلى ميزان المراجعة العام
4. قياس مجمل ربحية مركز تكلفة المشروع للفترة
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من صحة كود مركز التكلفة المرتبط بكل قيد لضمان دقة تقارير ربحية المشاريع المنفصلة
- ✓ فصل حسابات محجوزات الضمان المدينة (لدى العملاء) عن محجوزات الضمان الدائنة (لمقاولي الباطن)
- ✓ التأكد من التوجيه المحاسبي الصحيح للدفعة المقدمة كالتزام تعاقدي لحين الإنجاز طبقاً لمعيار IFRS 15
- ✓ مطابقة حساب ضريبة القيمة المضافة المدخلات والمخرجات شهرياً قبل رفع إقرار هيئة الزكاة ZATCA
- ✓ مراقبة فحص التوازن التلقائي في شريط الـ KPIs أعلى دفتر اليومية والتأكد من انعدام فروق السنتات
- ✓ تجنب تسجيل أي قيد مركب غير متوازن الأطراف لمنع حدوث خلل في ميزان المراجعة المرحلي
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• تسجيل الدفعة المقدمة المستلمة من العميل مباشرة كإيراد نشاط في قائمة الدخل
الحل الهندسي: تسجيلها كالتزام عقد (Contract Liability) في الميزانية واستردادها تدريجياً بنسبة إنجاز المستخلصات
• دمج تكاليف المشاريع المتعددة في حساب مصروفات عام دون تحديد مركز التكلفة
الحل الهندسي: إلزامية اختيار كود المشروع لكل قيد تشغيلي لقياس التكلفة الفعلية ومقارنتها بالموازنة التقديرية
• إهمال إثبات محجوزات ضمان مقاولي الباطن والعملاء في قيود منفصلة
الحل الهندسي: تخصيص حسابات فرعية مستقلة للضمانات لتفادي الصرف الخاطئ وتسهيل المطابقة عند التسليم النهائي
الأسئلة الشائعة حول النموذج
كيف يتم تطبيق معيار IFRS 15 على قيود إيرادات عقود المقاولات في هذا الشيت؟
يتم الاعتراف بإيراد عقد المقاولة على مدار الوقت (Over Time) استناداً إلى مقياس الإنجاز الفعلي (طريقة المدخلات أو المخرجات المعتمدة بالمستخلص)، بحيث لا يسجل الإيراد إلا بموجب شهادة إنجاز معتمدة، بينما تعامل الدفعات المستلمة مقدماً كالتزامات عقود.
هل يقوم الشيت بتحديث ميزان المراجعة تلقائياً بمجرد إدخال القيد في اليومية؟
نعم، بمجرد تسجيل أي قيد في ورقة 'قيود اليومية العامة'، تقوم دوال SUMIFS في ورقة 'ميزان المراجعة' بقراءة رقم الحساب وجمع حركات المدين والدائن لحظياً، وإعادة احتساب الرصيد الختامي وفحص التوازن دون الحاجة للضغط على أي زر.
هل يمكن إضافة حسابات ومشاريع جديدة في شيت قيود اليومية وميزان المراجعة؟
نعم بكل سهولة، يمكنك إضافة أسطر جديدة في ميزان المراجعة وكتابة رقم واسم الحساب الجديد وسحب معادلات الجمع، كما يمكنك إضافة أي عدد من القيود المحاسبية في صفحة اليومية العامة.
كيف يعالج الشيت ضريبة القيمة المضافة (VAT) في قطاع التشييد والمقاولات؟
يحتوي الشيت على حسابين منفصلين لضريبة القيمة المضافة: حساب (ضريبة المدخلات 10501) كأصل متداول لمشتريات المواد والخدمات، وحساب (ضريبة المخرجات 20501) كالتزام متداول على مستخلصات العملاء، مما يسهل استخراج صافي الضريبة المستحقة للإقرار الدوري.