عرض تقديمي دراسة الجدوى العقارية والتمويل والتدفقات النقدية ومعدل العائد الداخلي IRR & NPV PPTX
التطوير العقاري والاستثمار المالي | BOQ-DEV-204
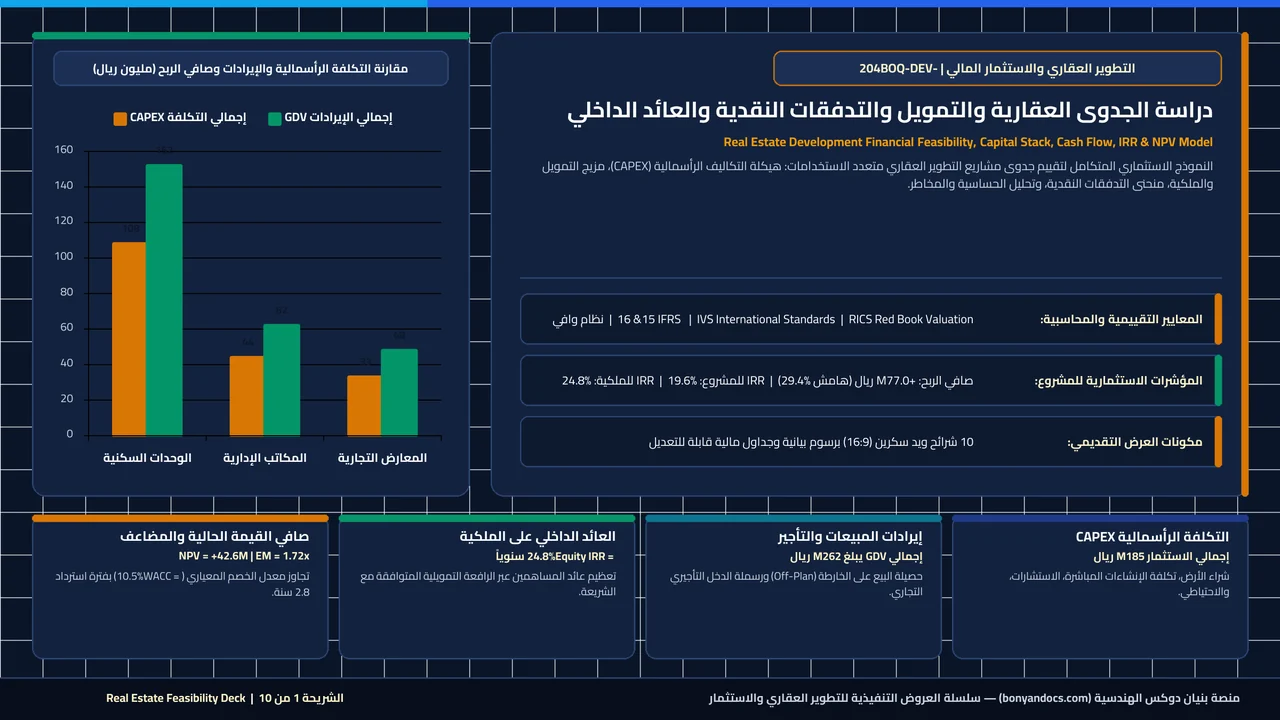
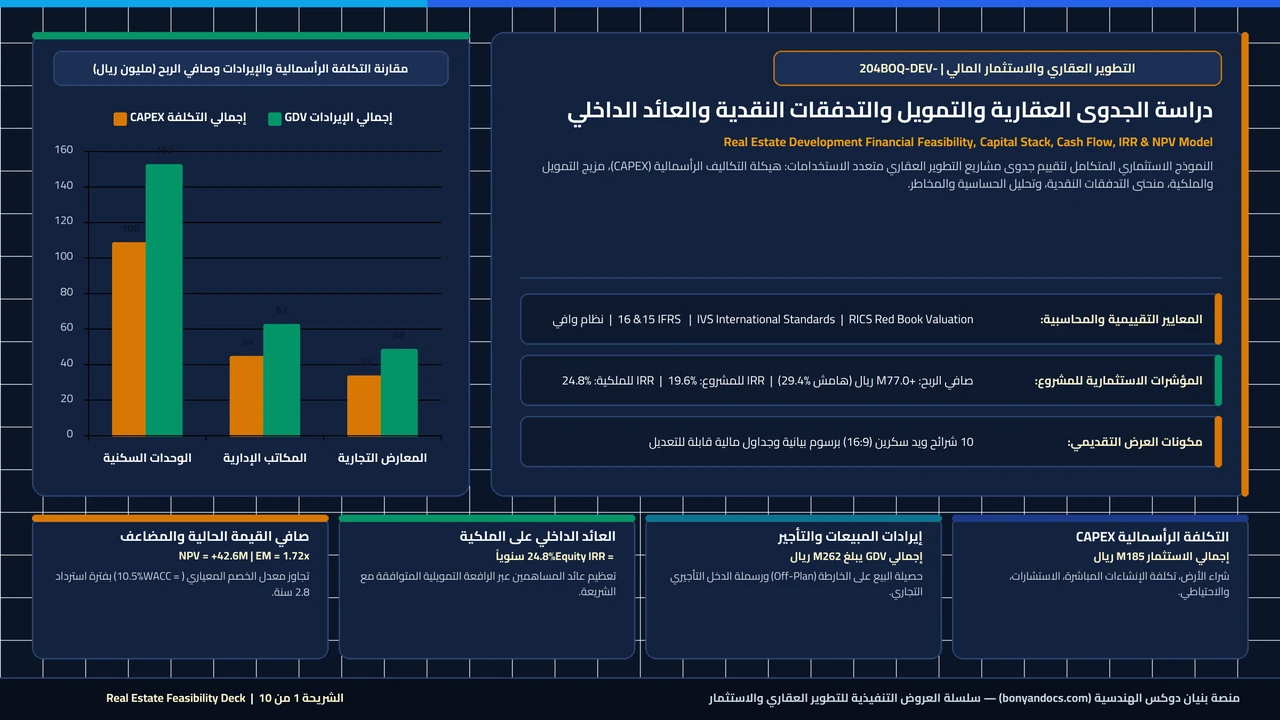
دراسة الجدوى العقارية والتمويل والتدفقات النقدية والعائد الداخلي Real Estate Development Financial Feasibility, Capital Stack, Cash Flow, IRR & NPV Model النموذج الاستثماري المتكامل لتقييم جدوى مشاريع التطوير العقاري متعدد الاستخدامات: هيكلة التكاليف الرأسمالية (CAPEX)، مزيج التمويل والملكية، منحنى التدفقات النقدية، وتحليل الحساسية والمخاطر. • المعايير التقييمية والمحاسبية: • RICS Red Book Valuation | IVS International Standards | IFRS 15 & 16 | نظام وافي
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المؤشرات الفنية ومعايير قياس الأداء المضمنة
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
NPV = Sum [ Net Cash Flow_t / (1 + WACC)^t ] - Initial Equity / Capital Investment مجموع القيم الحالية للتدفقات النقدية الصافية المستقبلية مخصومة بالمتوسط المرجح لتكلفة رأس المال (WACC) مطروحاً منها الاستثمار المبدئي.
Residual Land Value = Gross Development Value (GDV) - (Construction Hard/Soft Costs + Finance Cost + Target Developer Profit) الحد الأقصى للسعر الذي يمكن للمطور دفعه لشراء الأرض مع ضمان تحقيق هامش الربح المستهدف بعد تغطية كافة تكاليف البناء والتمويل.
Commercial Asset Value = Stabilized Net Operating Income (NOI) / Market Exit Cap Rate (%) قسمة صافي الدخل التشغيلي السنوي المستقر (بعد خصم مصاريف التشغيل والصيانة والشاغر) على معدل الرسملة السائد في السوق.
معاينة شرائح العرض التقديمي (.PPTX)
توزيع المزيج التمويلي (Capital Stack): 40% حقوق ملكية (74.0M ريال)، 35% تمويل بنكي إنشائي (64.75M ريال)، و25% مبيعات على الخارطة (46.25M ريال).
حساب القيمة التطويرية الإجمالية (GDV): شقق سكنية (152M) + مكاتب إدارية (62M) + معارض تجارية (48M) = 262.0 مليون ريال.
حساب مؤشرات الربحية: صافي الربح = +77.0 مليون ريال (هامش 29.4%)، العائد الداخلي للمشروع (Project IRR = 19.6%)، والعائد على حقوق الملكية (Equity IRR = 24.8%).
اختبار الحساسية (Stress Test): عند ارتفاع تكلفة البناء +5% وانخفاض أسعار البيع -5% معاً، يحتفظ المشروع بصافي ربح +59.1M ريال وEquity IRR = 19.8%.
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشرائح التفاعلية بملء الشاشة أولاً:
تصفح جميع شرائح العرض التقديمي مباشرة عبر مشغل الشرائح التفاعلي أعلاه (أو في وضع ملء الشاشة 16:9) للاطلاع على كافة المخططات والرسوم البيانية.
تحميل العرض التقديمي وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft PowerPoint أو Google Slides.
تخصيص هوية وبيانات المشروع:
قم بتعديل اسم المشروع، التاريخ، وأسماء المالك والاستشاري والمقاول ومؤشرات الأداء (SPI / CPI) لتطابق البيانات الميدانية.
بدء العرض التقديمي المباشر:
العرض جاهز للتشغيل بملء الشاشة (F5) لعقد اجتماعات المتابعة الدورية أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من معامل كفاءة التصميم المعماري (Net-to-Gross Efficiency Ratio) بحيث لا تقل المساحة الصافية القابلة للبيع/التأجير عن 80% من المساحة البنائية.
- ✓ مطابقة الاشتراطات التنظيمية للأرض (نسبة البناء، معامل البناء FAR، الارتدادات، وعدد مواقف السيارات المطلوبة) قبل إقرار جدول المساحات.
- ✓ تضمين احتياطي طوارئ وتضخم (Contingency 5% إلى 8%) ضمن ميزانية التكاليف الرأسمالية لامتصاص أي تقلبات في أسعار مواد البناء.
- ✓ مراجعة نسبة تغطية خدمة الدين (DSCR >= 1.35x) وتوافق جدول سحب القرض مع جدول دفعات البيع على الخارطة.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• المبالغة في تقدير أسعار البيع المستهدفة أو سرعة الاستيعاب السوقي (Absorption Rate) دون الاستناد إلى صفقات مقارنة فعلية في نفس الحي.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• إغفال حساب التكاليف غير المباشرة (Soft Costs) مثل رسوم رخص البناء، توصيل المرافق (الكهرباء والمياه)، عمولات التسويق، وتكاليف التمويل البنكي.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• الاعتماد الكلي على تمويل المشروع من مبيعات الخارطة دون توفير خطوط ائتمان بنكية أو ملاءة نقدية كافية لتغطية أقصى عجز نقدي (Peak Cash Deficit).
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
الأسئلة الشائعة حول النموذج
ما الفرق بين معدل العائد الداخلي للمشروع (Project IRR) والعائد على حقوق الملكية (Equity IRR)؟
يقيس (Project IRR / Unlevered IRR) عائد المشروع على كامل التكلفة الرأسمالية بغض النظر عن طريقة التمويل، بينما يقيس (Equity IRR / Levered IRR) العائد الصافي المحقق على الأموال المدفوعة من المساهمين فقط بعد احتساب أثر الرافعة التمويلية البنكية.
ما هو مضاعف حقوق الملكية (Equity Multiple) وكيف يقرأه المستثمر العقاري؟
مضاعف حقوق الملكية هو حاصل قسمة إجمالي التدفقات النقدية المستردة للمساهمين (رأس المال + الأرباح الصافية) على إجمالي رأس المال المدفوع؛ فمضاعف 1.72x يعني أن كل 1 مليون ريال استثمره المساهم عاد عليه بـ 1.72 مليون ريال.
كيف تُحسب القيمة المتبقية للأرض (Residual Land Value) قبل شرائها؟
يبدأ المحلل بحساب إجمالي الإيرادات المتوقعة من بيع وتأجير المشروع المكتمل (GDV)، ثم يطرح منها تكلفة البناء والاستشارات والتسويق والتمويل وهامش الربح المستهدف للمطور؛ والمبلغ المتبقي يمثل السعر الأقصى العادل لشراء الأرض.