عرض تقديمي للتقرير المالي الختامي وأرباح المشروع بوربوينت PPTX
EXECUTIVE FINANCIAL CLOSEOUT & P&L AUDIT
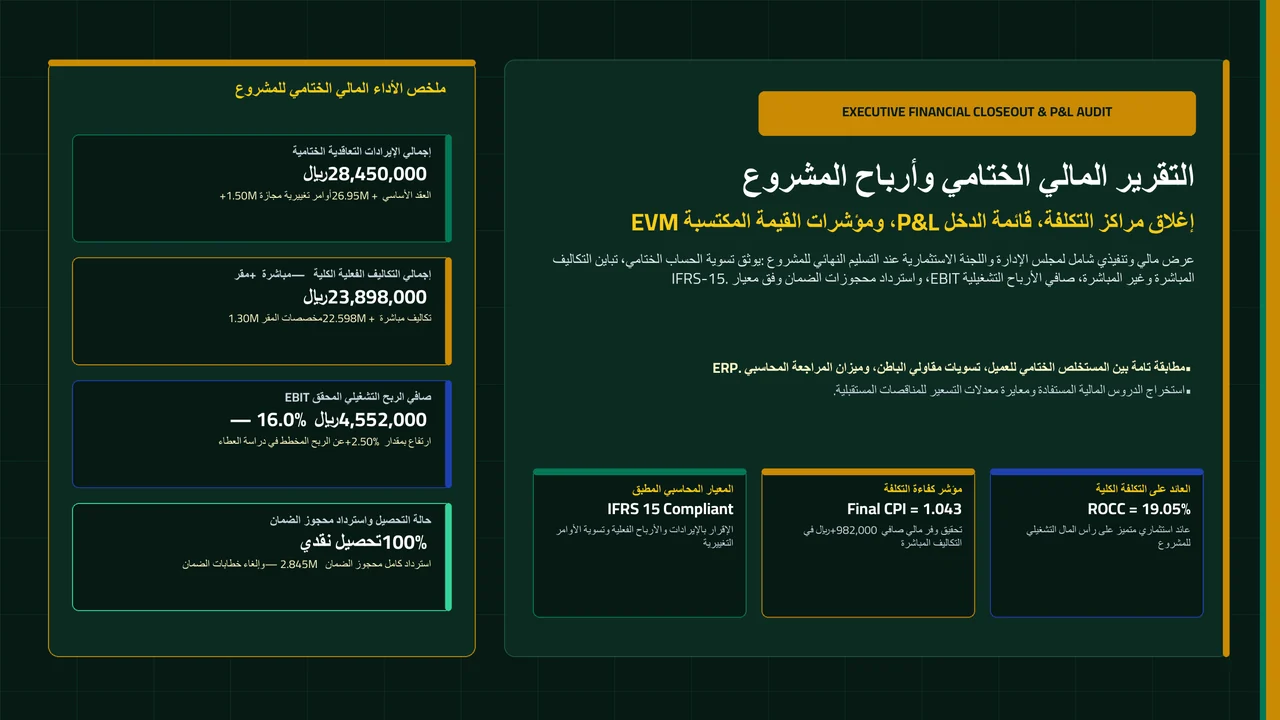
التقرير المالي الختامي وأرباح المشروع إغلاق مراكز التكلفة، قائمة الدخل P&L، ومؤشرات القيمة المكتسبة EVM عرض مالي وتنفيذي شامل لمجلس الإدارة واللجنة الاستثمارية عند التسليم النهائي للمشروع: يوثق تسوية الحساب الختامي، تباين التكاليف المباشرة وغير المباشرة، صافي الأرباح التشغيلية EBIT، واسترداد محجوزات الضمان وفق معيار IFRS-15. • • مطابقة تامة بين المستخلص الختامي للعميل، تسويات مقاولي الباطن، وميزان المراجعة المحاسبي ERP. • استخراج الدروس المالية المستفادة ومعايرة معدلات التسعير للمناقصات المستقبلية. • المعيار المحاسبي المطبق IFRS 15 Compliant الإقرار بالإيرادات والأرباح الفعلية وتسوية الأوامر التغييرية
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المؤشرات الفنية ومعايير قياس الأداء المضمنة
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
NPM = (Net Operating Profit / Final Contract Revenue) × 100% = (V_final - C_total) / V_final × 100% النسبة المئوية لصافي أرباح المقاول بعد خصم كافة التكاليف المباشرة وغير المباشرة من إجمالي الإيرادات التعاقدية الختامية للمشروع.
ROCC = (Net Operating Profit / C_total) × 100% مقياس العائد المحقق على كل ريال تم إنفاقه فعلياً في الموقع، ويحدد كفاءة الإدارة التنفيذية في تشغيل رأس المال المخصص للمشروع.
CPI_final = EV_final / AC_final = BAC_adjusted / AC_direct المؤشر الهندسي النهائي لكفاءة إدارة التكلفة؛ فإذا كان CPI > 1.00 فهذا يعني تحقيق وفر مالي مباشر لصالح أرباح الشركة المنفذة.
CV_final = BAC_adjusted - AC_direct [SAR] المبلغ النقدي الصافي للوفر المالي في موازنة التكاليف المباشرة للمشروع المضاف إلى صافي أرباح المقاول بنهاية التنفيذ.
معاينة شرائح العرض التقديمي (.PPTX)
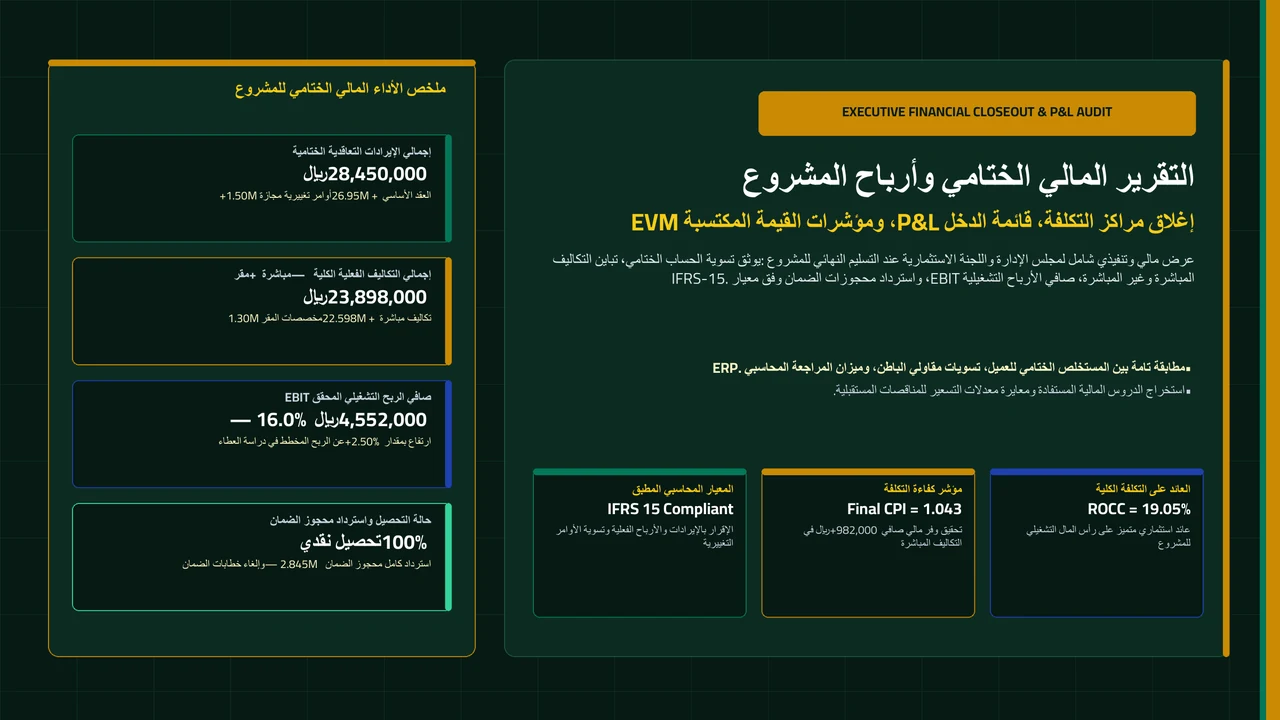
مثال تطبيقي رقمي: العرض المالي الختامي لمشروع برج تجاري سكني بقيمة 28.45 مليون ريال
1. حساب تباين التكلفة ومؤشر الأداء الختامي (CV & CPI)
2. حساب مجمل الربح المباشر للمشروع (Gross Profit)
3. حساب صافي الربح التشغيلي للمقاول (Net Operating Profit - EBIT)
4. حساب العائد على التكلفة الكلية للمشروع (ROCC)
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشرائح التفاعلية بملء الشاشة أولاً:
تصفح جميع شرائح العرض التقديمي مباشرة عبر مشغل الشرائح التفاعلي أعلاه (أو في وضع ملء الشاشة 16:9) للاطلاع على كافة المخططات والرسوم البيانية.
تحميل العرض التقديمي وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft PowerPoint أو Google Slides.
تخصيص هوية وبيانات المشروع:
قم بتعديل اسم المشروع، التاريخ، وأسماء المالك والاستشاري والمقاول ومؤشرات الأداء (SPI / CPI) لتطابق البيانات الميدانية.
بدء العرض التقديمي المباشر:
العرض جاهز للتشغيل بملء الشاشة (F5) لعقد اجتماعات المتابعة الدورية أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من ترحيل كافة فواتير الموردين ومستخلصات مقاولي الباطن الختامية وتسوية العهد النقدية المؤقتة بالكامل قبل إصدار قائمة الدخل.
- ✓ مطابقة إجمالي إيرادات المشروع المسجلة في الدفاتر المحاسبية مع قيمة المستخلص الختامي الموقع من المالك وإقرارات ضريبة القيمة المضافة VAT.
- ✓ مراجعة حسم كافة الخصومات العكسية Back-charges ومسحوبات المواد من الحسابات الختامية لمقاولي الباطن وتوقيع سندات المخالصة النهائية.
- ✓ التأكد من استرداد كامل محجوز حسن التنفيذ Retention وإلغاء خطابات الضمان البنكية (الضمان النهائي وضمان الدفعة المقدمة) لدى البنوك.
- ✓ إقفال وتجميد كود مركز التكلفة للمشروع في نظام ERP لمنع تحميل أي مصروفات لاحقة غير مبررة بعد اعتماد التقرير.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• إصدار التقرير المالي الختامي للمشروع قبل تصفية الحسابات النهائية لمقاولي الباطن، مما يفاجئ الشركة بمطالبات متأخرة تأكل هامش الربح المعلن.
الحل الهندسي: تطبيق بروتوكول الشريحة السابعة الذي يلزم بإغلاق كافة عقود الباطن وتوقيع سندات إبراء الذمة الشامل قبل رفع قائمة الدخل لمجلس الإدارة.
• إهمال احتساب تكلفة تمويل خطابات الضمان البنكية ومخصصات الإدارة العامة للمقر الرئيسي عند حساب صافي ربح المشروع.
الحل الهندسي: إدراج بند مستقل لمخصصات المقر الرئيسي وتكاليف التمويل والزكاة في قائمة الدخل P&L الموضحة في الشريحة الخامسة.
• عدم نقل نتائج التكاليف الفعلية للمتر المربع ونسب الهالك المحققة إلى إدارة التسعير والمناقصات، مما يفقد الشركة ميزة التعلم التراكمي.
الحل الهندسي: تخصيص الشريحتين التاسعة والعاشرة لمقارنة تقديرات العطاء بالفعلي ومعايرة المؤشرات القياسية للتسعير.
الأسئلة الشائعة حول النموذج
ما هي الفائدة الاستراتيجية لعرض التقرير المالي الختامي لمجلس الإدارة؟
يوفر للإدارة العليا رؤية شفافة حول مدى نجاح المشروع في تحقيق مستهدفاته الربحية، ويكشف عن مراكز التكلفة التي حققت وفراً أو تجاوزاً، مما يحسن دقة تسعير المناقصات المستقبلية ويربط مكافآت مديري المشاريع بالأرباح الفعلية المحققة.
كيف يتم حساب نسبة التكاليف غير المباشرة للمقر الرئيسي المحملة على المشروع؟
تحمل التكاليف غير المباشرة للمقر الرئيسي إما كنسبة مئوية محددة من القيمة الإجمالية للعقد (تتراوح عادة بين 3% إلى 5%)، أو بنظام التكلفة على أساس النشاط (ABC) بحسب حجم الدعم المقدم للمشروع خلال فترة تنفيذه.
ما الفرق بين مجمل الربح (Gross Profit) وصافي الربح التشغيلي (EBIT) في المقاولات؟
مجمل الربح هو الفارق بين إجمالي الإيرادات التعاقدية والتكاليف المباشرة المنفذة بالموقع (مواد، عمالة، معدات، مقاولي باطن، ومصاريف موقع). أما صافي الربح التشغيلي (EBIT) فينتج بعد خصم مخصصات المقر الرئيسي وتكاليف الضمانات البنكية والتمويل.
كيف يؤثر تأخير استرداد محجوز الضمان (Retention Money) على ربحية المشروع؟
يمثل محجوز الضمان عادة 5% إلى 10% من قيمة العقد، أي ما يعادل أكثر من نصف صافي أرباح المقاول. وتأخير استرداده بعد انتهاء فترة الضمان يجمد السيولة النقدية للشركة ويخفض العائد على الاستثمار، لذا يركز التقرير على متابعة تحصيله بنسبة 100%.