شيت شجرة حسابات شركة مقاولات Excel بالترميز ومراكز التكلفة
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
إيراد الفترة = (التكلفة الفعلية المنصرفة ÷ إجمالي التكاليف المقدرة) × قيمة العقد - إيرادات الفترات السابقة التطبيق العملي لمعيار IFRS 15 لحساب إيراد كل فترة مالية بناءً على نسبة الإنجاز الفعلي للتكاليف المباشرة المعتمدة (Input Cost Method).
Cost Variance = الموازنة التقديرية المباشرة (Budget) - التكلفة الفعلية المنصرفة (Actual Cost) تحديد وفر التكاليف الموقعية (قيمة موجبة) أو تجاوز التكاليف وعجز الموازنة (قيمة سالبة) لكل بند ومركز تكلفة مشروع.
WIP = رصيد أول المدة + مواد خام منصرفة + مستخلصات مقاولي باطن + أجور عمالة موقعية + تشغيل معدات - تكاليف العمليات المحملة لقائمة الدخل حصر وتجميع كافة المصاريف والتكاليف المباشرة الميدانية في حساب الأصول المتداولة (125) لحين الاعتراف بالإيراد وتحويلها لتكلفة نشاط جارية.
صافي المستحق بالشيك = إجمالي الأعمال المنجزة (مدين 52) - استرداد دفعة مقدمة 10% (دائن 1231) - حجز ضمان أعمال 10% (دائن 2122) - ضريبة خصم 1% (دائن 2143) موازنة الطرف المدين للقيد المحاسبي مع الأطراف الدائنة لضمان دقة الذمم وتوريد الاستقطاعات النظامية وحجز تأمينات الجودة.
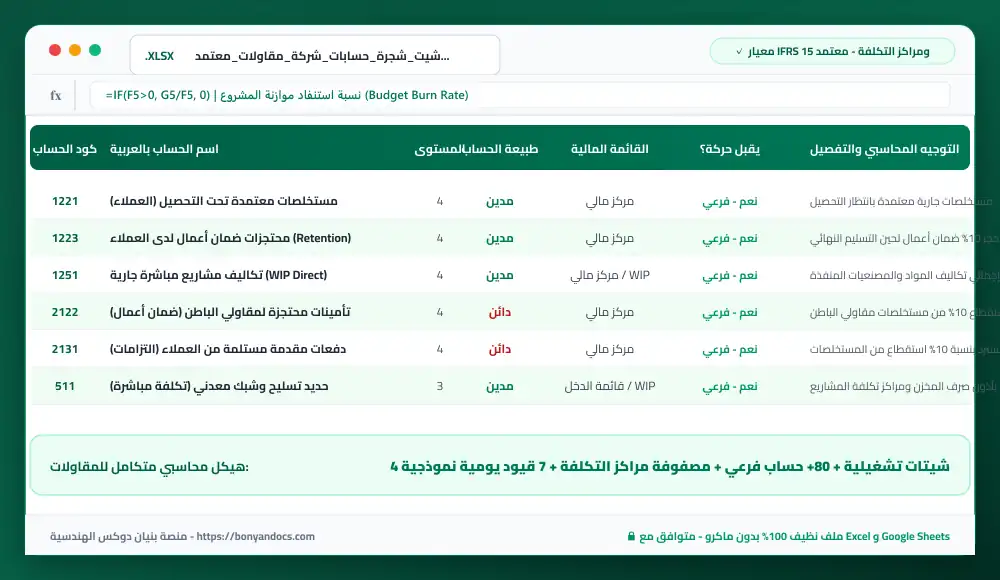
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
مثال تطبيقي رقمي محلول: دورة محاسبية متكاملة لمشروع مقاولات وفق معايير IFRS 15
1. إثبات استلام الدفعة المقدمة 10% وإصدار خطاب الضمان
2. تسجيل التكاليف المباشرة الفعلية المنصرفة للمشروع (WIP)
3. حساب نسبة الإنجاز والاعتراف بإيراد الفترة وفق معيار IFRS 15
4. إثبات مستخلص العميل الأول المعتمد (IPC No. 1)
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من عدم توجيه أي فاتورة مشتريات أو مستخلص مقاول باطن دون تحديد كود مركز التكلفة الخاص بالمشروع (Cost Center).
- ✓ مطابقة رصيد حساب (محتجزات ضمان أعمال لدى العملاء 1223) مع سجل خطابات التسليم الابتدائي وتواريخ انقضاء فترة الصيانة.
- ✓ مراجعة رصيد حساب (تأمينات محتجزة لمقاولي الباطن 2122) والتأكد من عدم رد أي مبالغ ضمان إلا بموجب محضر استلام موقع من مهندس الموقع ومدير المشروع.
- ✓ مطابقة حسابات البنوك وخطابات الضمان (دفعة مقدمة، حسن تنفيذ) دورياً مع إشعارات البنك وخصم عمولات التجديد في مواعيدها.
- ✓ التحقق من صحة احتساب إيرادات العقود وفق معيار IFRS 15 بمطابقة التكاليف الفعلية مع نسب الإنجاز الهندسي المعتمدة من الاستشاري لتفادي تضخيم الأرباح.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• تسجيل مبالغ الدفعات المقدمة المستلمة من العملاء كإيراد فوري في قائمة الدخل عند استلامها.
الحل الهندسي: الدفعات المقدمة تمثل التزاماً تعاقدياً على الشركة وليست إيراداً؛ يجب إثباتها في حساب الالتزامات المتداولة (2131) ولا تحول لإيراد إلا بموجب نسب الإنجاز الفعلية بالمستخلصات.
• خلط المصاريف الإدارية والعمومية للمقر الرئيسي مع التكاليف المباشرة للمشاريع التشييدية.
الحل الهندسي: يؤدي الخلط إلى تشويه تقييم ربحية المشاريع وإخفاء خسائر العمليات؛ لذلك يعزل الشيت تكاليف المشاريع في المستوى (5) والمصاريف الإدارية في المستوى (6).
• إهمال فتح حسابات فرعية مستقلة لكل مقاول باطن وتجميع كافة المستخلصات في حساب إجمالي واحد.
الحل الهندسي: يتسبب ذلك في ارتباك كشوف الحسابات وفقدان تتبع استقطاعات الدفعة المقدمة وضمان الأعمال؛ يوفر الشيت دليلاً شجرياً مفصلاً يتيح التفريد التحليلي لكل مقاول.
الأسئلة الشائعة حول النموذج
ما هي المستويات الهرمية الخمسة المعتمدة في شجرة حسابات المقاولات بهذا الشيت؟
تتكون الشجرة من: المستوى 1 (الحسابات الرئيسية الخمسة: أصول، التزامات، حقوق ملكية، إيرادات، تكاليف، ومصاريف إدارية)، المستوى 2 (الحسابات العامة مثل الأصول المتداولة)، المستوى 3 (الحسابات التجميعية مثل النقدية وما في حكمها)، المستوى 4 (الحسابات المساعدة)، والمستوى 5 (الحسابات التحليلية الفرعية التي تقبل الحركات اليومية المباشرة).
كيف يتم ربط قيود اليومية بمراكز التكلفة في الشيت؟
تتضمن ورقة العمل الخاصة بقيود اليومية عموداً مستقلاً لكود مركز التكلفة (مثل CC-101, CC-102)، بحيث يتم ترحيل كل قيد مصروف أو شراء خامات تلقائياً لمصفوفة مراكز التكلفة لمقارنة المصروف الفعلي مع الموازنة التقديرية (Budget vs Actual).
كيف يعالج الشيت حسابات خطابات الضمان المصرفية (Letters of Guarantee)؟
يخصص الشيت حسابات مستقلة للأصول غير المتداولة (خطابات ضمان غير مسيلة كتأمينات طويلة الأجل 112)، وحسابات للغطاء النقدي المجمد لدى البنوك (1215)، وحسابات للمصاريف البنكية وعمولات الإصدار والتجديد (63).
ما هي المعالجة المحاسبية الصحيحة لمحتجز ضمان أعمال مقاول الباطن (Retention)؟
يُخصم محتجز الضمان (عادة 10% أو 5%) من قيمة الأعمال المنفذة في كل مستخلص، ويُقيد في الطرف الدائن لحساب (2122 - تأمينات محتجزة لمقاولي الباطن)، ولا يُصرف له إلا بعد إنهاء فترة الصيانة والتسليم النهائي للمشروع.
هل الشيت متوافق مع متطلبات ضريبة القيمة المضافة (VAT) في السعودية ومصر والإمارات؟
نعم، يفصل الشيت بدقة بين ضريبة القيمة المضافة على المبيعات والمستخلصات (Output VAT دائن 2141) وضريبة المدخلات على فواتير المشتريات والموردين (Input VAT مدين 2142) لتسهيل إعداد الإقرار الضريبي الدوري وحساب صافي الضريبة المستحقة للسداد.