شيت محاسبة تكاليف المشروعات ومراكز التكلفة لشركات المقاولات بالمعادلات إكسيل
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
POC (%) = [ Cumulative Actual Costs Incurred to Date ÷ Total Estimated Project Costs (EAC) ] × 100% المعادلة المحاسبية الإلزامية في معيار IFRS 15 (طريقة المدخلات Cost-to-Cost) لتحديد مدى التقدم في الوفاء بالتزامات الأداء بالعقد الإنشائي.
Recognized Revenue = POC (%) × Total Transaction Price (Contract Value) احتساب قيمة الإيرادات التي يحق لشركة المقاولات إثباتها بقائمة الدخل حتى نهاية الفترة المالية استناداً إلى نسبة الإنجاز التكاليفية المحققة.
CV = Budgeted Cost - Actual Cost Incurred قياس كفاءة الصرف الموقعي؛ الناتج الموجب يعكس وفراً وتحكماً مالياً إيجابياً، بينما يعكس الناتج السالب تجاوزاً للموازنة يستلزم المعالجة الفورية.
EAC = Actual Costs to Date + (Total Budget - Earned Value) ÷ Cost Performance Index (CPI) توقع التكلفة النهائية التراكمية للمشروع عند تسليمه للمالك استناداً إلى مؤشرات الأداء المالي والإنتاجي المسجلة في المراحل المنجزة.
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
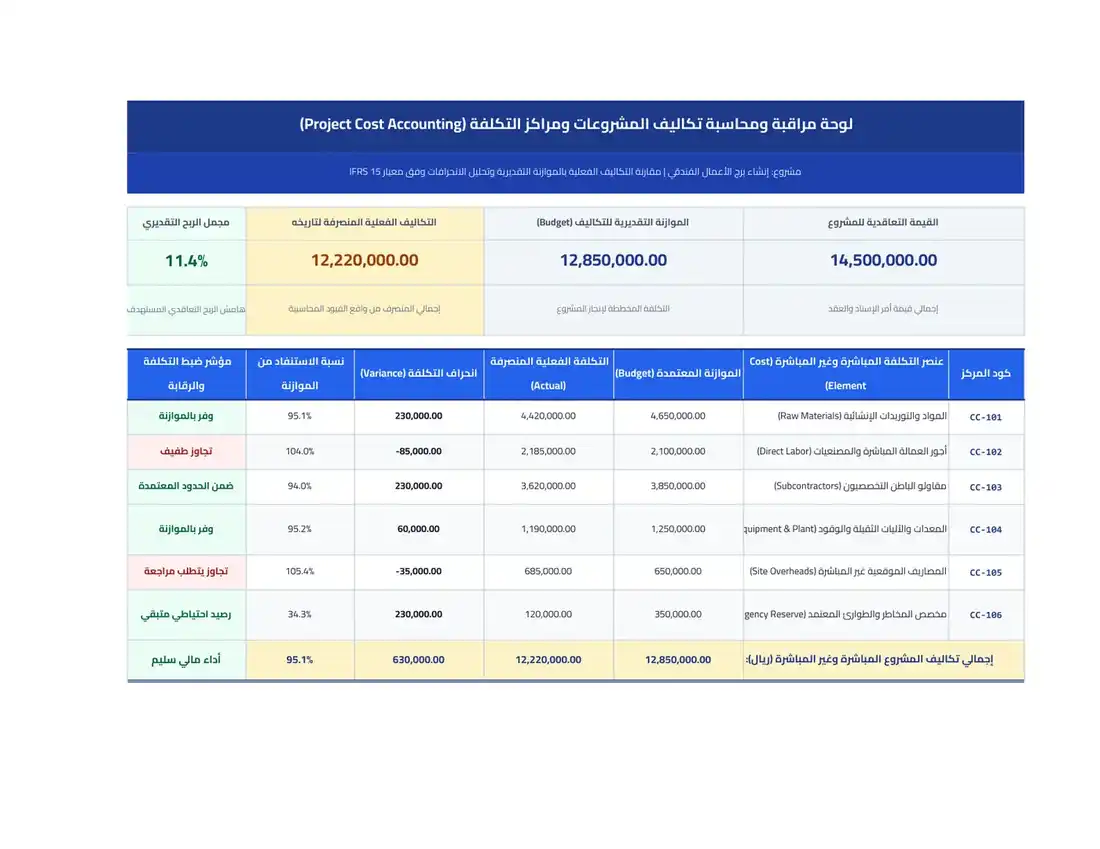
مثال تطبيقي عملي: مراقبة تكاليف مشروع فندقي بقيمة 14.5 مليون ريال وحساب الإيراد المعترف به وفق IFRS 15
1. حساب نسبة الإنجاز التكاليفية (POC) وفق IFRS 15
2. حساب الإيراد التراكمي المعترف به بقائمة الدخل
3. المقارنة مع المستخلصات المفوترة وحساب الإيرادات غير المفوترة (Unbilled Revenue)
4. حساب مجمل الربح التراكمي المحقق حتى تاريخه
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من تحميل كل فاتورة مورد أو إذن صرف مخزني على كود مركز التكلفة الصحيح (Cost Center) ورقم النشاط الإنشائي المحدد (WBS).
- ✓ إجراء مطابقة شهرية بين كشوف مراكز التكلفة وميزان المراجعة المحاسبي العام لضمان عدم وجود مصروفات معلقة أو غير مرحلة.
- ✓ التأكد من فصل المصاريف الإدارية والعمومية للمركز الرئيسي (Head Office Overheads) عن مصاريف الموقع غير المباشرة (Site Overheads).
- ✓ تحديث التكلفة التقديرية عند الاكتمال (EAC) دورياً مع كل أمر تغيير معتمد أو تعديل في أسعار المواد الخام الرئيسية (حديد، أسمنت).
- ✓ مراجعة نسبة الإنجاز التكاليفية مع نسبة الإنجاز الفعلي الهندسي المعتمدة من الاستشاري للتأكد من عدم وجود تباين كبير يستوجب مخصصات خسائر.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• تأجيل تسجيل فواتير المواد ومستخلصات مقاولي الباطن حتى موعد سدادها الفعلي بدلاً من تطبيق مبدأ الاستحقاق المحاسبي.
الحل الهندسي: يؤدي ذلك إلى تشويه مؤشرات التكلفة وإظهار أرباح وهمية مؤقتة؛ يلزم الشيت بتسجيل الفاتورة فور اعتمادها استحقاقاً وتوزيعها على مراكز التكلفة.
• خلط تكاليف المشروعات المختلفة مع بعضها في حسابات مركزية موحدة دون تخصيص مركز تكلفة مستقل لكل عقد.
الحل الهندسي: يتسبب في عدم معرفة أرباح وخسائر كل مشروع على حدة؛ يوفر النموذج بنية شجرية مستقلة لكل مشروع برمز كودي فريد.
• الاعتراف بالإيراد الإنشائي بناءً على التدفقات النقدية المقبوضة من المالك بدلاً من تطبيق طريقة نسبة الإنجاز المقررة في IFRS 15.
الحل الهندسي: يخالف ذلك معايير المحاسبة الدولية الصادرة عن SOCPA؛ يقدم الشيت معادلات آلية لتوليد قيود الاعتراف بالإيراد والأصول والالتزامات العقدية.
الأسئلة الشائعة حول النموذج
ما هي مراكز التكلفة (Cost Centers) في شركات المقاولات وما أهميتها؟
مراكز التكلفة هي وحدات محاسبية تنظيمية يتم إنشاؤها في دليل الحسابات لتمثيل كل مشروع إنشائي مستقل (أو كل مرحلة/مبنى داخل المشروع الكبير). أهميتها تكمن في حصر ومتابعة كافة المصروفات المباشرة وغير المباشرة الخاصة بالمشروع بدقة، ومقارنتها بالموازنة التقديرية لتحديد ربحية العقد الفعلية بدقة.
ما هي عناصر التكلفة الخمسة الرئيسية في المشاريع الإنشائية؟
تنقسم تكاليف المقاولات إلى 5 عناصر أساسية: 1. المواد الخام والتوريدات (Materials)، 2. أجور العمالة المباشرة والمصنعيات (Direct Labor)، 3. مقاولو الباطن التخصصيون (Subcontractors)، 4. تشغيل وصيانة وإيجار المعدات والآلات (Equipment & Plant)، و 5. المصاريف غير المباشرة الموقعية (Site Overheads).
كيف يتم الاعتراف بالإيرادات في عقود المقاولات وفق معيار IFRS 15؟
يتم الاعتراف بالإيرادات على مدار الوقت (Over Time) استناداً إلى نسبة الإنجاز المحققة. وتُعد طريقة المدخلات التكاليفية (Cost-to-Cost Method) هي الأكثر شيوعاً، حيث تُقسم التكاليف الفعلية المنصرفة لتاريخه على إجمالي التكاليف المقدرة للمشروع، وتُضرب النسبة الناتجة في القيمة التعاقدية للعقد لإثبات إيراد الفترة.
ما هو الفرق بين التكاليف المباشرة والتكاليف غير المباشرة للمشروع؟
التكاليف المباشرة هي التي تدخل مباشرة في تنفيذ بنود الأعمال الدائمة ويمكن نسبتها لعنصر محدد بسهولة (مثل خرسانة القواعد، حديد التسليح، دهانات الغرف). أما التكاليف غير المباشرة الموقعية فهي المصاريف الضرورية لتشغيل الموقع ككل ولا تتبع بنداً بعينه (مثل رواتب جهاز الإشراف، حراسة الموقع، إيجار مكاتب الموقع، والكهرباء المؤقتة).
ما الإجراء المحاسبي الواجب اتخاذه في حال توقع خسائر في عقد المقاولة؟
وفق معيار IFRS 15، إذا أشارت التقديرات المحدثة (EAC) إلى أن إجمالي تكاليف المشروع ستتجاوز القيمة التعاقدية (العقد خاسر أو مرهق Onerous Contract)، يجب على الشركة الاعتراف بكامل الخسارة المتوقعة فوراً في قائمة الدخل لنفس الفترة المالية كـ (مخصص عقود خاسرة).