عرض تقديمي لدراسة الجدوى العقارية وتقييم المشاريع الاستثمارية (Feasibility Study, NPV, IRR, Cap Rate & FAR) بوربوينت PPTX
قطاع التطوير العقاري والاستثمار | BOQ-DEV-155
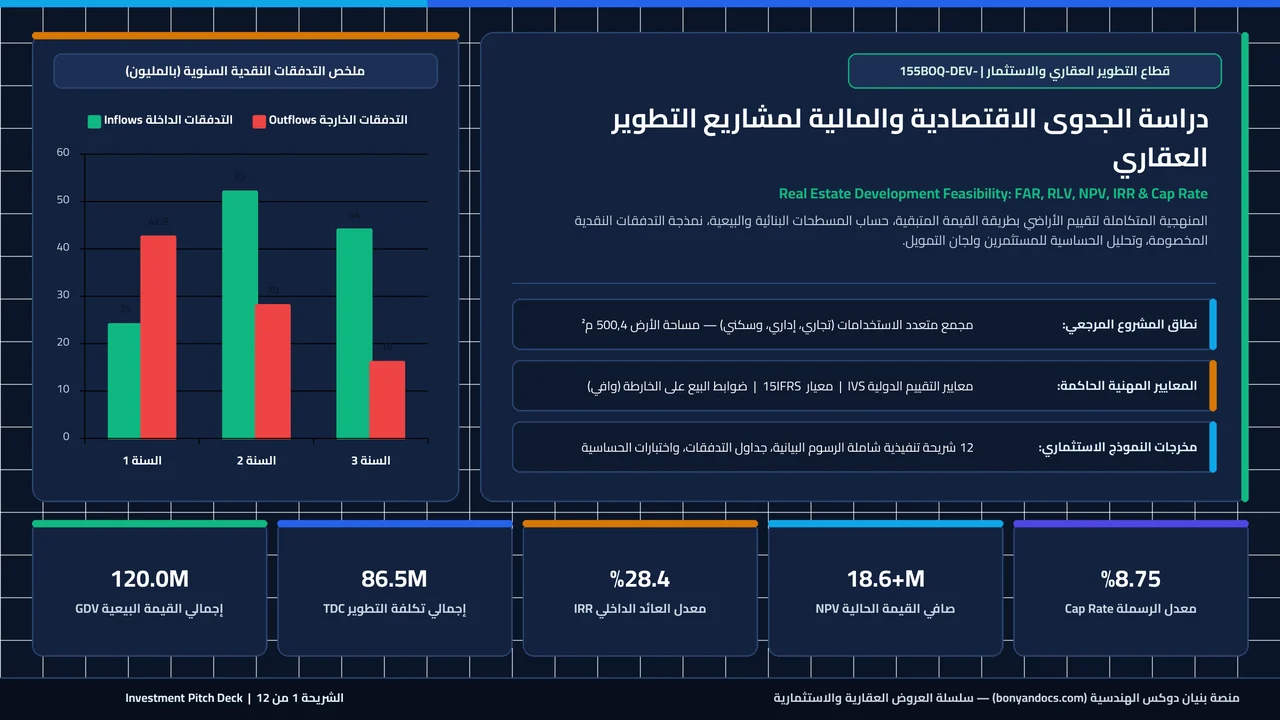
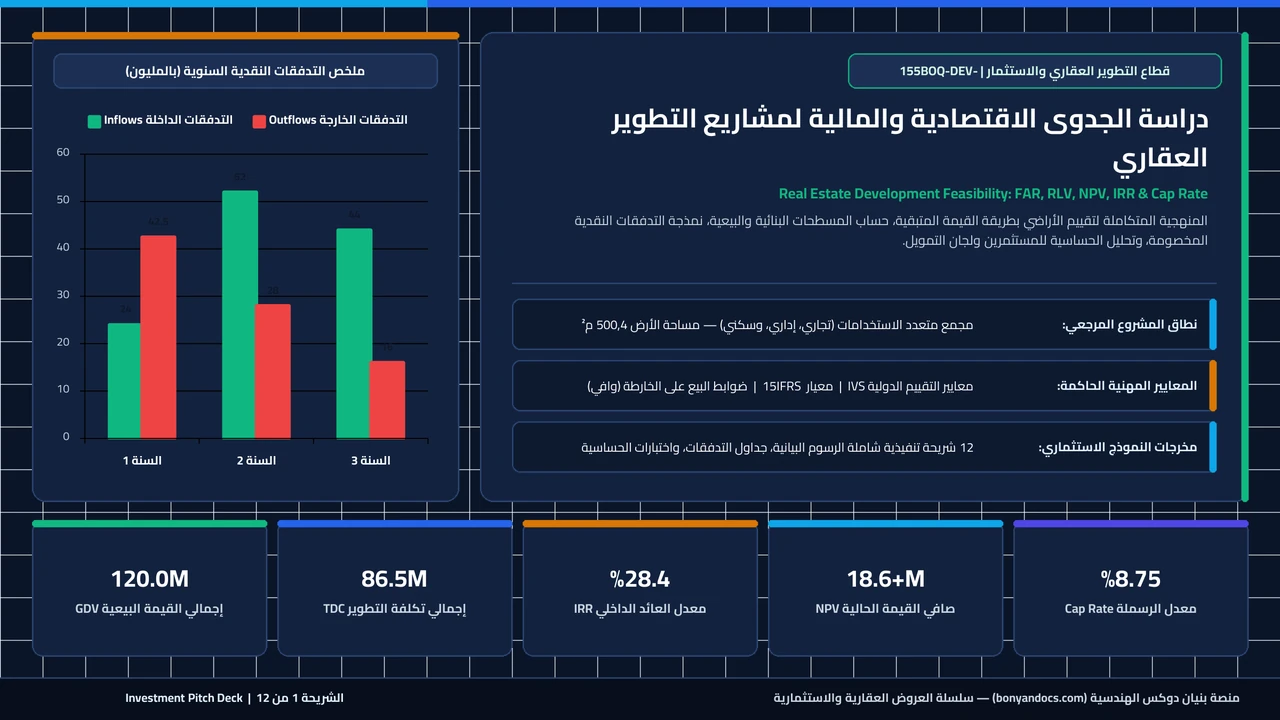
دراسة الجدوى الاقتصادية والمالية لمشاريع التطوير العقاري Real Estate Development Feasibility: FAR, RLV, NPV, IRR & Cap Rate المنهجية المتكاملة لتقييم الأراضي بطريقة القيمة المتبقية، حساب المسطحات البنائية والبيعية، نمذجة التدفقات النقدية المخصومة، وتحليل الحساسية للمستثمرين ولجان التمويل. • نطاق المشروع المرجعي: • مجمع متعدد الاستخدامات (تجاري، إداري، وسكني) — مساحة الأرض 4,500 م²
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المؤشرات الفنية ومعايير قياس الأداء المضمنة
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
BUA = Land_Area × FAR + Basement | NSA = BUA_above × Efficiency_% | RLV = GDV - (Hard_Cost + Soft_Cost + Target_Profit) NPV = Σ [ CF_t / (1 + WACC)^t ] | IRR: Rate where NPV = 0 | Equity_Multiple = Total_Cash_Distributions / Peak_Equity NOI = PGI × (1 - Vacancy_%) - OPEX | Cap_Rate = NOI / Asset_Value | Exit_Value = NOI_stabilized / Exit_Cap_Rate معاينة شرائح العرض التقديمي (.PPTX)
مثال تطبيقي: دراسة جدوى تطوير مجمع متعدد الاستخدامات على أرض 4,500 م² بموازنة تطوير 86.5 مليون ريال
حساب المسطحات والكفاءة التصميمية: المسطح الطابقي فوق الأرض = 4,500 × 3.6 = 16,200 م² (+ 5,400 م² قبو مواقف = 21,600 م² BUA). صافي المساحة البيعية (NSA بنسبة كفاءة 82%) = 13,280 م² بمتوسط سعر بيع 9,036 ريال/م².
حساب الربح التطويري والعائد على التكلفة: صافي الربح = 120.00 - 86.50 = 33.50 مليون ريال. العائد على التكلفة (ROC) = 33.50 ÷ 86.50 = 38.73%، ونقطة التعادل البيعي = 72.08%.
تحليل التدفقات النقدية والرافعة المالية: بفضل البيع على الخارطة (39.8M) والتمويل البنكي المرحلي (15.5M)، بلغ أقصى انكشاف نقدي للمطور 31.20 مليون ريال في الربع الثالث، وحقق المشروع صافي قيمة حالية (NPV @ 12% = +18.64 مليون ريال) وعائداً داخلياً (IRR = 28.40% سنوياً) ومضاعف ملكية (2.07x).
تقييم خيار التأجير والتخارج (Cap Rate): في حال تأجير الأصل بصافي دخل تشغيلي (NOI = 10.50 مليون ريال/سنة)، يحقق المشروع عائداً على التكلفة (Yield on Cost = 12.14%) وقيمة تخارج رأسمالية قدرها 123.5 مليون ريال عند معدل رسملة 8.5%.
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشرائح التفاعلية بملء الشاشة أولاً:
تصفح جميع شرائح العرض التقديمي مباشرة عبر مشغل الشرائح التفاعلي أعلاه (أو في وضع ملء الشاشة 16:9) للاطلاع على كافة المخططات والرسوم البيانية.
تحميل العرض التقديمي وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft PowerPoint أو Google Slides.
تخصيص هوية وبيانات المشروع:
قم بتعديل اسم المشروع، التاريخ، وأسماء المالك والاستشاري والمقاول ومؤشرات الأداء (SPI / CPI) لتطابق البيانات الميدانية.
بدء العرض التقديمي المباشر:
العرض جاهز للتشغيل بملء الشاشة (F5) لعقد اجتماعات المتابعة الدورية أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ مراجعة وثيقة اشتراطات البناء البلدية لقطعة الأرض للتأكد من معامل البناء (FAR)، الارتدادات، الارتفاعات، وعدد مواقف السيارات المطلوبة
- ✓ الفصل الدقيق بين المسطح البنائي الإجمالي الخاضع للتكلفة (Gross BUA) وصافي المساحة البيعية/التأجيرية الخاضعة للإيراد (NSA / GLA)
- ✓ تضمين ضريبة التصرفات العقارية (5%) وعمولة السعي العقاري (2.5%) ورسوم توصيل المرافق ضمن التكلفة الاستثمارية الكلية (TDC)
- ✓ استخدام طريقة القيمة المتبقية للأرض (Residual Land Valuation) لتحديد السقف الأقصى لسعر شراء الأرض قبل التفاوض
- ✓ تخصيص بند احتياطي طوارئ وتضخم أسعار مواد البناء (Contingency 5% من تكاليف الإنشاءات) وعدم المساس به إلا بقرار لجنة الاستثمار
- ✓ ربط جدول التدفقات النقدية الداخلة من المشترين بنسب الإنجاز الهندسي الفعلية المعتمدة في نظام حساب الضمان (وافي)
- ✓ إجراء اختبار الضغط المالي المركب (Combined Stress Test: انخفاض أسعار البيع 10% مع ارتفاع تكلفة البناء 10%) للتأكد من بقاء الـ NPV موجباً
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• حساب إيرادات المبيعات بضرب سعر المتر البيعي في إجمالي المسطح البنائي (BUA) دون خصم مساحة القبو والمناور والسلالم والممرات: يؤدي إلى تضخيم وهمي للإيرادات بنسبة 20%–35%.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• شراء الأرض بسعر مرتفع يتجاوز 35%–40% من إجمالي القيمة التطويرية للمشروع (GDV) دون إجراء حساب القيمة المتبقية للأرض (RLV).
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• الاعتماد على مؤشر هامش الربح المحاسبي فقط وإغفال التوقيت الزمني للتدفقات النقدية وتكلفة التمويل (IRR & NPV).
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• إهمال حساب أقصى عجز نقدي تراكمي (Peak Cash Deficit) في الأرباع الأولى للمشروع؛ مما يعرض المشروع للتوقف بسبب نقص السيولة قبل بدء تحصيلات البيع على الخارطة.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
الأسئلة الشائعة حول النموذج
كيف تُحسب القيمة المتبقية للأرض (Residual Land Value — RLV) في التطوير العقاري؟
تُحسب القيمة المتبقية للأرض بطرح جميع عناصر التكلفة والربح المستهدف من إجمالي المبيعات المتوقعة للمشروع: (RLV = إجمالي القيمة التطويرية GDV - تكاليف البناء المباشرة Hard Costs - تكاليف التصميم والتراخيص والتسويق والتمويل Soft Costs - هامش ربح المطور المستهدف Target Profit)؛ والناتج يمثل أقصى سعر مجدٍ لشراء الأرض شاملة الضرائب والسعي.
ما الفرق بين العائد على التكلفة (ROC / ROI) ومعدل العائد الداخلي (IRR) ومعدل الرسملة (Cap Rate)؟
العائد على التكلفة (ROC) يقيس نسبة مجمل ربح التطوير إلى إجمالي تكلفة المشروع لكامل المدة دون اعتبار للزمن، بينما يقيس معدل العائد الداخلي (IRR) نسبة العائد السنوي المركب مع أخذ توقيت كل تدفق نقدي في الحسبان؛ أما معدل الرسملة (Cap Rate = NOI / Value) فيُستخدم لتقييم العقارات المدرة للدخل التأجيري المستمر بقسمة صافي الدخل التشغيلي لسنة واحدة على قيمة العقار.
ما هي النسبة المثلى لكفاءة المساحات البيعية الصافية (Net-to-Gross Efficiency) في المباني السكنية والتجارية؟
في التصميم المعماري الكفء، تتراوح نسبة المساحة الصافية القابلة للبيع أو التأجير (NSA / GLA) إلى المسطح الطابقي فوق الأرض (Gross Floor Area) بين 80% و85%؛ بحيث لا تزيد مساحة الطرقات، بهو المداخل، السلالم، المصاعد، والمناور عن 15% إلى 20%.
متى يكون مشروع التطوير العقاري مقبولاً من منظور لجنة الاستثمار والبنوك الممولة؟
يكون المشروع جاذباً للتمويل والاستثمار عندما يحقق: (1) صافي قيمة حالية موجب (NPV > 0) عند معدل خصم يعكس تكلفة التمويل والمخاطرة، (2) معدل عائد داخلي (IRR) يتجاوز تكلفة التمويل بـ 8%–12% على الأقل، (3) عائد على إجمالي التكلفة (ROC ≥ 25%–30%)، و(4) نقطة تعادل بيعي لا تتجاوز 70%–75% من وحدات المشروع.