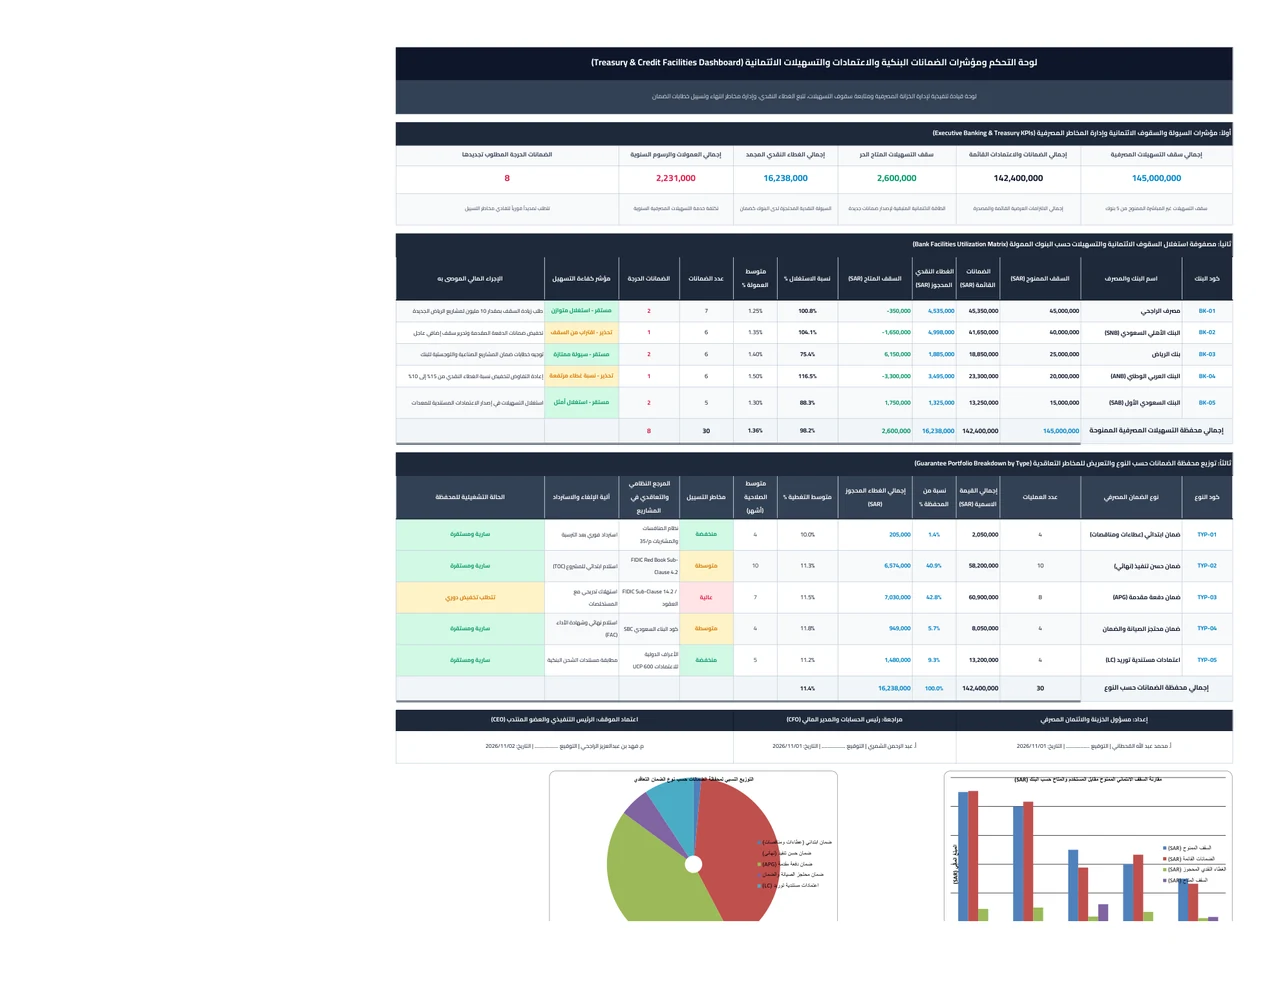
داشبورد خطابات الضمان البنكية والاعتمادات المستندية والتسهيلات الائتمانية إكسيل

إعداد ومراجعة: المكتب الفني الهندسي — بنيان دوكس متوافق مع Excel 2016–365 & Google Sheets نظام المنافسات والمشتريات الحكومية السعودي ولائحته التنفيذية (Saudi Government Tender & Procurement Law - Articles 35, 36, 38)
حمل داشبورد متابعة خطابات الضمان البنكية والاعتمادات المستندية والتسهيلات الائتمانية بالإكسيل، لمراقبة السقوف المصرفية، تتبع الغطاء النقدي، وتفادي مخاطر التسييل.
جاري تحميل المعاينة التفاعلية الحية لشيت الإكسيل وكافة الصفحات والمعادلات...

تحميل مجاني مباشر

بدون تسجيل بريد • ملف قابل للتعديل

xlsx
داشبورد_خطابات_الضمان_البنكية_والتسهيلات_الائتمانية_LG_LC_Dashboard.xlsx
الحجم: 32 KB • متوافق مع الأوفيس
fx

المعادلات الهندسية ومنطق الحساب المضمن في الشيت

الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):

معدل استغلال السقف الائتماني البنكي (Credit Facilities Utilization Rate)
\text{Facility Utilization Rate (\%)} = \frac{\sum \text{Active Guarantees (SAR)}}{\text{Approved Credit Facility Limit (SAR)}} \times 100

يقيس نسبة استغلال الطاقة الائتمانية المصرح بها من البنك لخطابات الضمان والاعتمادات. تجاوز نسبة 85% ينذر باقتراب اختناق التسهيلات وتعذر إصدار ضمانات جديدة للمناقصات.

الغطاء النقدي المجمد وتكلفة الفرصة البديلة (Cash Margin & Opportunity Cost)
\text{Cash Margin} = \text{LG Face Value} \times \text{Margin \%}, \quad \text{Opportunity Cost} = \text{Cash Margin} \times r_{\text{alt}}

يحسب إجمالي السيولة المحتجزة لدى المصرف كضمان عيني، وتكلفة الفرصة البديلة الناتجة عن تجميد هذه الأموال بدلاً من استثمارها أو استخدامها لتمويل المشتريات ومقاولي الباطن.

استهلاك وتخفيض خطاب ضمان الدفعة المقدمة (APG Amortization Formula)
\text{Amortized APG} = \sum (\text{IPC Gross Value} \times \text{Deduction \%}), \quad \text{Current LG Balance} = \text{Initial APG} - \text{Amortized APG}

يحسب المبالغ المستردة فعلياً من الدفعة المقدمة عبر استقطاعات مستخلصات الإنجاز الجارية، لتحديد قيمة التخفيض المستحقة لخطاب الضمان البنكي وتخفيض العمولات المصرفية.

العمولة البنكية الدورية لخطاب الضمان (Quarterly Bank Commission)
\text{Quarterly Commission (SAR)} = \text{Active LG Amount} \times \frac{\text{Annual Commission Rate}}{4}

تحسب التكلفة التمويلية الدورية التي يخصمها البنك كل ثلاثة أشهر مقابل استمرار سريان خطاب الضمان، وتعتمد قيمتها مباشرة على القيمة الاسمية الحالية ومعدل الفائدة المتفق عليه.

مقاس الطباعة القياسي A4
معاينة داشبورد خطابات الضمان البنكية والاعتمادات المستندية والتسهيلات الائتمانية إكسيل - المحاسبة والمالية للمقاولات بصيغة XLSX جاهز للتحميل والتعديل
File: داشبورد_خطابات_الضمان_البنكية_والتسهيلات_الائتمانية_LG_LC_Dashboard.xlsx تحميل الملف الكامل (.XLSX) ←

ما هو داشبورد خطابات الضمان البنكية والاعتمادات المستندية والتسهيلات الائتمانية؟

داشبورد خطابات الضمان البنكية والاعتمادات المستندية والتسهيلات الائتمانية بالإكسيل (Bank Guarantees, Letters of Credit & Credit Facilities Dashboard in Excel) هو أداة مالية ومصرفية متقدمة مصممة خصيصاً لإدارات الخزانة (Treasury)، المديرين الماليين (CFOs)، ومديري الائتمان في شركات المقاولات والإنشاءات الهندسية. يوفر الداشبورد رقابة فورية شاملة على خطوط الائتمان غير المباشرة الممنوحة من البنوك، ويتابع حركة خطابات الضمان الابتدائية والنهائية وضمانات الدفعة المقدمة والصيانة، بالإضافة إلى الاعتمادات المستندية لاستيراد المواد والمعدات.

تعتبر خطابات الضمان البنكية (Letters of Guarantee - LG) شريان الحياة لأي شركة مقاولات؛ فلا يمكن دخول أي مناقصة دون خطاب ضمان ابتدائي (Bid Bond)، ولا يمكن توقيع العقد واستلام الموقع دون ضمان حسن التنفيذ (Performance Bond)، ولا تصرف الدفعة المقدمة إلا بضمان بنكي مساوٍ لها (Advance Payment Guarantee). إلا أن إدارة هذه الضمانات تنطوي على مخاطر تمويلية وقانونية جسيمة؛ فأي إخفاق في تجديد خطاب الضمان قبل تاريخ انتهائه قد يدفع المالك إلى تسييل الضمان (Bond Liquidation / Confiscation)، وهو ما يلحق بالشركة خسائر مالية فادحة ويدمر تصنيفها الائتماني لدى البنوك.


الهيكل المعماري والتحليلي للأوراق الأربع داخل مصنف الإكسيل

1. لوحة التحكم ومؤشرات الضمانات التنفيذية (Executive Treasury Dashboard)

تمثل لوحة القيادة المركزية التي تمكن القيادة المالية من اتخاذ قرارات التمويل والتفاوض المصرفي استناداً إلى 6 بطاقات مؤشرات حيوية:

  • إجمالي سقف التسهيلات المصرفية الممنوحة (Approved Credit Facilities Limit): يعرض إجمالي خطوط التسهيلات غير المباشرة الممنوحة للشركة عبر اتفاقيات التسهيلات مع البنوك الخمسة الشريكة.
  • إجمالي الضمانات والاعتمادات القائمة (Total Active Guarantees & LCs): القيمة الاسمية الإجمالية لكافة الضمانات والاعتمادات السارية الصادرة لصالح الملاك والموردين.
  • سقف التسهيلات المتاح الحر (Available Unutilized Limit): الطاقة الائتمانية الشاغرة التي تتيح للشركة إصدار ضمانات جديدة للمناقصات والمشاريع المستقبلية دون الحاجة لطلب زيادة السقف.
  • إجمالي الغطاء النقدي المجمد (Total Frozen Cash Margin): حجم السيولة النقدية المحتجزة فعلياً داخل الحسابات البنكية كضمانات عينية، والتي تشكل عبئاً على رأس المال العامل.
  • إجمالي العمولات والرسوم السنوية (Annual Banking Commissions): التكلفة التمويلية الدورية التي تخصمها البنوك مقابل إصدار وتجديد الضمانات.
  • الضمانات الحرجة المطلوب تجديدها (Critical LGs Due < 30 Days): مؤشر خطر باللون الأحمر يرصد عدد العمليات التي يتبقى على انتهائها أقل من 30 يوماً وتتطلب تمديداً عاجلاً لتفادي التسييل.

تتضمن اللوحة جدولين تحليليين رفيعي المستوى:

  • مصفوفة استغلال البنوك الممولة: ترصد موقف 5 بنوك رئيسية (مصرف الراجحي، البنك الأهلي السعودي SNB، بنك الرياض، البنك العربي الوطني ANB، والبنك السعودي الأول SAB) وتوضح السقف الممنوح، المستخدم، المتاح، نسبة الاستغلال، والضمانات الحرجة لكل مصرف.
  • توزيع المحفظة حسب نوع الضمان: تصنيف شامل يوضح الأوزان النسبية للضمانات الابتدائية، النهائية، الدفعة المقدمة، محتجز الصيانة، والاعتمادات المستندية مع بيان درجة المخاطر.
  • رسوم بيانية تفاعلية: رسم بياني عمودي لمقارنة السقف بالمستخدم والمتاح لكل بنك، ومخطط دائري مجوف لتوزيع أنواع الضمانات.

2. إعدادات البنوك والتسهيلات المصرفية (Bank Facilities & Credit Setup)

يضم التبويب الثاني الضوابط التشغيلية والمصرفية الأساسية للشركة:

  • المحددات العامة لإدارة الخزانة: اسم المنشأة، تاريخ تقييم الداشبورد (نقطة الأساس لحساب الأيام المتبقية)، العملة الرسمية (SAR)، الحدود الزمنية للإنذار الحرج (30 يوماً) والتنبيه المبكر (60 يوماً)، والحد الأقصى الآمن لنسبة استغلال السقف (85%).
  • سجل اتفاقيات التسهيلات المصرفية: جدول تفصيلي يحدد كود كل بنك، رقم الاتفاقية الائتمانية، سقف التسهيلات غير المباشرة، سقف التسهيلات المباشرة، نسبة الغطاء النقدي المشترطة (10% - 15%)، ونسبة العمولة السنوية (1.25% - 1.50%).
  • دليل أنواع الضمانات النظامية: جدول استرشادي يوضح النسب المئوية النظامية لكل نوع وفق نظام المنافسات والمشتريات الحكومية السعودي وعقود الفيديك، متوسط مدة الصلاحية، وآلية الإلغاء والاسترداد.

3. سجل خطابات الضمان والاعتمادات المستندية (Master LG & LC Register)

يمثل هذا التبويب قاعدة البيانات التشغيلية اليومية التي ترصد 30 عملية ضمان واعتماد مستندي تغطي مشاريع المقاولات الكبرى:

  • تتضمن أعمدة السجل: كود القيد، رقم خطاب الضمان الرسمي، كود البنك، اسم البنك المستدعى تلقائياً عبر دالة VLOOKUP، كود المشروع، اسم المشروع والجهة المستفيدة، نوع الضمان، القيمة الاسمية، نسبة الغطاء النقدي، قيمة الغطاء النقدي المحتجز (=H*I)، نسبة عمولة البنك السنوية، العمولة ربع السنوية، تاريخ الإصدار، تاريخ الانتهاء، الأيام المتبقية حتى الانتهاء (=DATEVALUE(N)-DATEVALUE(Valuation_Date)).
  • عمود تقييم مستوى التنبيه التلقائي: يعتمد على معادلة شرطية مركبة تفحص الأيام المتبقية وتصنف الضمان فورياً إلى: (منتهي الصلاحية، حرج < 30 يوماً، تنبيه 31 - 60 يوماً، أو ساري ومستقر).
  • عمود الإجراء التشغيلي والتوصية: يوجه مسؤول الخزينة إلى الإجراء الدقيق المطلوب (تمديد فوري، استرداد أصل الضمان وتحرير الغطاء، تخفيض مع المستخلص، أو متابعة الترسية).

4. تحليل التواريخ والسيولة وجدولة الاستهلاك (Timeline & Amortization Forecast)

يوفر التبويب الرابع حلولاً استباقية لإدارة السيولة النقدية وخفض تكاليف التمويل:

  • جدول استحقاق الضمانات والسيولة الشهرية (12 شهراً): يربط استحقاقات الشهور القادمة بحجم الغطاء النقدي المتوقع تحريره واسترداده إلى الخزينة، مقابل العمولات البنكية الدورية المستحقة، لحساب صافي السيولة العائدة للخزينة ومراقبة مؤشر ضغط السيولة.
  • جدول تتبع استهلاك وضمان الدفعة المقدمة (APG Amortization Tracker): يقارن قيمة الدفعة المقدمة الابتدائية بالمبالغ المستردة فعلياً عبر استقطاعات المستخلصات، ويحسب الرصيد الفعلي الواجب تخفيضه من خطاب الضمان البنكي لتحرير الغطاء النقدي وتوفير العمولات البنكية غير المبررة.
  • رسم بياني خطي: يوضح مسار تحرير السيولة النقدية وصافي التدفق العائد للخزينة على مدار أشهر السنة.

طريقة الاستخدام وخطوات التطبيق العملي

1

معاينة الشيت وتجربة الأرقام أولاً:

استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.

2

تحميل الشيت وفتحه على جهازك:

قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.

3

إدخال البيانات الأساسية للمشروع:

قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.

4

الطباعة المباشرة بمقاس A4:

تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.

الأسئلة الشائعة حول النموذج

ما الفرق بين خطاب الضمان الابتدائي (Bid Bond) والنهائي (Performance Bond) وضمان الدفعة المقدمة؟

خطاب الضمان الابتدائي يُقدم أثناء تقديم العطاء لضمان جدية المقاول وتبلغ نسبته 1% إلى 2% من قيمة العطاء وصلاحيته بين 90 إلى 180 يوماً ويسترد فور الترسية. أما ضمان حسن التنفيذ (النهائي) فيُقدم عند توقيع العقد بنسبة 5% إلى 10% من قيمة المشروع ويستمر طوال مدة التنفيذ حتى الاستلام الابتدائي. بينما ضمان الدفعة المقدمة يغطي المبلغ المالي الذي يصرفه المالك للمقاول في بداية المشروع للتجهيز والتوريد، ويتم تخفيضه تدريجياً مع كل مستخلص بنسبة الاستقطاع المتفق عليها.

ما هي مخاطر تسييل خطاب الضمان (Bond Liquidation) وكيف يساعد الداشبورد في منعها؟

تسييل خطاب الضمان هو قيام المالك بمطالبة البنك بصرف قيمة الضمان نقداً وفوراً عند حدوث تقصير جسيم أو عند اقتراب انتهاء صلاحية الضمان دون قيام المقاول بتمديده. يؤدي التسييل إلى خصم المبلغ فوراً من حساب المقاول وتجميد تسهيلاته الائتمانية وتشويه سمعته المصرفية. يمنع الداشبورد هذه الكارثة عبر محرك التنبيه اللحظي الذي يفرز الضمانات التي يتبقى على انتهائها أقل من 30 يوماً ويضعها في أعلى قائمة الأولويات للتنسيق العاجل للتمديد أو الاسترداد.

كيف تساهم آلية تخفيض ضمان الدفعة المقدمة في توفير السيولة للشركة؟

عندما يقوم المقاول بخصم أقساط الدفعة المقدمة من مستخلصات الإنجاز (مثلاً 10% من كل مستخلص)، تظل قيمة خطاب الضمان لدى البنك بقيمته الاسمية الكاملة ما لم يتقدم المقاول بطلب رسمي لتخفيضه بموجب شهادات الدفع واستقطاعات المستخلصات الموقعة. يساعد الداشبورد من خلال جدول استهلاك الدفعة المقدمة في حصر المبالغ المستردة بدقة، مما يتيح مخاطبة البنك لتخفيض قيمة الضمان، وبالتالي تحرير الغطاء النقدي المحتجز وتخفيض قيمة العمولات المصرفية التي تسدد كل ربع سنة.

ما هي نسبة الغطاء النقدي (Cash Margin) وما المعايير التي تحددها البنوك؟

الغطاء النقدي هو نسبة مئوية من قيمة خطاب الضمان (تتراوح عادة بين 0% إلى 20%) يحتجزها البنك كوديعة مجمدة لضمان التزامات المقاول. تتحدد هذه النسبة بناءً على الملاءة المالية للشركة، تصنيفها الائتماني، حجم التدفقات النقدية المودعة في الحسابات، وقوة الضمانات العينية الأخرى المرهونة. يساعد الداشبورد في متابعة أرصدة الغطاء المجمدة ومقارنتها عبر البنوك الخمسة لدعم الموقف التفاوضي للمدير المالي لتخفيض نسب الغطاء أو استردادها.

هل يتطلب الداشبورد أي برامج إضافية أو تفعيل ماكرو ليعمل؟

لا يتطلب الداشبورد أي برامج إضافية ولا يحتوي على أي أكواد ماكرو أو VBA. يعمل بالكامل عبر معادلات إكسيل القياسية المترابطة (SUMIFS, COUNTIFS, VLOOKUP, INDEX/MATCH) مما يجعله آمناً تماماً، متوافقاً مع كافة إصدارات Microsoft Excel وتطبيقات الجوال والويب، وجاهزاً للتعديل والإضافة المباشرة.