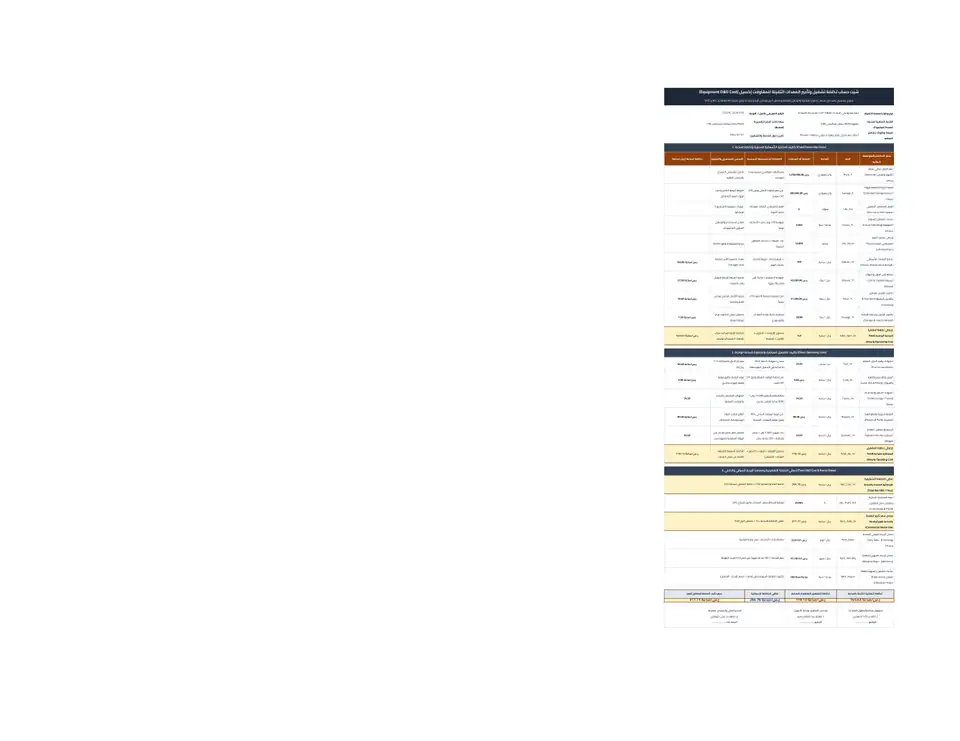
شيت حساب تكلفة تشغيل وتأجير المعدات الثقيلة للمقاولات (Heavy Equipment Owning & Operating Cost Calculator) هو أداة محاسبية وهندسية متكاملة مصممة لإدارات أساطيل المعدات (Fleet Management)، محاسبي التكاليف، وإدارات العطاءات والتسعير بالمكتب الفني لشركات المقاولات. يستند النموذج إلى معايير كتيب أداء كاتربيلر (Caterpillar Performance Handbook) ودليل تكاليف المعدات الصادر عن الرابطة الأمريكية للمقاولين (AGC) ومتطلبات معيار المحاسبة الدولي IFRS 16 / IAS 16.
يقدم الشيت منهجية دقيقة لفصل التكاليف الرأسمالية الثابتة عن التكاليف التشغيلية المتغيرة؛ حيث تشمل تكاليف الملكية (Ownership Costs) إهلاك الأصل الرأسمالي بعد استنزال قيمة الخردة المتبقية (Salvage Value ~ 20%)، تكلفة الفرصة البديلة لرأس المال والفوائد التمويلية (Cost of Capital ~ 6%)، التأمين الشامل، وتكاليف إدارة ساحة المعدات. في المقابل، تشمل تكاليف التشغيل المباشرة (Operating Costs) استهلاك الديزل بالساعة بحسب ظروف التحميل الصخرية أو المتوسطة، الزيوت الهيدروليكية والشحوم والفلاتر، استهلاك الجنازير والمداسات (Undercarriage Wear)، الصيانة الدورية وقطع الغيار، وأجر مشغل المعدة المتخصص بالساعة.
المحاور الاستراتيجية لحساب تسعير وتشغيل المعدات
- صافي التكلفة التشغيلية للساعة ($Total;O&O/Hour$): تمثل حاصل جمع تكلفة الملكية للساعة وتكلفة التشغيل المباشر، وتعتبر خط الأساس المحاسبي الداخلي لتسعير بنود الحفر والردم في مقايسات المشاريع.
- معدلات الإيجار للغير والداخلي (Rental Rates): يتم تطبيق هامش المصاريف الإدارية والربح التجاري (عادة 20% إلى 25%) لاشتقاق سعر تأجير المعدة للغير بالساعة، وسعر اليومية (8 ساعات)، وسعر العقد الشهري (200 ساعة مع خصم تشغيلي للمدد الطويلة).
- تحليل نقطة التعادل لساعات الاستخدام (Break-even Utilization): يحدد الشيت الحد الأدنى لعدد ساعات العمل السنوية التي يجب أن تحققها المعدة لتغطية تكاليف ملكيتها الثابتة وتفادي الخسارة الدفترية.
- مقارنة الشراء مقابل الاستئجار (Buy vs. Rent): دراسة مقارنة حية لتوجيه القرار الاستثماري لمديري المشاريع؛ هل الأجدى شراء المعدة للمشروع واسترداد جزء من قيمتها عند البيع، أم استئجارها من السوق المحلي بالساعة؟