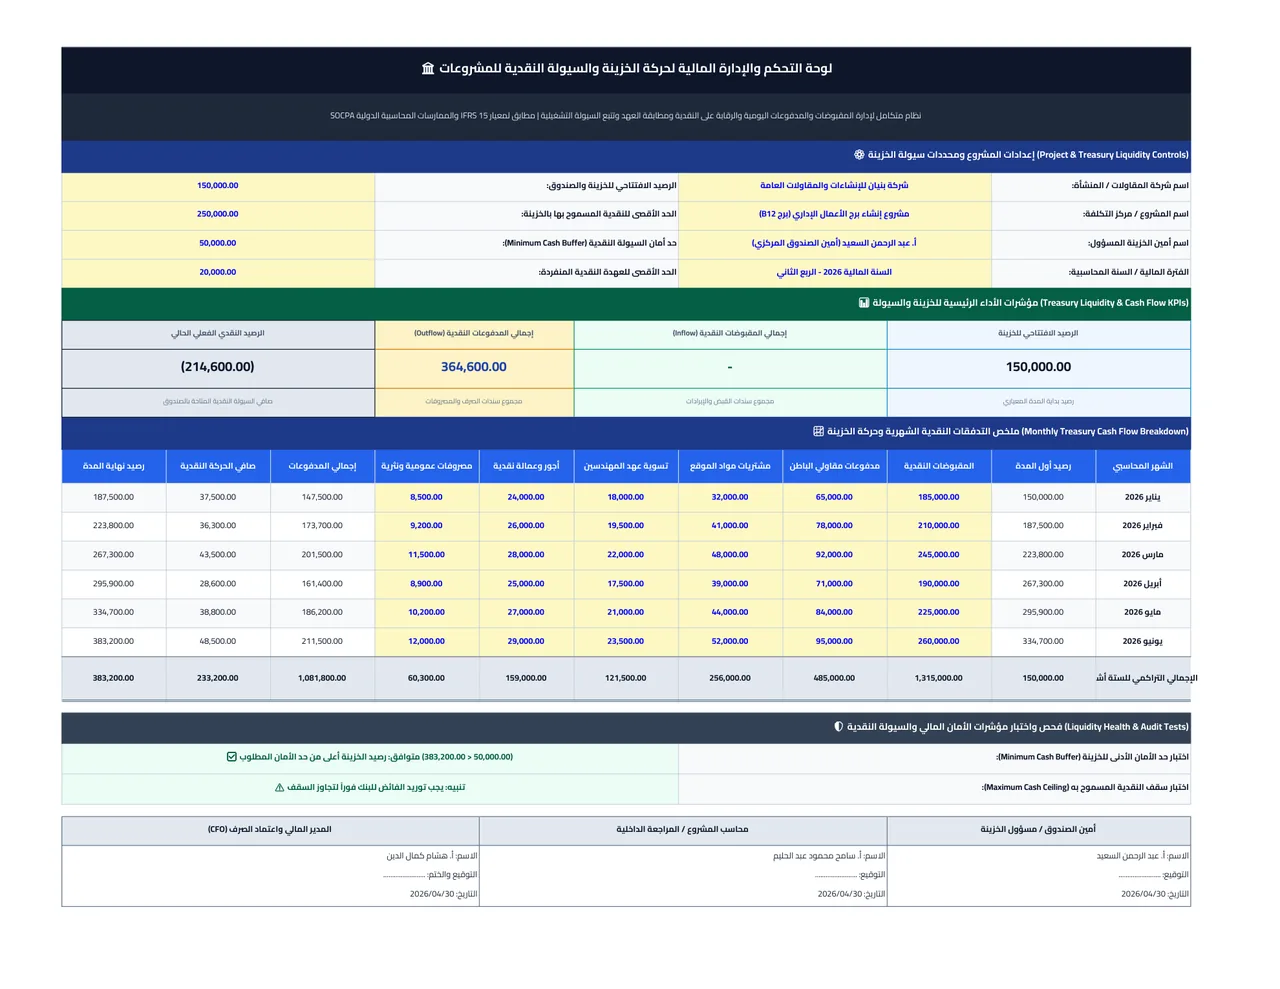
ما هو شيت ونماذج سند قبض وسند صرف وإيصال استلام نقدية وداشبورد حركة الخزينة؟
شيت ونماذج سند قبض وسند صرف وإيصال استلام نقدية وداشبورد حركة الخزينة هو نظام محاسبي ورقابي متكامل مطور على برنامج Microsoft Excel، يمثل الدورة المستندية الكاملة لإدارة المقبوضات والمدفوعات النقدية والبنكية لشركات المقاولات والمؤسسات التجارية والمكاتب الهندسية. يوفر القالب سجلاً يومياً تفصيلياً لحركة الصندوق مع حساب فوري للرصيد التراكمي المتحرك، ونماذج تنفيذية جاهزة للطباعة لكل من سند الصرف (Payment Voucher) وسند القبض (Receipt Voucher) وإيصال استلام النقدية المزدوج (Cash Receipt Slip) ومحضر الجرد الفعلي الدوري والمفاجئ للخزينة.
صُمم القالب وفق متطلبات الرقابة المالية الداخلية الصارمة ومعايير المحاسبة الدولية (IAS 7 و IFRS 15) والمعايير الصادرة عن الهيئة السعودية للمراجعين والمحاسبين (SOCPA)، مما يضمن الفصل التام بين الاختصاصات المالية (إعداد، مراجعة، اعتماد، استلام) ومنع العجز النقدي أو تداخل الحسابات بين المشروعات المختلفة.
الهيكل الحسابي والمعادلات الرياضية المطبقة في الشيت
يعتمد الشيت على مجموعة من العلاقات المحاسبية والرياضية المتوازنة لضبط التدفق النقدي ومطابقة حركة الخزينة:
1. معادلة الرصيد التراكمي المتحرك للصندوق (Running Cash Balance):
$$\text{Balance}t = \text{Balance}{t-1} + \text{Cash Inflow}_t - \text{Cash Outflow}_t$$ حيث:
- $\text{Balance}_t$: الرصيد النقدي للخزينة في نهاية الحركة الحالية رقم ($t$).
- $\text{Balance}_{t-1}$: الرصيد السابق المنقول من العملية السابقة ($t-1$).
- $\text{Cash Inflow}_t$: قيمة المقبوضات النقدية أو التحويلات الداخلة المقيدة بسند قبض.
- $\text{Cash Outflow}_t$: قيمة المدفوعات والمصروفات الخارجة المقيدة بسند صرف.
2. معادلة مطابقة الجرد الفعلي وتحديد فروق الصندوق (Cash Reconciliation Variance):
$$\Delta_{\text{Cash}} = \left( \text{Physical Cash Count} + \text{Unposted Paid Invoices} \right) - \text{Book Ledger Balance}$$ تفسير النتيجة:
- إذا كانت $\Delta_{\text{Cash}} = 0$: الرصيد مطابق تماماً ولا يوجد أي عجز أو زيادة.
- إذا كانت $\Delta_{\text{Cash}} > 0$: يوجد فائض نقدي بالخزينة (Surplus) يجب قيده في حـ/ إيرادات متنوعة أو أمانات تحت التسوية لحين تحديد مصدره.
- إذا كانت $\Delta_{\text{Cash}} < 0$: يوجد عجز نقدي بالصندوق (Deficit / Shortage) يستوجب التحقيق الداخلي وتحميل أمين الصندوق بالمسؤولية وفق اللائحة المالية.
3. معادلة الحد الأقصى للنقدية وحد الأمان المالي (Cash Buffer & Ceiling):
$$\text{Minimum Cash Buffer} = \text{Average Daily Operational Expenses} \times \text{Lead Time Days}$$ $$\text{Target Safe Balance} = \text{Buffer} \le \text{Current Cash} \le \text{Insurance Limit}$$
مثال تطبيقي بالأرقام من واقع حركة الخزينة لمشروع إنشائي
لنفترض حركة الخزينة لمشروع برج تجاري وإداري خلال شهر عمل بالمعطيات الحسابية التالية:
- الرصيد الافتتاحي للخزينة أول المدة: $150,000.00$ ريال سعودي.
- سند قبض رقم (RV-001): تحصيل دفعة من المالك تحت حساب مستخلص أعمال الخرسانة المسلحة بقيمة $65,000.00$ ر.س.
- سند صرف رقم (PV-001): سداد سلفة نقدية لمقاول نجارة مسلحة بقيمة $15,000.00$ ر.س.
- سند صرف رقم (PV-002): مشتريات مواد عزل مائي وأدوات صحية عاجلة بقيمة $4,850.00$ ر.س.
- سند قبض رقم (RV-002): إيراد بيع سكراب وفضلات حديد تسليح بقيمة $12,500.00$ ر.س.
- سند صرف رقم (PV-003): استعاضة عهدة مهندس الموقع النثرية (فواتير نظامية موثقة) بقيمة $18,500.00$ ر.س.
مخرجات العمليات وحساب الرصيد الدفتري:
- إجمالي المقبوضات النقدية (Inflow): $65,000 + 12,500 = 77,500.00$ ريال سعودي.
- إجمالي المدفوعات النقدية (Outflow): $15,000 + 4,850 + 18,500 = 38,350.00$ ريال سعودي.
- الرصيد الدفتري الختامي المسجل بسجل الخزينة: $$\text{Book Balance} = 150,000.00 + 77,500.00 - 38,350.00 = 189,150.00 \text{ SAR}$$
نتائج محضر الجرد الفعلي المفاجئ للخزينة:
- إجمالي النقدية الورقية والمعدنية المحصورة بالخزينة: $186,700.00$ ريال سعودي.
- فواتير مشتريات نقدية مسددة بالصندوق ولم تُقيد بعد: $2,450.00$ ريال سعودي.
- إجمالي الرصيد الفعلي المعدل: $186,700 + 2,450 = 189,150.00$ ريال سعودي.
- فرق الجرد: $$\Delta_{\text{Cash}} = 189,150.00 - 189,150.00 = 0.00 \text{ SAR}$$
- قرار لجنة الجرد: مطابقة تامة بنسبة 100% وخلو الخزينة من أي عجز أو زيادة.
قائمة استلام الجودة والتدقيق المالي (QC Checklist)
عند مراجعة وإصدار سندات الصرف والقبض وجرد الصندوق، يجب التحقق من استيفاء المعايير التالية:
- تسلسل أرقام السندات: التأكد من عدم وجود أي فجوات في الترقيم المتسلسل التلقائي لسندات الصرف والقبض.
- تطابق التفقيط بالأحرف مع الأرقام: مطابقة المبلغ المكتوب رقماً مع النص المفقط بالحروف لمنع أي تلاعب أو خطأ كتابي.
- وجود المستندات المؤيدة للصرف: إرفاق الفواتير الضريبية النظامية، أمر الشراء، محضر استلام المواد بالمخزن، أو إقرار استلام السلفة.
- التوجيه المحاسبي المزدوج: اكتمال خانات القيد المحاسبي وتساوي طرفي القيد (المدين = الدائن) وتحديد مركز التكلفة بدقة.
- توقيعات التفويض المالي: توقيع المحاسب، المراجع الداخلي، والمدير المالي، وتوقيع المستلم بما يفيد الاستلام الفعلي مع إثبات الهوية.
- إلغاء السندات التالفة: في حال إلغاء أي سند يتم تدبيس كافة نسخه الورقية والكتابة عليها بخط واضح (مُلغى / Cancelled) مع بيان السبب.
الأخطاء الشائعة في إدارة الخزينة وسندات القبض والصرف وكيف يعالجها الشيت
- الصرف النقدي بدون فواتير أو مستندات مؤيدة: صرف مبالغ نقدية بناءً على طلبات شفهية يؤدي إلى نشوء عجز نقدي وتآكل الأرباح؛ يفرض الشيت ربط كل سند صرف برقم الفاتورة أو المستخلص وإرفاق المستندات.
- تراكم الفواتير المؤقتة داخل الصندوق كـ (نقدية معلقة): ترك إيصالات النثرية وفواتير الديزل شهوراً داخل الخزينة دون تسوية يعطي رصيداً دفترياً مضللاً؛ يوفر الشيت خانة مخصصة للفواتير المعلقة في محضر الجرد.
- الخلط بين سند القبض وإيصال الاستلام غير المالي: تحصيل مبالغ دون سند قبض رسمي مرقم يفقد المنشأة حقها القانوني في إثبات استلام الدفعة؛ يتيح الشيت سندات رسمية وإيصالات مزدوجة تحمي حقوق الطرفين.
- إهمال التفقيط بالحروف: كتابة الأرقام مجردة يفتح الباب لتعديل الصفر أو إضافة أرقام باليد؛ يتميز الشيت بخانة تفقيط بارزة ("فقط ... لا غير").
- عدم إجراء الجرد المفاجئ الدوري: الاكتفاء بالجرد السنوي يسمح بتراكم الأخطاء وعجز الخزينة؛ يتضمن الشيت تبويباً كاملاً لمحاضر الجرد المفاجئ وتفنيد الفئات الورقية والمعدنية بدقة.