شيت حساب ضريبة القيمة المضافة وضريبة الخصم لشركات المقاولات Excel بالمعادلات المحاسبية
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
$$\text{Taxable Base} = \text{Gross Certified Works} - \text{Advance Payment Recovery}$$ يتم احتساب ضريبة المخرجات على صافي الأعمال المعتمدة بالفترة بعد خصم قسط استرداد الدفعة المقدمة (حيث تم سداد ضريبتها مسبقاً عند قبضها)، وقبل خصم نسبة محجوز الضمان (Retention) لأن الاستحقاق الضريبي يقع على كامل القيمة المنجزة.
$$\text{Net VAT Payable} = \sum \text{Output VAT (15\%)} - \sum \text{Input VAT Deductible (15\%)}$$ تمثل الضريبة الصافية الواجبة السداد الفارق الإيجابي بين ضريبة المخرجات المحصلة من جهات الإسناد والعملاء وضريبة المدخلات المسددة للموردين والمقاولين عن المشتريات والمصاريف المؤهلة نظاماً للخصم.
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
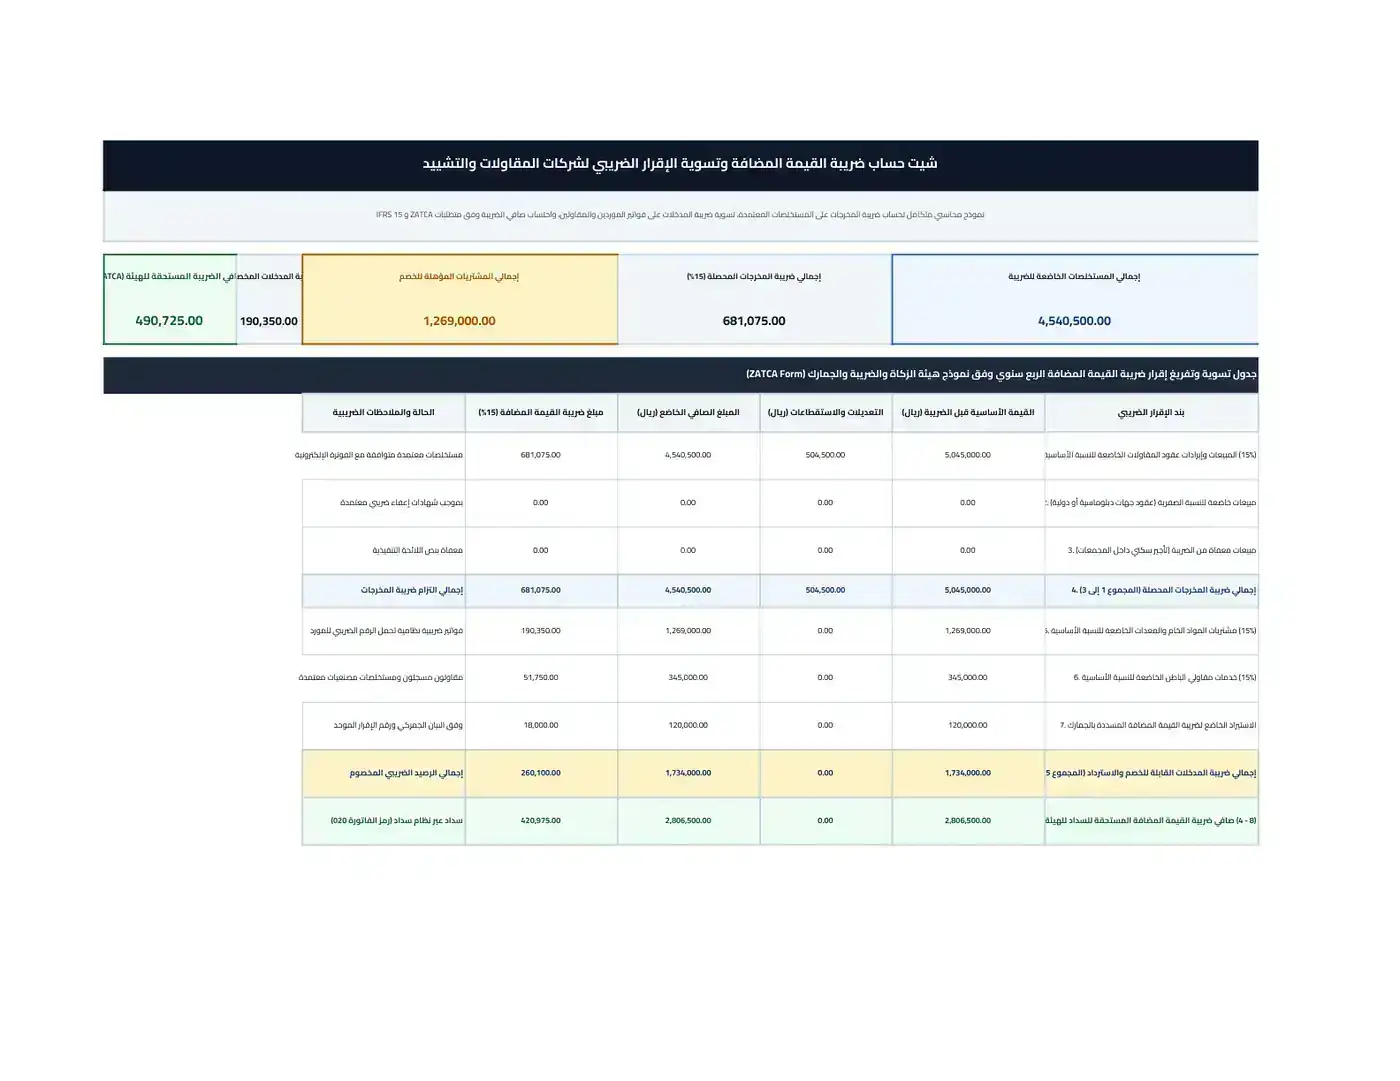
دراسة حالة محاسبية: تسوية الإقرار الضريبي لشركة مقاولات عن الربع السنوي
1. احتساب ضريبة المخرجات على المستخلصات المعتمدة (Output VAT)
2. احتساب ضريبة المدخلات القابلة للخصم (Deductible Input VAT)
3. تسوية الإقرار الضريبي واحتساب الصافي
4. إثبات قيد اليومية وسداد الالتزام
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من صحة الرقم الضريبي للموردين (15 رقماً) وسريان شهادة التسجيل بضريبة القيمة المضافة على منصة ZATCA
- ✓ التأكد من احتواء كافة فواتير المشتريات المخصومة على رمز الاستجابة السريعة (QR Code) والختم المشفر (Cryptographic Stamp)
- ✓ عدم خصم ضريبة المدخلات عن الفواتير الصادرة من موردين غير مسجلين أو الفواتير التقديرية وغير الضريبية
- ✓ مطابقة إجمالي مبيعات الإقرار الضريبي مع إيرادات عقود المقاولات المثبتة في ميزان المراجعة وقائمة الدخل وفق IFRS 15
- ✓ الاحتفاظ بالفواتير الضريبية والمستخلصات المؤيدة لعمليات البيع والشراء لمدة لا تقل عن 6 سنوات وفق النظام
- ✓ إثبات قيود تسوية الضريبة شهرياً أو ربع سنوياً وإقفال الحسابات الوسيطة لتفادي تراكم الأرصدة المعلقة
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• احتساب ضريبة القيمة المضافة على قيمة المستخلص بعد خصم محجوز الضمان (Retention)
الحل الهندسي: احتساب الضريبة على كامل قيمة الأعمال المعتمدة؛ حيث إن محجوز الضمان لا يؤجل الاستحقاق الضريبي وفق نظام ZATCA
• تكرار احتساب الضريبة على قيمة استرداد الدفعة المقدمة داخل المستخلصات الجارية
الحل الهندسي: خصم قيمة قسط استرداد الدفعة المقدمة من وعاء المستخلص الخاضع للضريبة لتفادي الازدواج الضريبي
• خصم ضريبة المدخلات لمشتريات وسيارات الاستخدام الشخصي أو المصاريف غير المرتبطة بالنشاط الإنشائي
الحل الهندسي: قصر خصم المدخلات حصرياً على مشتريات المواد ومعدات الموقع وتكاليف التشغيل المؤهلة نظاماً
الأسئلة الشائعة حول النموذج
كيف يتم التعامل ضريبياً مع محجوز الضمان (Retention Money) في عقود المقاولات؟
وفقاً للائحة التنفيذية لضريبة القيمة المضافة في المملكة العربية السعودية ودول الخليج، تستحق الضريبة في تاريخ التوريد أو إصدار الفاتورة أو تسلم المقابل أيهما أسبق. وبناءً عليه، يتم احتساب وتوريد ضريبة القيمة المضافة (15%) على كامل قيمة الأعمال المنفذة والمعتمدة في المستخلص قبل استقطاع نسبة محجوز الضمان (10%)، ولا يجوز تأجيل سداد ضريبة محجوز الضمان حتى تاريخ الإفراج عنه.
ما المعالجة الضريبية الصحيحة للدفعة المقدمة (Advance Payment) واستردادها؟
عند استلام المقاول العام للدفعة المقدمة من العميل، يتم إصدار فاتورة ضريبية وسداد ضريبة القيمة المضافة 15% على كامل مبلغ الدفعة فوراً. وعند إصدار المستخلصات الجارية اللاحقة، يتم خصم قسط استرداد الدفعة المقدمة من قيمة الأعمال المنجزة لتحديد الوعاء الضريبي الصافي للفترة، تجنباً لسداد الضريبة مرتين على نفس القيمة.
ما هي شروط خصم ضريبة المدخلات (Input VAT) على مشتريات مواد البناء؟
تشترط هيئة الزكاة والضريبة والجمارك لخصم ضريبة المدخلات: أن تكون المشتريات مرتبطة مباشرة بالنشاط الخاضع للضريبة (مواد بناء، حديد، خرسانة، مقاولي باطن)، وأن يمتلك المقاول فاتورة ضريبية نظامية متوافقة مع متطلبات الفوترة الإلكترونية تحمل الرقم الضريبي للمورد وتفاصيل التوريد، وأن يكون المورد مسجلاً بضريبة القيمة المضافة في تاريخ التوريد.
ما الفرق بين ضريبة القيمة المضافة وضريبة الخصم والأرباح التجارية (1%)؟
ضريبة القيمة المضافة (15% في السعودية و 14% في مصر) هي ضريبة غير مباشرة تفرض على الاستهلاك وتتحملها السلعة في كل مرحلة من مراحل سلاسل التوريد. أما ضريبة الخصم والتحصيل (1% في مصر أو WHT الاستقطاع في بعض المعاملات)، فهي دفعة مقدمة تخصم من منبع مستحقات المورد لحساب ضريبة الدخل والأرباح التجارية ويتم توريدها مباشرة لمصلحة الضرائب كائتمان ضريبي باسم المورد.