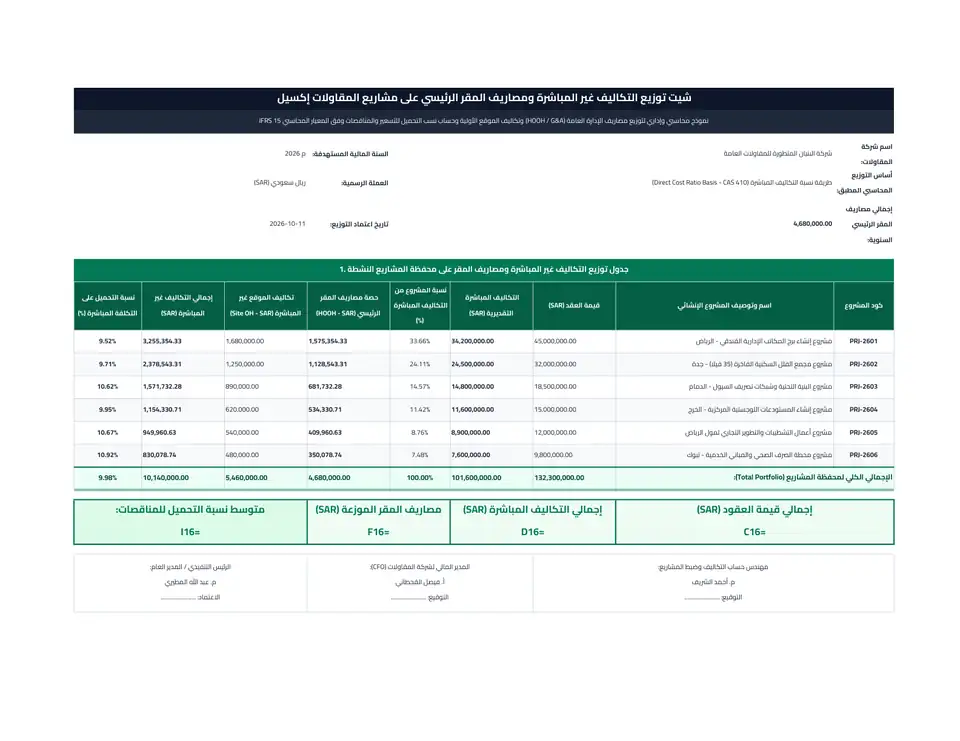
شيت توزيع التكاليف غير المباشرة ومصاريف المقر الرئيسي إكسيل
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
\text{Allocated HOOH}_i = \left( \frac{\text{Direct Cost}_i}{\sum \text{Direct Costs}} \right) \times \text{Total Head Office Expenses} طريقة التوزيع المعتمدة في معايير محاسبة التكاليف CAS 410 والمعيار الدولي IFRS 15 لتخصيص مصاريف الإدارة العامة بصورة عادلة تتناسب مع حجم نشاط كل مشروع وموارده المستهلكة.
\text{Unabsorbed Overhead Claim} = \left[ \frac{\left( \frac{\text{Contract Billings}}{\text{Total Company Billings}} \times \text{Total HOOH} \right)}{\text{Actual Contract Days}} \right] \times \text{Compensable Delay Days} المعادلة القانونية المعتمدة دولياً وقضائياً في عقود الفيديك والتحكيم الهندسي لحساب استرداد المقاول لمصاريف الإدارة العامة غير المستوعبة خلال فترات التمديد الزمني الناتجة عن أسباب تعود للمالك.
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
الأسئلة الشائعة حول النموذج
ما الفرق بين التكاليف المباشرة وتكاليف المقر غير المباشرة (HOOH)؟
التكاليف المباشرة هي النفقات التي يمكن ربطها مباشرة ببند محدد في المشروع مثل المواد، أجور عمال الموقع، ومعدات التنفيذ. أما مصاريف المقر غير المباشرة (Head Office Overheads) فهي المصاريف العامة المشتركة للشركة ككل (مثل إيجار الإدارة العامة، رواتب الإدارة العليا، تقنية المعلومات، ورسوم التصنيف) التي تدعم كافة المشاريع ولا ترتبط بمشروع منفرد.
ما هي أفضل طريقة لتوزيع مصاريف المقر على مشاريع المقاولات؟
تعتبر طريقة نسبة التكاليف المباشرة (Direct Cost Ratio Basis) هي الطريقة الأكثر قبولاً وعدالة وفق معايير محاسبة التكاليف (CAS 410)، حيث يتحمل كل مشروع حصة من مصاريف المقر تتناسب طردياً مع حجم تكاليفه المباشرة المنفذة مقارنة بإجمالي التكاليف المباشرة لكافة مشاريع الشركة.
متى يتم استخدام معادلة إيكلي (Eichleay Formula) في المقاولات؟
تُستخدم معادلة إيكلي عند إعداد مطالبات التمديد الزمني (EOT Claims) الناتجة عن تأخيرات تسبب بها المالك، وذلك لحساب قيمة التعويض المالي المستحق للمقاول عن مصاريف المقر الرئيسي التي ظلت الشركة تتحملها دون أن يقابلها إيراد تشغيلي كافٍ خلال فترة التعطيل.