شيت التدفقات النقدية التقديرية والفعلية للمشاريع وحساب الفجوة التمويلية ومنحنى السيولة (Cash Flow & S-Curve) إكسيل
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
Net_IPC_t = Gross_Work_t × ( 1 - Advance_Recovery_% - Retention_% ) | Cash_Inflow_t = Net_IPC_(t-1) (with 1-Month Lag) Cum_Cash_t = Σ ( Cash_Inflow_i - Cash_Outflow_i ) | Peak_Overdraft = ABS( MIN( 0 , Cum_Cash_1 .. Cum_Cash_n ) ) Monthly_Interest_t = Overdraft_Balance_t × ( Annual_Interest_Rate / 12 ) | Net_Profit = Gross_Profit - Σ Monthly_Interest_t معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
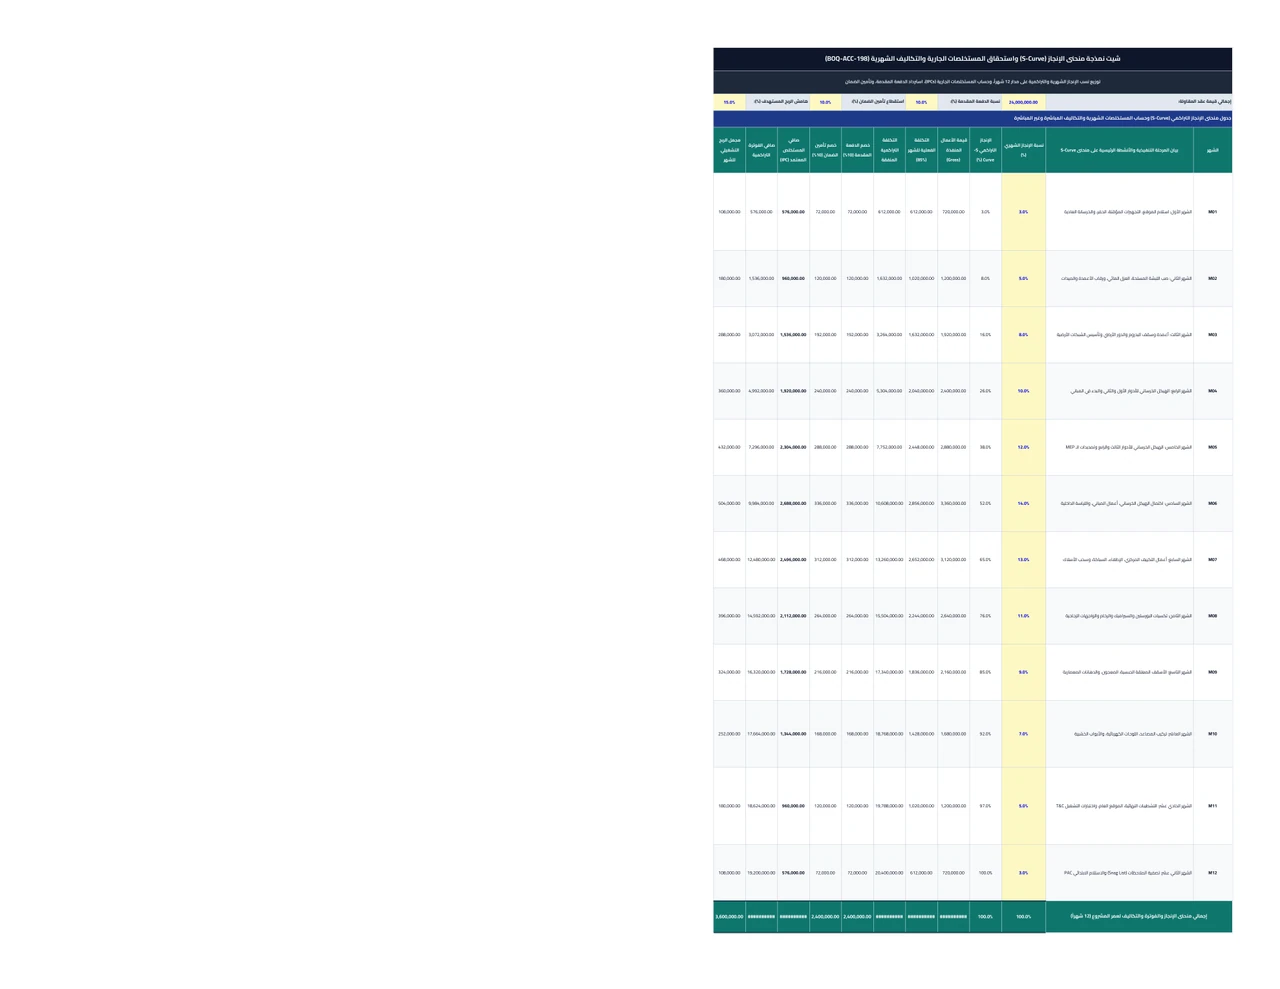
مثال تطبيقي: حساب أقصى فجوة تمويلية (Peak Overdraft) وتكلفة التمويل لعقد مقاولة بقيمة 24 مليون
بداية المشروع (الشهر 1–3): يستلم المقاول الدفعة المقدمة (2.40 مليون) في الشهر الأول، مما يمنحه رصيداً نقدياً موجباً في الأشهر الثلاثة الأولى.
بداية العجز النقدي وذروته (الشهر 4–7): مع تسارع وتيرة الصب وتوريدات الـ MEP (بمعدلات إنجاز 10% إلى 14% شهرياً) وتأخر تحصيل كل مستخلص لمدة شهر مع خصم 20% (دفعة مقدمة + ضمان)، يتحول الرصيد التراكمي إلى عجز يبلغ ذروته في الشهر السابع (أقصى فجوة تمويلية Peak Overdraft = 1,416,000).
نقطة التعادل النقدي واسترداد الضمان (الشهر 11–13): يعبر المشروع نقطة التعادل في الشهر 11، ثم يقبض نصف تأمين الضمان (1.20 مليون) في الشهر 12 ومستخلص الشهر الأخير وباقي الضمان في الشهر 13.
الأثر على الربحية: بلغ إجمالي الفوائد البنكية (بمعدل 12% سنوياً) نحو (59,520)، ليحقق المشروع صافي ربح نقدي نهائي قدره (3,540,480) بعد التمويل.
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ مواءمة نسب الإنجاز الشهرية على منحنى (S-Curve) مع البرنامج الزمني المعتمد للمشروع (Primavera P6 Baseline)
- ✓ إدراج الفجوة الزمنية الواقعية لتحصيل المستخلصات (30 إلى 60 يوماً للمراجعة والصرف) وعدم افتراض قبض المستخلص في نفس شهر التنفيذ
- ✓ خصم قسط استرداد الدفعة المقدمة ونسبة محجوز ضمان حسن التنفيذ (Retention) من كل مستخلص جاري عند حساب التدفق الداخل
- ✓ مراعاة شروط الدفع الآجلة للموردين ومقاولي الباطن (Back-to-Back or 30-Day Credit) لتقليص حجم الفجوة التمويلية للمقاول العام
- ✓ حساب تكلفة الفوائد البنكية ورسوم خطابات الضمان الابتدائية والنهائية والدفعة المقدمة وإدراجها ضمن تكاليف التمويل
- ✓ تحديث شيت التدفق النقدي شهرياً بمقارنة التدفق الفعلي (Actual) بالتدفق المخطط (Forecast) للتنبؤ المبكر بأي عجز سيولة
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• الخلط بين (الربح المحاسبي في قائمة الدخل) و(السيولة النقدية الفعلية بالبنك): فقد يكون المشروع رابحاً بنسبة 15% ولكنه يتعثر ويتوقف في الشهر السادس بسبب عجز السيولة الناتج عن تأخر صرف المستخلصات.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• افتراض تحصيل قيمة المستخلص كاملة (100%) في نفس شهر تنفيذ الأعمال دون احتساب مهلة اعتماد الاستشاري والصرف (30–60 يوماً) ودون خصم الـ Retention.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• إنفاق الدفعة المقدمة للمشروع الجديد في سداد ديون مشاريع أخرى قديمة: مما يعجل بحدوث فجوة تمويلية حادة منذ الشهر الثاني للمشروع.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• إغفال تكلفة الفوائد البنكية للسحب على المكشوف عند تسعير العطاء؛ مما يلتهم جزءاً كبيراً من هامش الربح الصافي للمقاول.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
الأسئلة الشائعة حول النموذج
لماذا يظهر عجز نقدي (Cash Deficit) في مشاريع المقاولات رغم وجود دفعة مقدمة وهامش ربح؟
يحدث العجز النقدي في منتصف عمر المشروع لثلاثة أسباب مجتمعة: (1) المقاول يدفع أجور العمالة وثمن الخامات نقداً خلال الشهر، بينما لا يقبض قيمة المستخلص إلا بعد 30 إلى 60 يوماً، (2) المالك يخصم من كل مستخلص قسط الدفعة المقدمة (10%) وتأمين الضمان (10%) فلا يقبض المقاول سوى 80% من قيمة عمله، و(3) احتجاز مبلغ الضمان (Retention) حتى نهاية المشروع.
ما هي أقصى فجوة تمويلية (Peak Overdraft / Maximum Cash Deficit) وكيف نحددها؟
أقصى فجوة تمويلية هي أكبر رقم سالب يصل إليه منحنى الرصيد النقدي التراكمي للمشروع (وتحدث غالباً عند وصول الإنجاز إلى 50%–65% في مرحلة ذروة الإنفاق على الهيكل والـ MEP)، وتمثل الحد الأدنى لرأس المال العامل أو التسهيل البنكي الذي يجب على المقاول تدبيره لتمويل المشروع.
كيف يمكن للمقاول تقليل الفجوة التمويلية وتحسين التدفق النقدي للمشروع؟
يمكن تقليص الفجوة التمويلية عبر: (1) التفاوض على دفعة مقدمة مناسبة (10%–20%)، (2) تقديم طلبات صرف قيمة الخامات المشونة بالموقع (Materials on Site بنسبة 75%–80%)، (3) الحصول على آجال سداد من الموردين ومقاولي الباطن تتوافق مع مواعيد قبض المستخلصات، و(4) استبدال نصف محجوز الضمان النقدي بخطاب ضمان بنكي (Retention Bond).
ما هو شكل منحنى الإنجاز والتكلفة القياسي (S-Curve) في مشاريع التشييد؟
يأخذ المنحنى التراكمي للإنجاز والتكلفة شكل حرف (S) بالإنجليزية؛ لأنه يبدأ بمعدلات إنفاق بطيئة في مرحلة التجهيز والحفر (الأشهر الأولى)، ثم يتسارع بشدة في المنتصف أثناء تنفيذ الهيكل الخرساني والتشطيبات والـ MEP (انحدار حاد)، ثم يتباطأ مجدداً في الأشهر الأخيرة أثناء الاختبارات والتسليم الابتدائي.