شيت تسوية العهدة النقدية ومصاريف الموقع النثرية إكسيل
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
$$\text{Remaining Cash Balance} = \text{Approved Advance} - \sum_{i=1}^{n} \text{Total Expense}_i$$ يتم خصم مجموع المبالغ المنفقة بالفواتير والإيصالات المعتمدة من القيمة الأصلية للسلفة النقدية الممنوحة لأمين العهدة للوصول إلى النقدية السائلة المتوفرة بالخزينة.
$$\text{Replenishment Amount} = \sum \text{Net Amount} + \sum \text{VAT Amount} = \text{Approved Advance} - \text{Remaining Balance}$$ يمثل مبلغ الاستعاضة مجموع المصروفات المدعومة بالمستندات خلال الفترة، وهو المبلغ المطلوب إصداره بشيك أو تحويل بنكي لإعادة رصيد العهدة إلى سقفه الابتدائي الثابت (Imprest System).
$$\text{VAT Amount} = \text{Gross Amount} - \left( \frac{\text{Gross Amount}}{1 + \text{VAT Rate}} \right)$$ في حال كانت الفاتورة شاملة للضريبة إجمالاً، تستخدم هذه المعادلة لعزل قيمة الضريبة (15%) لتسجيلها في حساب وسيط (ضريبة مدخلات قابلة للاسترداد) وتكلفة البند الحقيقية.
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
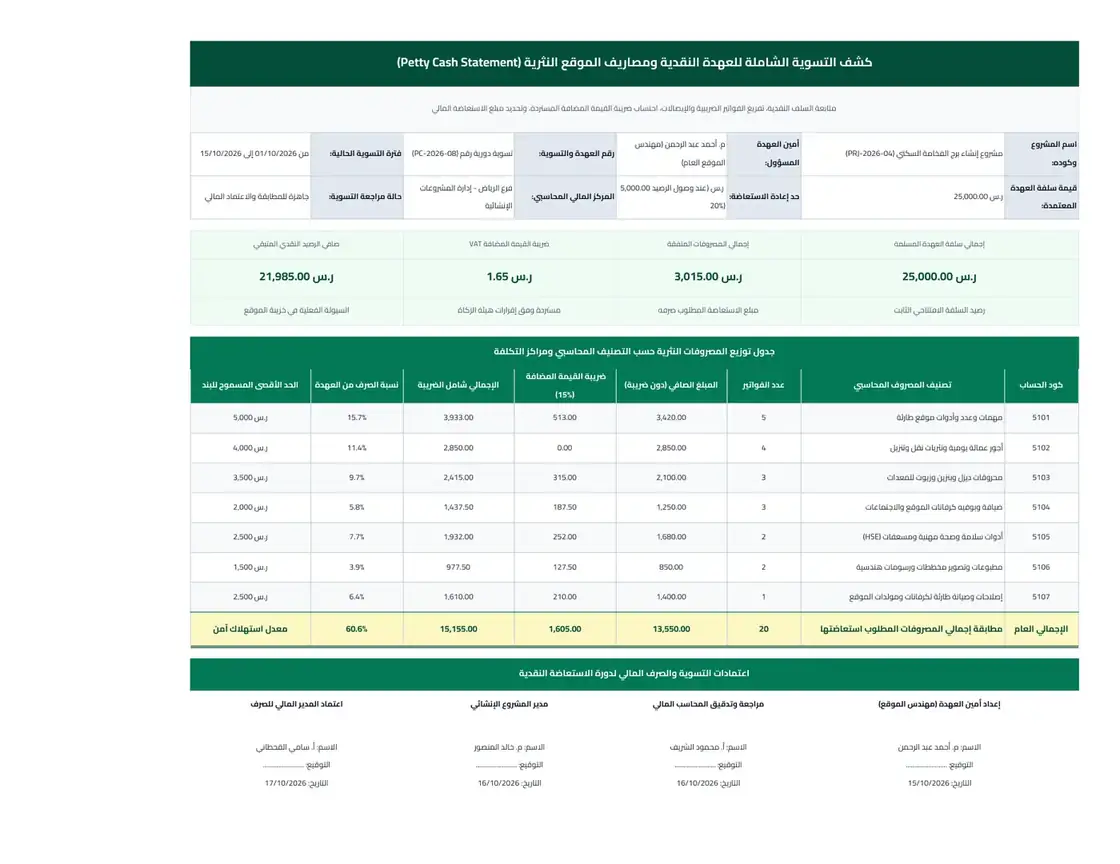
دراسة حالة تطبيقية: تسوية دورية لعهدة مهندس موقع بقيمة 25,000 ريال بمشروع برج سكني
1. حصر وتفريغ الفواتير الضريبية وسندات الصرف النثري
2. حساب صافي النقدية المتبقية في الخزينة الموقعية
3. التحقق من الوصول لنقطة طلب الاستعاضة (Replenishment Trigger)
4. إصدار شيك الاستعاضة وإعادة الرصيد لسقفه الأصلي
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التأكد من وجود الرقم الضريبي للمورد (15 رقماً) ورمز الاستجابة السريع QR Code على جميع الفواتير الضريبية
- ✓ تطابق المبلغ المكتوب بالأرقام مع التفقيط بالحروف في سندات الصرف الداخلي لمنع التلاعب
- ✓ استيفاء توقيع المستلم بالاسم الرباعي ورقم الهوية أو الإقامة وبصمة الإبهام على سندات الأجور اليومية
- ✓ ربط كل فاتورة بكود مركز التكلفة الصحيح (مثل: خرسانات، تشطيبات، سلامة، تشغيل معدات) لترحيلها محاسبياً
- ✓ مراجعة التسلسل الزمني للفواتير وعدم قبول فواتير سابقة لتاريخ استلام سلفة العهدة الحالية
- ✓ إجراء جرد فعلي للنقدية ومطابقة مسودة الإكسيل مع محتويات الخزينة الحديدية قبل رفع طلب الاستعاضة
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• صرف دفعات نقدية لمقاولي الباطن من العهدة النثرية بدلاً من إصدار مستخلصات وشيكات رسمية
الحل الهندسي: حظر صرف أي دفعات تعاقدية من العهدة النقدية وقصرها حصراً على النثريات والمشتريات الطارئة تحت سقف 1,000 ريال
• تراكم الفواتير لعدة أشهر دون تقديم تسوية واستعاضة دورية
الحل الهندسي: إلزام أمين العهدة بتقديم كشف تسوية نصف شهري أو فور استهلاك 70% من السلفة لتفادي تداخل الفترات المحاسبية والإقرارات الزكوية
• إهمال تسجيل الفواتير غير الضريبية أو فقدان أصول المستندات والفواتير الحرارية الباهتة
الحل الهندسي: تصوير وأرشفة جميع الفواتير إلكترونياً فور استلامها وتدبيس الفواتير الصغيرة على أوراق A4 مرقمة مع توقيع المهندس
الأسئلة الشائعة حول النموذج
ما هو نظام العهدة المستديمة (Imprest Petty Cash System) المتبع في شركات المقاولات؟
نظام العهدة المستديمة هو أسلوب محاسبي يتم فيه تخصيص مبلغ مالي ثابت ومحدد لمهندس الموقع أو أمين العهدة (مثل 20,000 أو 30,000 ريال). ويقوم المسؤول بالصرف بموجب فواتير وسندات معتمدة، وعند وصول الرصيد لنسبة معينة (كالربع مثلاً)، يقدم تسوية بالمبالغ المنفقة لتقوم الإدارة المالية بتعويضه وصرف نفس المبلغ المنفق بالضبط ليعود رصيد الخزينة إلى المبلغ الثابت الأصلي.
ما هو الحد الأقصى المسموح بصرفه في الفاتورة الواحدة من العهدة النقدية؟
تحدد السياسات المحاسبية الداخلية لمعظم شركات التشييد والمقاولات حداً أقصى يتراوح بين 500 إلى 1,000 ريال للفاتورة الواحدة للمشتريات النثرية. وأي مبلغ يتجاوز هذا السقف يجب أن يمر بالدورة المستندية العادية (طلب شراء PO، عروض أسعار، وأمر تحويل بنكي للمورد) لتعزيز الحوكمة والرقابة.
كيف يتم التعامل مع ضريبة القيمة المضافة (VAT) في فواتير عهدة الموقع؟
يتم فصل قيمة الضريبة (15%) في عمود منفصل لكل فاتورة ضريبية مستوفية للشروط والرقم الضريبي، حيث تقيد في الحسابات العامة كـ (ضريبة مدخلات مستردة) تخصم من إجمالي التزامات الشركة في إقرار هيئة الزكاة، بينما يحمل الحساب الصافي للمصروف على مركز تكلفة المشروع المعني.
ما الإجراء الصحيح عند فقدان فاتورة مشتريات نقدية طارئة في الموقع؟
في حال تعذر استخراج بدل فاقد من المورد، يتم تحرير محضر إثبات واقعة معتمد من مهندس الموقع ومدير المشروع يوضح تفاصيل الشراء وسبب فقدان الإيصال مع إرفاق بيان استلام المواد في الموقع، وتخضع لموافقة المدير المالي قبل تسويتها أو خصمها من رصيد العهدة.