شيت دراسة الجدوى المالية لمشاريع التطوير العقاري وحساب التدفقات النقدية وصافي القيمة الحالية IRR & NPV إكسيل
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
TDC = Land_Cost + Hard_Cost + Soft_Cost + Marketing + Contingency | ROI (%) = [ (GDV - TDC) / TDC ] × 100 NPV = Σ [ Net_Cash_Flow_t / ( 1 + r_quarterly )^(t - 1) ] IRR_Annual (%) = [ ( 1 + IRR_Quarterly )^4 - 1 ] × 100 معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
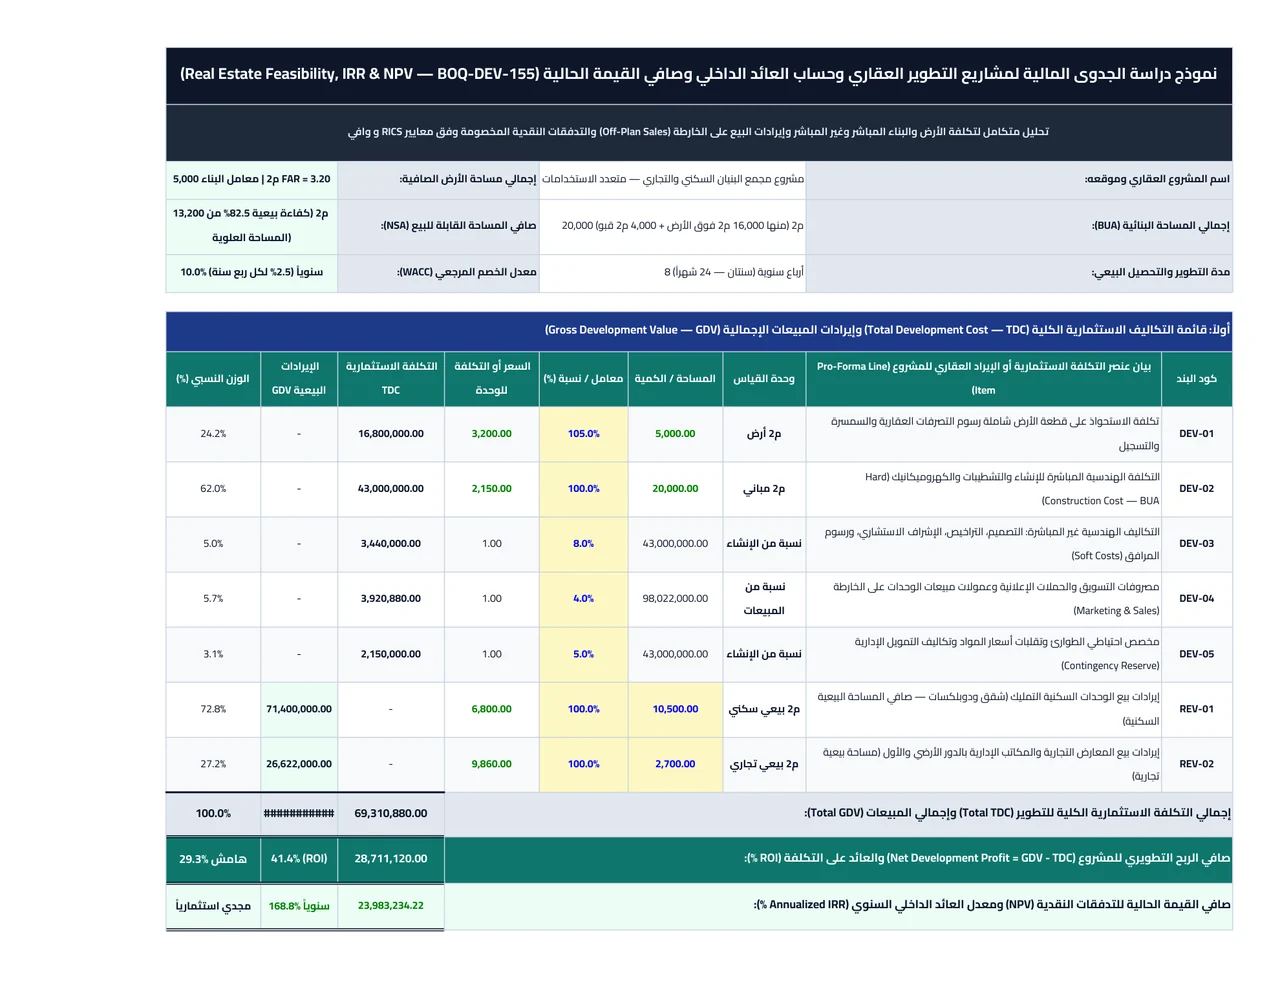
مثال تطبيقي: دراسة جدوى تطوير مجمع سكني وتجاري على أرض 5,000 م2 بمساحة بنائية 20,000 م2
حساب التكلفة الاستثمارية الكلية (TDC): الأرض (16.80 مليون) + الإنشاء المباشر (43.00 مليون) + التصميم والتراخيص والإشراف 8% (3.44 مليون) + التسويق والمبيعات 4% (3.92 مليون) + احتياطي الطوارئ 5% (2.15 مليون) = 69.31 مليون ريال.
حساب إجمالي إيرادات المبيعات (GDV): السكني (71.40 مليون) + التجاري (26.62 مليون) = 98.02 مليون ريال.
حساب صافي الربح والعائد على التكلفة: صافي الربح = 98.02 - 69.31 = 28.71 مليون ريال، بعائد على التكلفة (ROI = 41.4%) وهامش ربح صافي (29.3%).
تحليل التدفقات النقدية الربع سنوية: يبلغ أقصى عجز تمويلي تراكمي مطلوب في الربع الثاني (18.92 مليون ريال نتيجة الاستفادة من دفعات البيع على الخارطة)، بصافي قيمة حالية (NPV = 22.84 مليون ريال) وعائد داخلي سنوي (IRR = 53.6%).
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التمييز الدقيق بين إجمالي المساحة البنائية الشاملة للقبو والخدمات والممرات (Gross BUA) وبين صافي المساحة القابلة للبيع (Net Sellable Area — NSA).
- ✓ تضمين جميع التكاليف غير المباشرة (رسوم التصرفات العقارية، أتعاب التصميم والإشراف، رسوم توصيل الكهرباء والمياه، وعمولات التسويق) ضمن التكلفة الكلية TDC.
- ✓ مواءمة جدول تحصيل دفعات البيع على الخارطة (Off-Plan Collections) مع نسب الإنجاز الهندسي الفعلي وضوابط الصرف من حساب الضمان العقاري (Escrow Account).
- ✓ رصد أقصى عجز نقدي تراكمي في جدول التدفقات النقدية (Peak Equity Requirement) لتحديد حجم رأس المال الذاتي أو التمويل البنكي المطلوب بدقة.
- ✓ إجراء اختبار الحساسية (Sensitivity Stress Test) لتقييم قدرة المشروع على تحمل زيادة تكاليف الإنشاء أو تباطؤ أسعار البيع.
أخطاء شائعة في الموقع والمكتب الفني وطرق تلافيها
• حساب إيرادات المبيعات بضرب سعر المتر البيعي في كامل المساحة البنائية (BUA) دون خصم مساحات الجراجات والمناور والسلالم والممرات غير المباعة (20%–30%).
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• إغفال تكلفة التمويل ومصاريف التسويق والبيع (4% إلى 6% من المبيعات) ومخصص الطوارئ، مما يظهر أرباحاً دفترية مبالغاً فيها.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• افتراض تحصيل مبيعات المشروع بالكامل في السنة الأولى دون ربط جدول التحصيل بمراحل تقدم الإنشاء وشروط حساب الضمان (وافي).
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
• الاعتماد على نسبة الربح الإجمالية فقط دون حساب صافي القيمة الحالية (NPV) ومعدل العائد الداخلي (IRR) اللذين يأخذان القيمة الزمنية للنقود في الاعتبار.
الحل الهندسي: الالتزام باشتراطات الكود الهندسي والمراجعة المسبقة للمخططات التنفيذية.
الأسئلة الشائعة حول النموذج
ما الفرق بين المساحة البنائية الإجمالية (BUA) وصافي المساحة البيعية (NSA) في دراسات الجدوى العقارية؟
المساحة البنائية الإجمالية (Gross Built-Up Area — BUA) هي كل متر مربع يتم بناؤه وتكبد تكلفته الإنشائية بما في ذلك القبو والجراجات والسلالم والممرات وغرف الخدمات. أما صافي المساحة القابلة للبيع (Net Sellable Area — NSA) فهي مساحات الشقق والمعارض والمكاتب التي يشتريها العملاء فعلياً (وتعادل عادة 75% إلى 85% من المساحة العلوية).
كيف يحدد جدول التدفقات النقدية حجم رأس المال الذاتي المطلوب من المطور العقاري؟
من خلال عمود (صافي التدفق النقدي التراكمي Cumulative Cash Flow)؛ فإن أكبر قيمة سالبة يصل إليها هذا العمود خلال أرباع التنفيذ الأولى تمثل (أقصى احتياج تمويلي Peak Funding Requirement) يجب على المطور تغطيته من رأس ماله أو التمويل البنكي قبل أن تبدأ تحصيلات المشترين في تغطية مصروفات الإنشاء.
متى يعتبر مشروع التطوير العقاري مجدياً وفق مؤشري (NPV) و(IRR)؟
يكون المشروع مجدياً مالياً عندما تكون صافي القيمة الحالية للتدفقات النقدية (NPV) قيمة موجبة أكبر من الصفر عند خصمها بتكلفة رأس المال، وعندما يتجاوز معدل العائد الداخلي السنوي (IRR) العائد المستهدف للمستثمرين وتكلفة الاقتراض البنكي بهامش أمان كافٍ.