شيت إدارة الاعتمادات المستندية البنكية LC والتسهيلات الائتمانية لمشاريع المقاولات إكسيل
تحميل مجاني مباشر
بدون تسجيل بريد • ملف قابل للتعديل
جاري تجهيز ملف العمل والتحقق الأمني...
يظهر زر التحميل المباشر خلال 5 ثوانٍ
فشل التحقق التلقائي — يرجى الضغط على مربع التحقق أعلاه للمتابعة.
تم التحقق بنجاح — ملف العمل جاهز للتحميل الآن:
المعادلات الهندسية ومنطق الحساب المضمن في الشيت
الدوال والمعادلات المبرمجة داخل هذا النموذج (جاهزة للنسخ بنقرة واحدة):
V_{\text{SAR}} = V_{\text{Foreign}} \times FX_{\text{Rate}} \quad [\text{SAR}] تحويل مبالغ الاعتمادات المسعرة بالدولار الأمريكي أو اليورو أو الجنيه الإسترليني إلى الريال السعودي بناءً على أسعار الصرف الرسمية المحددة في تبويب الإعدادات.
M_{\text{Blocked}} = V_{\text{SAR}} \times Margin\% \quad [\text{SAR}] حساب السيولة النقدية المجمدة من رصيد الشركة أو التسهيلات البنكية كضمان لإصدار الاعتماد وفق النسبة المشترطة من البنك المانح (10% إلى 15%).
C_{\text{Issuance}} = V_{\text{SAR}} \times Rate_{\text{Quarterly}} \times \left\lceil \frac{\text{Validity Days}}{90} \right\rceil \quad [\text{SAR}] حساب عمولة البنك المصدر بضرب القيمة في معدل العمولة ربع السنوي ومضاعفتها لكل فترة 90 يوماً أو جزء منها حتى تاريخ انتهاء صلاحية الاعتماد.
I_{\text{Usance}} = V_{\text{SAR}} \times (\text{SAIBOR} + Margin_{\text{Spread}}) \times \frac{\text{Tenor Days}}{360} \quad [\text{SAR}] حساب تكلفة الفائدة المصرفية لكمبيالات الاعتمادات المؤجلة (90 أو 120 أو 180 يوماً) وفق معدل السايبور مضافاً إليه هامش الربح البنكي المتفق عليه.
Util\% = \frac{\sum V_{\text{Active LCs}}}{Limit_{\text{Approved}}} \times 100\%, \quad Headroom = Limit_{\text{Approved}} - \sum V_{\text{Active LCs}} مراقبة الحدود القصوى المتاحة لدى كل بنك لمنع تجاوز السقف المسموح وتوزيع أوامر الشراء الجديدة على البنوك ذات الأرصدة المتاحة الأعلى.
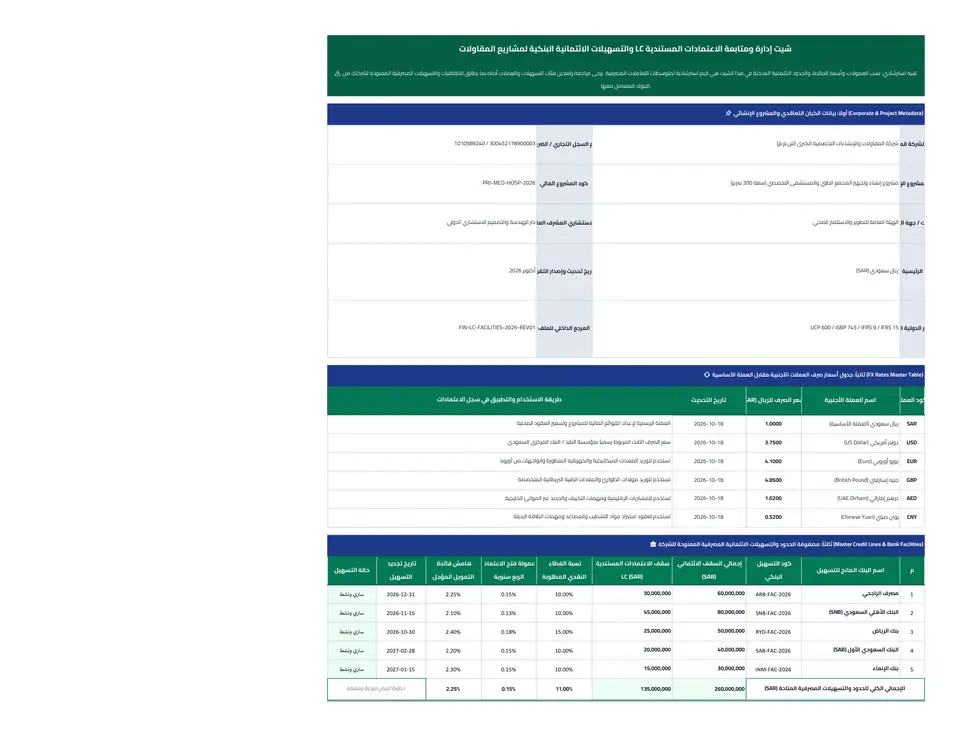
معاينة تخطيط الطباعة الكامل لورقة العمل (.XLSX)
طريقة الاستخدام وخطوات التطبيق العملي
معاينة الشيت وتجربة الأرقام أولاً:
استخدم جدول المعاينة التفاعلية الحية أعلاه (أو وضع ملء الشاشة 100%) لتجربة إدخال أرقام مشروعك واختبار المعادلات مباشرة.
تحميل الشيت وفتحه على جهازك:
قم بتنزيل الملف عبر زر التحميل المباشر وفتحه بواسطة Microsoft Excel أو Google Sheets.
إدخال البيانات الأساسية للمشروع:
قم بتعديل اسم المشروع، التاريخ، وفئات الأسعار في الخلايا المخصصة للإدخال؛ بينما تُحسب كافة الإجماليات تلقائياً.
الطباعة المباشرة بمقاس A4:
تم ضبط هوامش الصفحات وحدود الطباعة مسبقاً على مقاس A4، فقط اضغط Ctrl+P للطباعة أو التصدير بصيغة PDF.
قائمة الفحص والاستلام الهندسي وأفضل الممارسات
- ✓ التحقق من صحة ومطابقة شروط الاعتماد الصادر للمواصفات الفنية وجداول الكميات وأمر الشراء PO قبل إرسال السويفت للمورد الأجنبي.
- ✓ فحص مستندات الشحن الأصلية فور وصولها من البنك المراسل والتأكد من مطابقة بوليصة الشحن البحرية وشهادة المنشأ والفاتورة التجارية لقواعد ISBP 745.
- ✓ التأكد من أن وثيقة التأمين البحري تغطي 110% من قيمة البضاعة على أساس CIF صادرة من شركة تأمين معتمدة وشاملة لمخاطر الحرب والإضرابات.
- ✓ مراجعة حسابات الهامش النقدي المحتجز Cash Margin والتأكد من تحريره أو تسويته فور سداد قيمة الاعتماد وإغلاقه بالدفاتر المحاسبية.
- ✓ مراقبة سريان التسهيلات الائتمانية السنوية والبدء في إجراءات التجديد مع إدارات الائتمان بالبنوك قبل 60 يوماً من تاريخ الانتهاء لتفادي تجميد الخطوط.
- ✓ إجراء قيود اليومية المحاسبية الخاصة برسملة عمولات وفوائد التمويل المؤجل على تكلفة المشروعات قيد التنفيذ أو المخزون وفق معيار IFRS 9 و IAS 23.
- ✓ التأكد من الحصول على إفراج جمركي نهائي ومطابقة البضاعة بالموقع وإخطار البنك رسمياً بإغلاق الاعتماد واستلام سند الشحن الأصلي.
الأسئلة الشائعة حول النموذج
ما هو الفرق بين الاعتماد المستندي بالاطلاع (Sight LC) والاعتماد المؤجل الدفع (Usance LC) في المقاولات؟
الاعتماد المستندي بالاطلاع (Sight LC) يلتزم فيه البنك المصدر بدفع القيمة للمورد فور تقديم مستندات شحن مطابقة للشروط خلال 5 أيام عمل مصرفية، ويتحمل المقاول سداد القيمة للبنك فوراً. بينما الاعتماد المؤجل الدفع (Usance LC) يمنح المقاول فترة سماح وتسهيل ائتماني تتراوح عادة بين 60 إلى 180 يوماً من تاريخ بوليصة الشحن، حيث يوافق البنك على قبول كمبيالة زمنية تستحق السداد في تاريخ لاحق، مما يتيح للمقاول استلام المواد وتركيبها ورفع مستخلص للمالك لتحصيل قيمتها قبل سداد التزام البنك.
كيف يتم حساب تكلفة فوائد السحب المؤجل Usance Financing Interest؟
تحسب فوائد التمويل المؤجل وفق الصيغة المصرفية: [قيمة الاعتماد المعادلة بالريال × (سعر فائدة الإقراض بين البنوك SAIBOR + هامش ربح البنك المانح) × عدد أيام الأجل] مقسوماً على 360 يوماً. على سبيل المثال، إذا كانت قيمة الاعتماد 5,000,000 ريال، بمعدل سايبور 5.5% وهامش بنك 2.0% (إجمالي 7.5%) لأجل 90 يوماً، تكون تكلفة الفائدة = 5,000,000 × 0.075 × (90 / 360) = 93,750 ريال سعودي.
ما هي قواعد UCP 600 وكيف تحمي المقاول المستورد للمعدات؟
قواعد UCP 600 هي القواعد والأعراف الموحدة للاعتمادات المستندية الصادرة عن غرفة التجارة الدولية في باريس، وهي المرجع القانوني الملزم للمصارف في أكثر من 175 دولة. تحمي هذه القواعد المقاول من خلال مبدأ استقلالية المستندات وفحصها الدقيق (المادة 14)؛ حيث يلتزم البنك بعدم صرف أي مبالغ للمورد إلا إذا قدم مستندات شحن أصلية تثبت شحن البضاعة بنفس المواصفات والأوزان والتواريخ المحددة حرفياً في الاعتماد، مع التأكد من وجود بوليصة شحن نظيفة (Clean on Board) وشهادات فحص الجودة المعتمدة.
ما هي المعالجة المحاسبية لعمولات ومصاريف الاعتمادات المستندية وفق معايير IFRS؟
وفق معيار المحاسبة الدولي IAS 2 (المخزون) و IAS 16 (العقارات والآلات والمعدات) و IAS 23 (تكاليف الاقتراض)، تضاف عمولات إصدار الاعتمادات والتأمين ومصاريف الشحن مباشرة إلى التكلفة التاريخية للأصل الرأسمالي أو المواد الموردة (تتم رسملتها) كجزء من التكاليف اللازمة لجعل الأصل جاهزاً للاستخدام المقصود. أما بالنسبة لفوائد التمويل المؤجل Usance، فإذا كان التوريد مرتبطاً بأصل مؤهل للرسملة (Qualifying Asset) يستغرق تجهيزه فترة طويلة فيتم رسملتها، وإلا تعامل كمصروفات تمويلية بقائمة الدخل وفق معيار IFRS 9.