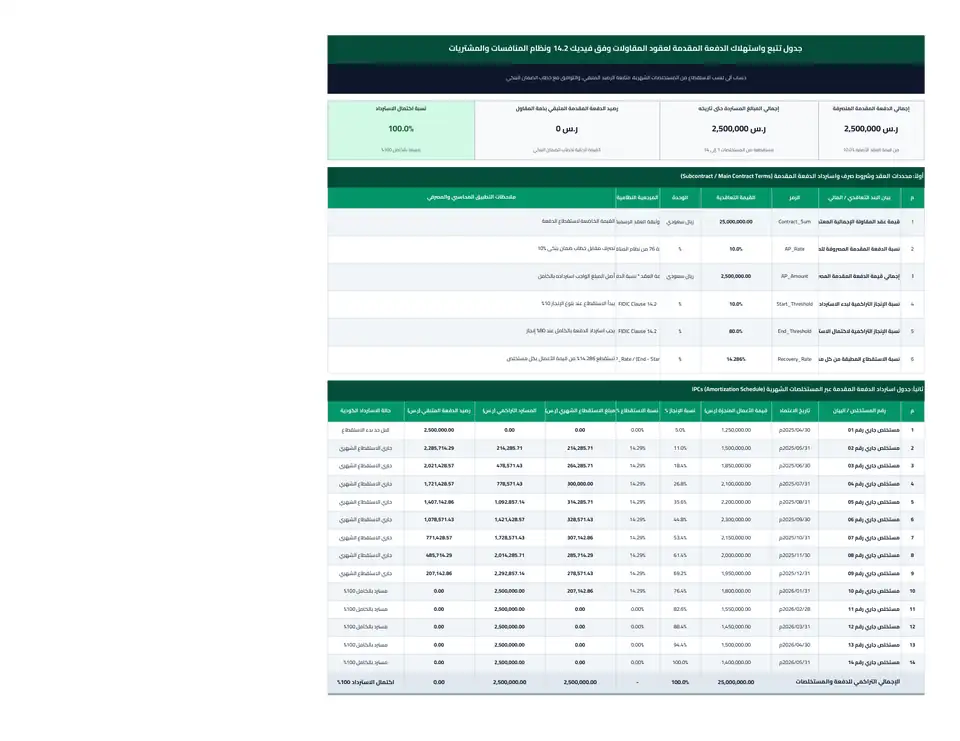
ما هي الدفعة المقدمة لعقود المقاولات (Advance Payment) وكيف تُسترد؟
الدفعة المقدمة لعقود المقاولات (Advance Payment) هي مبلغ مالي غير مشروط يدفعه صاحب العمل (Client) للمقاول العام عند توقيع العقد وقبل بدء الأعمال الميدانية، بنسبة تتراوح عادة بين 10% إلى 20% من إجمالي القيمة التعاقدية، بهدف تمويل مصاريف التجهيز الميداني الأولي (Mobilization Costs)، وشراء المعدات والآليات الثقيلة، والتعاقد المبكر مع موردي المواد الأساسية كالحديد والخرسانة، مقابل تقديم المقاول لخطاب ضمان بنكي غير مشروط بكامل قيمة الدفعة (Advance Payment Guarantee - APG)، وفقاً لأحكام عقد فيديك FIDIC Red Book (Sub-Clause 14.2) ونظام المنافسات والمشتريات الحكومية السعودي (المادة 76).
تُعد الدفعة المقدمة التزاماً عقدياً متداولاً (Contract Liability) على المقاول وليست إيراداً أرباحياً فورياً؛ ولذلك يُلزم الكود والعقد استردادها تدريجياً عبر استقطاع نسبة محددة من كل مستخلص شهري (Interim Payment Certificate - IPC) تصدره إدارة الإشراف الهندسي، بحيث تكتمل تصفية الدفعة واستردادها بنسبة 100% قبل الوصول إلى مرحلة الاستلام الابتدائي للمشروع.
آلية حساب استقطاع الدفعة المقدمة وفق معايير فيديك والنظام السعودي
يحدد العقد الكودي معيارين رئيسيين لحوكمة استهلاك الدفعة المقدمة:
حد بدء الاسترداد (Start Recovery Threshold): لا يبدأ صاحب العمل باستقطاع أي مبالغ من المستخلصات الأولى حتى تبلغ قيمة الأعمال المنجزة المعتمدة نسبة معينة من قيمة العقد (تحدد عادة بـ 10% في فيديك والنظام السعودي)؛ وذلك لتمكين المقاول من تأسيس الموقع وضخ السيولة الأولية دون ضغط مالي مبكر.
حد اكتمال الاسترداد (End Recovery Threshold): يجب أن يكتمل استرداد كامل أصل الدفعة المقدمة قبل وصول نسبة الإنجاز إلى 80% أو 90% من قيمة العقد، لضمان عدم بقاء أي رصيد مدين بذمة المقاول خلال الأشهر الأخيرة للمشروع.
معدل الاستقطاع الشهري ($R_{\text{deduct}}$): يُحسب معدل الاستقطاع المطبق على قيمة الأعمال المعتمدة في كل مستخلص بالمعادلة الكودية: $$R_{\text{deduct}} = \frac{\text{Advance Payment %}}{\text{End Threshold} - \text{Start Threshold}}$$ مثال: إذا كانت الدفعة 10%، ويبدأ الاسترداد عند 10% إنجاز، ويكتمل عند 80% إنجاز، فإن نسبة الاستقطاع الشهري تكون: $$R_{\text{deduct}} = \frac{10%}{80% - 10%} = \frac{10}{70} \approx 14.286%$$
التخفيض التدريجي لخطاب الضمان البنكي (APG Progressive Reduction)
تنص المادة (14.2) من عقد فيديك بوضوح على أن القيمة الاسمية لخطاب ضمان الدفعة المقدمة يجب أن تُخفض تدريجياً وبشكل دوري بما يعادل المبالغ المستردة فعلياً لصاحب العمل عبر المستخلصات الشهرية. ويحقق هذا التخفيض فوائد مالية جوهرية للمقاول:
- تقليص العمولات المصرفية: تفرض البنوك عمولة سنوية تتراوح بين 1.0% إلى 2.0% على قيمة خطاب الضمان؛ وبالتالي فإن التخفيض الدوري يخفض مباشرة مصاريف التمويل البنكية.
- تحرير سقف التسهيلات الائتمانية (Credit Line Facilities): يُحجز خطاب الضمان من سقف التسهيلات الممنوحة لشركة المقاولات؛ وبمجرد تخفيض الضمان يتحرر جزء من السقف الائتماني لإصدار خطابات ضمان لمشاريع ومناقصات جديدة.